ไทยพีบีเอส เตรียมร่อนหนังสือขอให้ตรวจสอบข้อเท็จจริง มาตรฐานการตรวจเงินแผ่นดินของ สตง.泰国公共电视台(Thai PBS)正准备致函要求对国家审计署的审计标准相关事实进行调查。
รอง ผอ.ไทยพีบีเอส เตรียมส่งหนังสือไปยังบอร์ด สตง. ร้องตรวจสอบข้อเท็จจริง สตง. ดำเนินการตรวจสอบไม่เป็นไปตามหลักเกณฑ์มาตรฐานเกี่ยวกับการตรวจเงินแผ่นดิน เหตุข้อมูลตรวจสอบยังไม่ได้ข้อยุติ รั่วไหลสู่สาธารณะ สร้างผลกระทบเสียหายต่อองค์กร
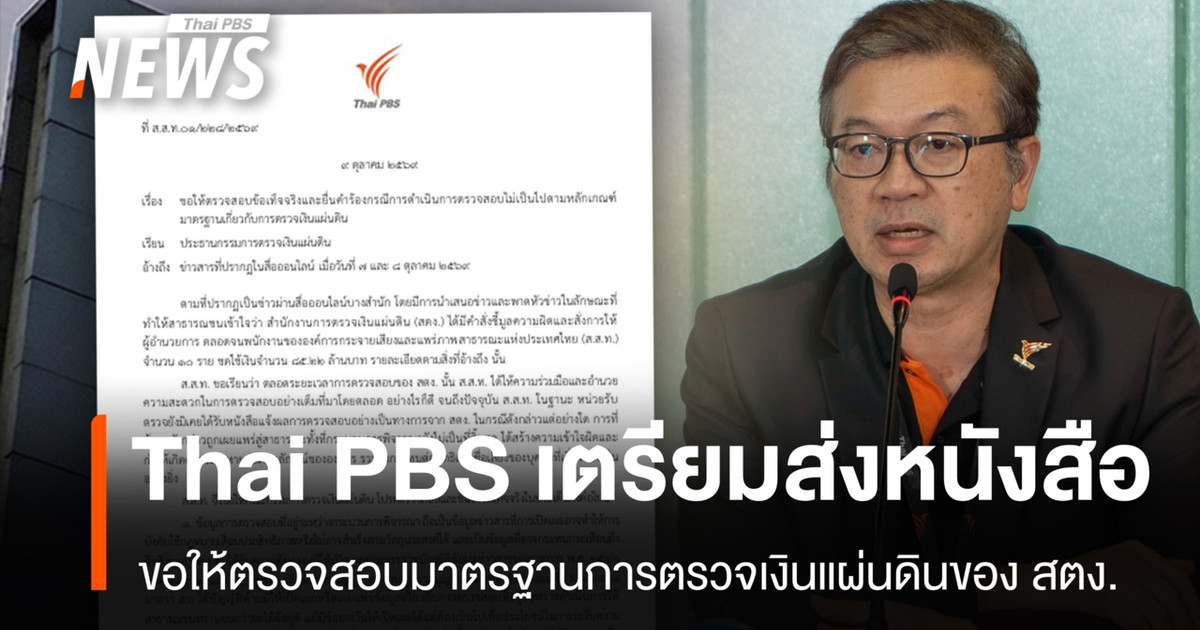
เมื่อวันที่ 9 ตุลาคม 2569 นายพิเศษ จียาศักดิ์ รองผู้อำนวยการองค์การกระจายเสียงและแพร่ภาพสาธารณะ (ส.ส.ท.) หรือไทยพีบีเอส เปิดเผยว่า ไทยพีบีเอส เตรียมส่งหนังสือร้องเรียนไปยังประธานกรรมการตรวจเงินแผ่นดิน เพื่อขอให้ตรวจสอบข้อเท็จจริงและยื่นคำร้องกรณีการดำเนินการตรวจสอบไม่เป็นไปตามหลักเกณฑ์มาตรฐานเกี่ยวกับการตรวจเงินแผ่นดินของสำนักงานการตรวจเงินแผ่นดิน (สตง.) กรณีมีการนำเสนอข่าวผ่านสื่อออนไลน์บางสำนักที่ทำให้สาธารณชนเข้าใจว่า สำนักงานการตรวจเงินแผ่นดิน (สตง.) ได้มีคำสั่งชี้มูลความผิดและสั่งการให้ ผู้อำนวยการ ตลอดจนพนักงานขององค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ส.ส.ท.) จำนวน 10 ราย ชดใช้เงินจำนวน 85.22 ล้านบาท โดยที่ ส.ส.ท.ในฐานะ หน่วยรับการตรวจ ไม่เคยได้รับหนังสือแจ้งผลการตรวจสอบอย่างเป็นทางการ ขณะที่ข้อมูลถูกเผยแพร่สู่สาธารณะทั้งที่กระบวนการพิจารณายังไม่เป็นที่สิ้นสุด สร้างความเข้าใจผิดและ ก่อให้เกิดความเสียหายต่อภาพลักษณ์ขององค์กร รวมถึงกระทบต่อสิทธิและชื่อเสียงของบุคคลที่เกี่ยวข้องเป็นอย่างยิ่ง
นายพิเศษ กล่าวต่อว่า ส.ส.ท. ขอใช้สิทธิในการยื่นคำร้องต่อคณะกรรมการตรวจเงินแผ่นดิน ตาม มาตรา 35 แห่งพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 และประกาศ คณะกรรมการตรวจเงินแผ่นดิน เพื่อให้คณะกรรมการโปรดพิจารณาวินิจฉัยการดำเนินการ ตรวจสอบของ สตง. ขอให้ประธานกรรมการตรวจเงินแผ่นดิน พิจารณา 4 ประเด็นสำคัญ ได้แก่
1. การเปิดเผยข้อมูลระหว่างการตรวจสอบ ขอให้พิจารณาว่า ข้อมูลการตรวจสอบที่ยังอยู่ระหว่างกระบวนการพิจารณาและรายชื่อบุคคลที่เกี่ยวข้อง สามารถเผยแพร่ต่อสาธารณะได้หรือไม่ โดยคำนึงถึงข้อกำหนดตามพระราชบัญญัติข้อมูลข่าวสารของราชการ พ.ศ. 2540 มาตรา 15 (2) และ (5) รวมถึงมาตรา 56 แห่งพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 ซึ่งเกี่ยวข้องกับการเปิดเผยข้อมูลการตรวจสอบที่ยังไม่ยุติ
2. มาตรการรักษาความลับของข้อมูล ขอให้ชี้แจงว่า สตง. มีกระบวนการรักษาความลับของข้อมูลระหว่างการตรวจสอบอย่างไร และเหตุใดข้อมูลที่ไทยพีบีเอสเห็นว่าเป็นข้อมูลระหว่างกระบวนการตรวจสอบจึงถูกเผยแพร่ผ่านสื่อออนไลน์ ทั้งที่หน่วยรับตรวจยังไม่ได้รับแจ้งผลอย่างเป็นทางการ
3.ความรับผิดชอบต่อกรณีข้อมูลรั่วไหล ขอให้ตรวจสอบว่า การเผยแพร่ข้อมูลเกิดจากความจงใจหรือความบกพร่องในการปฏิบัติงานหรือไม่ พร้อมขอให้ชี้แจงแนวทางดำเนินการของ สตง. โดยระบุว่า การเปิดเผยข้อมูลที่ได้มาจากการปฏิบัติหน้าที่อาจเกี่ยวข้องกับมาตรา 104 แห่งพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561
4.แนวทางแก้ไขและเยียวยาความเสียหาย ขอให้พิจารณาว่า สตง.จะมีแนวทางแก้ไขความเข้าใจผิดและเยียวยาความเสียหายที่เกิดขึ้นต่อ ส.ส.ท. และบุคคลที่เกี่ยวข้องอย่างไร ในเมื่อกระบวนการตรวจสอบยังไม่ได้ข้อยุติ
ทั้งนี้ หนังสือระบุว่า ตามมาตรา 33 และมาตรา 35 แห่งพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 ประกอบประกาศคณะกรรมการตรวจเงินแผ่นดินที่เกี่ยวข้อง หน่วยรับตรวจมีสิทธิยื่นคำร้องต่อคณะกรรมการตรวจเงินแผ่นดิน หากเห็นว่า การดำเนินการตรวจสอบไม่เป็นไปตามนโยบายการตรวจเงินแผ่นดินหรือหลักเกณฑ์มาตรฐานที่กำหนด โดยคณะกรรมการมีอำนาจสั่งให้ผู้ว่าการตรวจเงินแผ่นดินปรับปรุงแก้ไขหรือปฏิบัติให้ถูกต้องได้
ดังนั้น การเผยแพร่ข้อมูลผลการตรวจสอบที่ยังอยู่ระหว่างกระบวนการ พร้อมระบุรายชื่อบุคคล ทั้งที่กระบวนการยังไม่สิ้นสุดและหน่วยรับตรวจยังไม่ได้รับแจ้งผลอย่างเป็นทางการ เป็นกรณีที่ควรได้รับการตรวจสอบว่าเป็นไปตามนโยบายและหลักเกณฑ์มาตรฐานเกี่ยวกับการตรวจเงินแผ่นดินหรือไม่ โดยเฉพาะในประเด็นความโปร่งใสและการรักษาความลับของข้อมูลการตรวจสอบ
ไทยพีบีเอสแจง สตง.ยังไม่แจ้งผลตรวจ ย้ำไม่ใช่คำชี้มูลความผิด
“ภคมน” เปิดเหตุผล รัฐบาลพยายามแทรกแซง “ไทยพีบีเอส”
ศึกรื้อ "ภาษีบาป" ปฏิรูปคลังโปร่งใส หรือ แผนสยบองค์กรอิสระ-สื่อสาธารณะ ?
สภาสถาบันนักวิชาการสื่อสารมวลชนฯ ออกแถลงการณ์ ขอให้คุ้มครองความเป็นอิสระของไทยพีบีเอส
6 องค์กรวิชาชีพสื่อฯ แถลงการณ์ 4 จุดยืน-ข้อเสนอ แก้กฎหมายไทยพีบีเอส
สภาผู้บริโภค เปิด 3 เหตุผลค้านแก้กฎหมายไทยพีบีเอส ห่วงใช้งบรัฐ เปิดช่องแทรกแซงข่าว
ส.ส.ท.ย้ำจุดยืนความเป็นอิสระ "สื่อสาธารณะ" ปมเปลี่ยนแปลงโครงสร้างรายได้
"ภคมน" ค้านแก้ พ.ร.บ.ไทยพีบีเอส หวั่นเปลี่ยนสื่อสาธารณะสู่สื่อรัฐ
"ไทยพีบีเอส" แจงผลปฏิบัติงานปี 68 ยืนหยัดเป็นเสาหลักระบบนิเวศสื่อสาธารณะ
ไทยพีบีเอสรายงานผลงานปี 2567-2568 ต่อสภาฯ ชูบทบาทสื่อสาธารณะรับมือยุคดิจิทัล
สำนักงานตรวจเงินแผ่นดิน
2026年10月9日,泰国公共广播公司(Thai PBS)副台长Phiset Chiyasak先生透露,Thai PBS正准备向国家审计委员会主席递交投诉信,要求对审计过程中涉嫌违规行为的事实进行调查,并就国家审计署(SAO)的审计标准提出正式投诉。此前,一些网络媒体报道误导公众,称国家审计署已认定Thai PBS台长及其10名员工有罪,并责令其偿还8522万泰铢。作为被审计单位,Thai PBS从未收到任何正式的审计结果通知。这些信息在审计程序完成之前就被公开传播,造成误解,损害了Thai PBS的形象,并严重影响了相关人员的权利和声誉。
菲塞特先生进一步指出,国家审计署(NAO)正在行使其根据《佛历2561年(2018年)国家审计宪法》第35条及国家审计委员会公告所享有的权利,向国家审计委员会提交请愿书,请求委员会审议并就国家审计署的审计工作作出决定。国家审计署请求国家审计委员会主席审议以下四个重要问题:
1. 审计期间的信息披露。考虑是否可以根据《官方信息法》(佛历2540年)第15条第(2)款和第(5)款以及《国家审计法》(佛历2561年)第56条(涉及尚未完成的审计信息的披露)的规定,公开仍在审查中的审计信息和相关人员名单。
2. 数据保密措施:请说明审计长办公室 (OAG) 在审计期间实施的数据保密流程,以及为什么泰国公共服务委员会 (Thai PBS) 认为正在调查的信息在被审计实体正式收到结果通知之前就在网上传播。
3. 关于数据泄露的责任追究,请调查信息泄露是故意为之还是由于履行职责失误所致。此外,请澄清审计长的相关程序,并指出,在履行公务过程中获取的信息的泄露可能涉及《国家审计法》(佛历2561年,2018年)第104条的规定。
4. 损害赔偿的解决方案和补救措施:鉴于审计程序尚未结束,请考虑国家审计署将如何处理误解以及对国家广播和电信委员会 (NBTC) 及相关方造成的损害。
该文件指出,根据《佛历2561年(2018年)国家审计组织法》第33条和第35条以及国家审计委员会的相关公告,被审计单位如认为审计程序不符合国家审计政策或既定标准,有权向国家审计委员会提出申诉。委员会可责令审计长改进、纠正或遵守相关规定。
因此,即使审计过程尚未完成,且被审计实体尚未正式收到审计结果通知,公布仍在进行的审计结果以及相关人员的姓名,也应受到调查,以确定其是否符合有关公共审计的政策和标准,特别是关于审计信息的透明度和保密性。
泰国公共电视台澄清说,国家审计署尚未告知他们审计结果,并强调这并不代表有罪。
《Pakamon》揭露了政府试图干预“泰国公共电视台”的原因。
废除“罪恶税”之争:是透明的财政改革,还是压制独立组织和公共媒体的计划?
大众传播学者协会理事会发表声明,呼吁保护泰国公共电视台的独立性。
六个媒体专业组织发表声明,概述了修改泰国公共广播电视法的四个立场要点和建议。
消费者委员会列举了三个反对修改泰国公共广播公司法的理由,表达了对政府资金使用以及可能干预新闻报道的担忧。
国家广播和电信委员会(NBTC)重申其在收入结构变更问题上维护“公共媒体”独立性的立场。
Pakamon 反对修改泰国公共广播公司法,担心这将把公共广播机构变成国有企业。
泰国公共广播公司公布了其 2025 年的运营成果,重申了其作为公共媒体生态系统支柱的地位。
泰国公共广播公司向国会提交了 2024-2025 年的业绩报告,重点介绍了公共广播机构在适应数字时代方面所发挥的作用。
审计长办公室