穩定幣 vs. 代幣化存款 建立共通標準才是數位貨幣的勝負手
■林盈成 穩定幣與代幣化存款走向同一個市場 穩定幣與代幣化存款常被放在同一場數位貨幣競賽中,但兩者的制度基礎並不相同。穩定幣通常由私人發行人創設,依靠準備資產維持價值;代幣化存款則是銀行存款在分散式帳本上的數位表示,背後仍然是銀行對客戶的負債。未來企業支付市場的問題,不是誰一定取代誰,而是 哪一種工
美國經濟展現韌性 AI長線聚焦「電力」與「資安」雙主線
美9月非農大幅降溫 聯準會10月暫停升息預期急升
台股高檔震盪 第四季聚焦三大AI供應鏈利基
9月證交稅預估連14紅 實徵額可望續創同期新高
旺季發威+AI加持!南亞飆破300元大關 領軍塑化股強勢躍升
AI基建需求強勁 銅箔基板迎接「量價齊揚」黃金期
穩定幣與代幣化存款常被放在同一場數位貨幣競賽中,但兩者的制度基礎並不相同。穩定幣通常由私人發行人創設,依靠準備資產維持價值;代幣化存款則是銀行存款在分散式帳本上的數位表示,背後仍然是銀行對客戶的負債。未來企業支付市場的問題,不是誰一定取代誰,而是
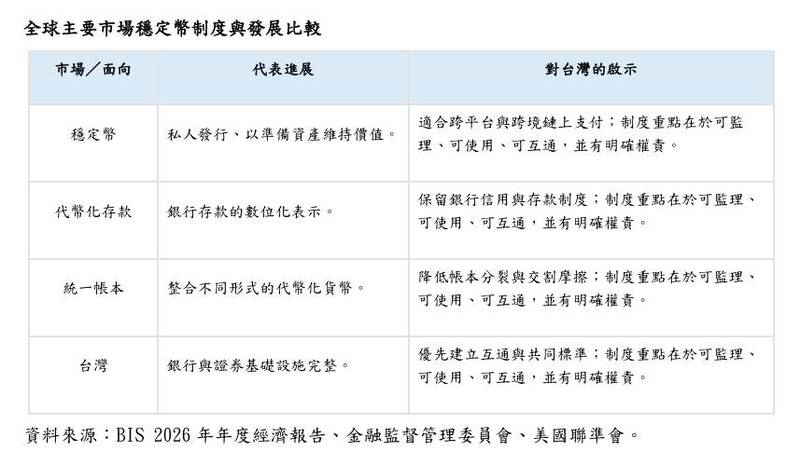
穩定幣的優勢在於可以在公共區塊鏈上流通,適合跨平台、跨境與全天候交易;代幣化存款的優勢則在於銀行信用、存款制度與既有合規關係。當企業進行跨境貿易或金融資產交割時,可能需要穩定幣的可移轉性,也需要銀行存款的信用與贖回保障。兩者最後可能不是單純競爭,而是透過共同標準互相轉換。
BIS提出的統一帳本概念,正是把代幣化商業銀行存款、央行貨幣與金融資產放進能互相溝通的制度架構。這個方向的重點不在於創造更多種類的Token,而在於確保付款、資產交割、身分驗證與監理資料可以同步處理。真正有價值的數位金融基礎設施,應該降低不同帳本之間的摩擦,而不是製造新的孤島。 兩者的差異因此不是技術格式的差異,而是法律責任、信用來源與使用範圍的差異。市場若能把這些差異清楚標示,企業就可以依交易對手、結算速度與信用需求選擇工具,而不是在不同代幣之間承擔無法辨識的制度風險。這會直接決定穩定幣能否從單一產品,升級為可被金融市場普遍採用的基礎設施。
台灣已有完整的銀行支付與證券結算體系,因此不必急著在穩定幣與代幣化存款之間選邊。更重要的是先釐清兩者的法律性質、準備資產、贖回責任與跨平台互通方式,再從跨境貿易、債券交割與基金交易建立測試場景。若能讓銀行存款、穩定幣與RWA資產在同一套合規規格下交換,台灣才有機會把既有金融優勢帶進數位市場。
這種競合關係也會改變金融機構的產品設計。銀行可以利用代幣化存款保留客戶與存款關係,再透過合規的轉換機制接上公共鏈;穩定幣發行人則必須補足身分識別、資產保管與贖回責任。兩者若能在共同的法律與技術標準下交換,企業就不必為了跨境交易,在銀行帳戶、交易平台與錢包之間反覆搬移資金。
未來的競爭優勢,將不只是誰的代幣流通量最大,而是誰能提供最穩定、最透明且最容易整合的金融服務。這也是穩定幣從市場創新走向金融制度時,最需要被回答的問題:它是否能在保護使用者與維持金融穩定的前提下,真正改善資產交易與資金流動。只有當答案能以明確的交易紀錄、贖回機制與風險指標驗證,穩定幣才可能取得金融機構與一般企業的長期信任。 (作者為統一證券計量交易部專業副總經理)
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法