从美容帝国到债务危机 “谢美丽”怎么了?
在新加坡,提起美容瘦身集团“谢美丽”(Mary Chia),几乎无人不知。
在新加坡,提起 美容 瘦身集团“谢美丽”(Mary Chia),几乎无人不知。
特别是对于很多80后、90后的消费者来说,电视里那句家喻户晓的广告语和行销手法“减多少,付多少”、商场里醒目招牌,以及明星代言的瘦身广告,都构成了大家对美容瘦身最早的商业认知。
作为新加坡首家上市的本土美容瘦身品牌,谢美丽曾是无数白手起家创业者的楷模。然而,这家拥有40多年历史的老字号,如今却频频因债务危机登上财经新闻头条。
从行业龙头到深陷困境, 谢美丽控股 (Mary Chia Holdings)究竟经历了什么?这背后又给传统服务业带来了怎样的血泪教训?
本地艺人曾担任谢美丽美容瘦身专业(Mary Chia)代言人,她拍摄的瘦身广告,也成为大家对“美容瘦身”最早的商业认知。(谢美丽公司提供)
一、 辉煌起点:从家庭作坊到“美容第一股”
谢美丽的故事,是一个非常励志的华商传奇。
谢美丽创始人谢美丽,出生在蔡厝港乡村一个普通农家,小时候学习裁缝手艺,15岁就租用别人店面的一角,开始了自己的生意。最初是为人缝制衣服,渐渐地发展为专门缝制结婚礼服。
偶然的机缘下,她遇上一名推销员来到店里推销化妆品。谢美丽做生意的周到服务和专心,让推销员极力游说她也做兼职化妆品推销员。就这样,谢美丽“转行”当起了上门为邻居做脸的美容师。凭着精湛的手艺和极佳的口碑,她在1982年开办了第一家美容院。
由于做化妆品销售名列前茅,公司奖励谢美丽到日本旅行。当时80多公斤的她,对在日本看到的瘦身机器非常感兴趣。几经努力,终于引进新加坡,自己成为第一位顾客,也成为活广告。从此,谢美丽的美容又增添了瘦身的新业务。
进入2000年代,在女儿何雯莉的协助推动下,谢美丽品牌迅速扩张,推出了针对女性瘦身的谢美丽美容瘦身中心“Mary Chia”、针对男士护肤的“Urban Homme”,以及零售护肤品牌,阵地遍布新马两地的核心商场。
2009年,谢美丽迎来高光时刻,谢美丽控股成功在新加坡交易所凯利板(SGX Catalist)上市,成为新加坡第一家上市的美容瘦身企业。当时,公司重金邀请诸多知名艺人代言,品牌声势在2010年前后达到了顶峰。
然而,谁也没想到,上市竟成了它盛极而衰的分水岭。
谢美丽原来是上门为邻居做脸的美容师,凭着精湛的手艺和极佳的口碑,她在1982年开办了第一家美容院。公司后来迅速发展,并在2004年获颁由中小型企业公会和新加坡扶轮社联办的企业家奖。(档案照片)
二、 拆解“败局”:谢美丽控股到底哪里出错?
步入2010年后,谢美丽控股面对的人力、租金和产品成本挑战与日俱增,对集团的盈利也造成了影响。
根据集团在2012年6月公布的业绩,集团15个月净亏损258万元,而上一个财年的12个月净利为50万元。
此外,除了几间大型的连锁美容业者,本地在2010年后也出现越来越多小型美容、Spa店面。对于如何在激烈竞争中脱颖而出,谢美丽集团每年都会拨出一笔款项作为购买新仪器和产品的资金,试图走在技术和产品的前端。
何雯莉在2012年接受《联合早报》访问时,谈到美容行业在我国是否已达到饱和时说:“最重要的是不断提升,否则不进则退。因为我们的集团不断推陈出新,总的来说我们觉得还好,不会感到那种压迫感,因为一旦有新的东西,就可以吸引和保留新旧顾客;没有人会用一个10多年一成不变的仪器,10多年不换的产品。顾客支付一样的价钱为什么不拿最新的?”
进入2000年代,在女儿何雯莉的协助推动下,谢美丽品牌迅速扩张。(海峡时报档案照片)
对谢美丽控股和当时许多传统美容业者,他们的核心商业模式之一是预付配套(Package Deals)。通过许多推销手段,公司拥有新客户和续约客户,并依赖“预付资金池”运转财务。
可是约2010前后,本地发生数起Spa和美容保健公司忽然倒闭事件,包括Subtle Senses及它接管的True Spa,许多签预付配套的人都遭受影响,投诉者越来越多。这也因而导致消费者对美容瘦身公司的信任危机。
此外,市场上也培育出一批“试用顾客”,他们前往各个店面接受促销服务,但从不签配套,这也让业者的生意雪上加霜。
中国艺人赵薇曾在2010年担任谢美丽(MARY CHIA)美容瘦身中心代言人。(谢美丽公司提供)
在美容主业增长放缓时,谢美丽控股的管理层将目光投向了房地产和酒店业。
2011年,谢美丽控股设立了首家酒店“宝瓷林精品酒店”(Porcelain Hotel),这是由三家店屋组合而成的精品酒店,位于繁华的牛车水摩士街。
可是酒店业是典型的重资产、长回报周期行业。谢美丽进军酒店业,收购的资产不仅没有成为避风港,反而变成了巨大的债务黑洞,吞噬了美容主业本就不充裕的现金流。
2015年,谢美丽控股的独立审计师认为,集团是否能够持续正常营业(going concern)有相当大的不确定性。审计师也指出,集团在截至2015年3月底的财年蒙受了274万元的净亏损和268万元的综合亏损。截至3月31日,集团的流动负债比流动资产高出近680万元。
当时,谢美丽控股的独立董事杨观生受询时说,集团流动负债比流动资产高,主要是因为集团此前投资“宝瓷林精品酒店”向银行借贷所致,但集团财务情况没有问题,总股本超过3000万元。
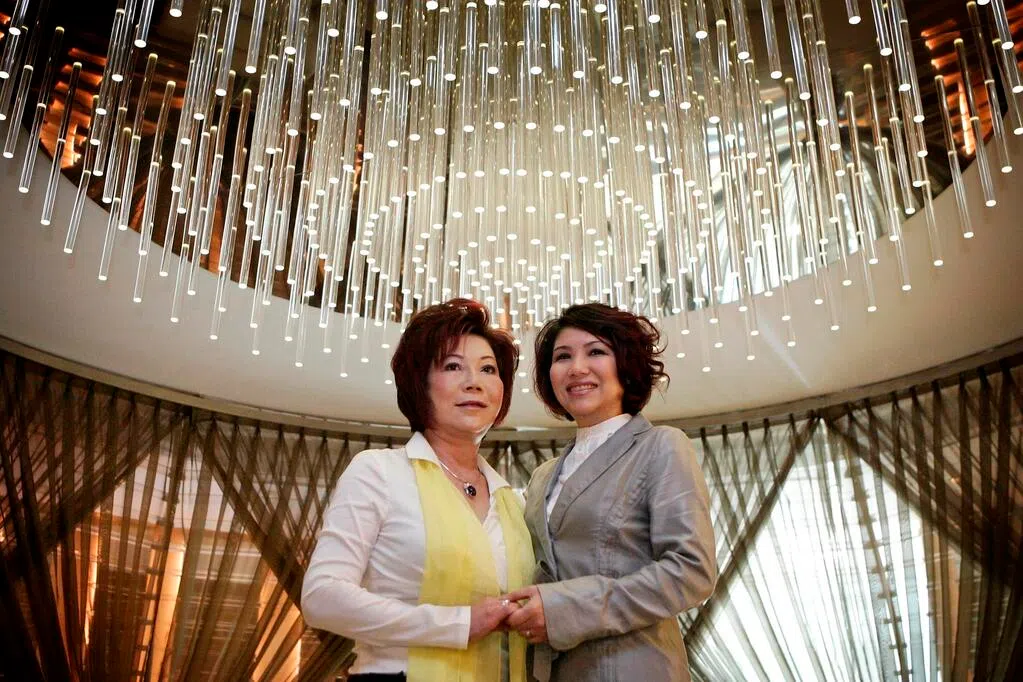
约2011年,谢美丽控股创立了结合Spa理疗的宝瓷林美容精品酒店。图左起为谢美丽和她女儿何雯莉。(新明日报)
约2016年开始,谢美丽控股也陷入多起纠纷和官司。其中,何雯莉在2016年被控公司没为外国员工取得合格的工作准证,抵触《雇佣外来人力法令》。
同年,谢美丽子公司谢美丽美容与瘦身专家公司(Mary Chia Beauty & Slimming Specialist)因合资拆伙引起的纠纷,遭日本合资伙伴瘦身美容屋(Slim Beauty House)索赔481万元。
最终,在面对严峻的营运挑战下,谢美丽控股于2017年8月被Suki寿司连锁店集团以1100万元收购了61%股权,更基于Suki寿司及其他相关人共持有谢美丽约80.97%股权,对集团提出全面收购。谢美丽也辞去执行主席及集团其他职务。
2009年,谢美丽控股成功在新加坡交易所凯利板上市,成为新加坡第一家上市的美容瘦身企业。图中和右为谢美丽和她女儿何雯莉,图左为谢美丽上市的承销代理公司代表。(取自网络)
2020年至2022年期间,由于冠病疫情和阻断措施影响,本地美容业饱受冲击,包括谢美丽控股在内的多家美容院数月无法营业,收入直接归零,但租金和薪水仍需支付。
这或许也成了压死谢美丽控股的最后一根稻草。
到了2023至2024年,谢美丽的财务状况已恶化至无法维持正常营运的边缘。由于公司财报显示负债远超资产,连年亏损,审计师连续多年出具“无法表示意见”或“重大不确定性”的审计报告。
根据今年3月底的财务报告,谢美丽控股在2026财年蒙受亏损230万元,与上一财年的60万3000元净利形成对比,全年营收为1186万元,较上一财年的4080万元下降71%。
此外,谢美丽控股也因无法满足监管机构对营运能力的要求,股票在新加坡交易所被长期停牌。
今年,谢美丽控股的债权人Fullink Capital就谢美丽全资子公司欧佳丽卡(Organica International)的一笔35万元贷款进行索偿,包括滞纳金和违约利息等费用在内,涉及总金额约90万2640元。
Fullink Capital也在4月针对谢美丽控股和何雯莉等人提起破产诉讼。
针对这起案件,高庭在9月30日指示公司须在14天内将65万1499元的担保款项转存至法院。法院在收到后将撤销无力偿债程序;担保款项将由法院保管,直到公司与Fullink Capital之间的诉讼获得全面及最终裁决。
谢美丽控股子公司还因拖欠员工公积金缴款遭起诉,欠款总额达约15万3000元。它在本月遭到新交所监管公司质询,为何旗下总共五家子公司拖欠公积金并一同面对法庭程序,但它却没有同时披露,而是先披露其中一家子公司拖欠公积金。
不过,在这困难时期,谢美丽控股在本月初以每股1分的认购价,发售1亿股新股,集资了100万元,以加强公司财力和资本基础,新资金将充作营运资金和用于扩充业务。 这批新股的主要认购人包含公司创始人谢美丽以及其他三名投资者。
何雯莉现为谢美丽控股集团主席兼总裁及掌控股东,与丈夫李文龙和母亲谢美丽在本月发售新股活动后,将掌控公司的61.50%扩大后股本。(海峡时报)
谢美丽控股曾代表了新加坡本土品牌的一个辉煌时代。如今它走入困境,令人唏嘘,这反映了商业市场优胜劣汰的残酷现实,是传统美容企业在面对现代商业浪潮冲击时的缩影。
对于这家逾四十载老字号而言,谢美丽公司能否破局重生,取决于它是否真的有勇气彻底撕掉过去的标签,根据市场需求重新找到自己的竞争优势。毕竟,当初谢美丽公司能顶起美容塑身界的半边天,靠的不是金钱或昂贵产品及仪器,而是谢美丽母女的用心、勤奋和不懈追求。