調升台塑四寶信用評等 中華信評看好2026年獲利大增
〔記者吳欣恬/台北報導〕中華信評今宣布,因借款槓桿降低,已將台塑企業四大公司的長期發行體信用評等從「twAA-」調升至「twAA」,同時將各類公司債的債務發行信用評等從「twAA-」調升至「twAA」,並確認其短期發行體信用評等為「twA-1+」。此外,由於流動性緩衝空間擴大,中華信評將台塑集團的
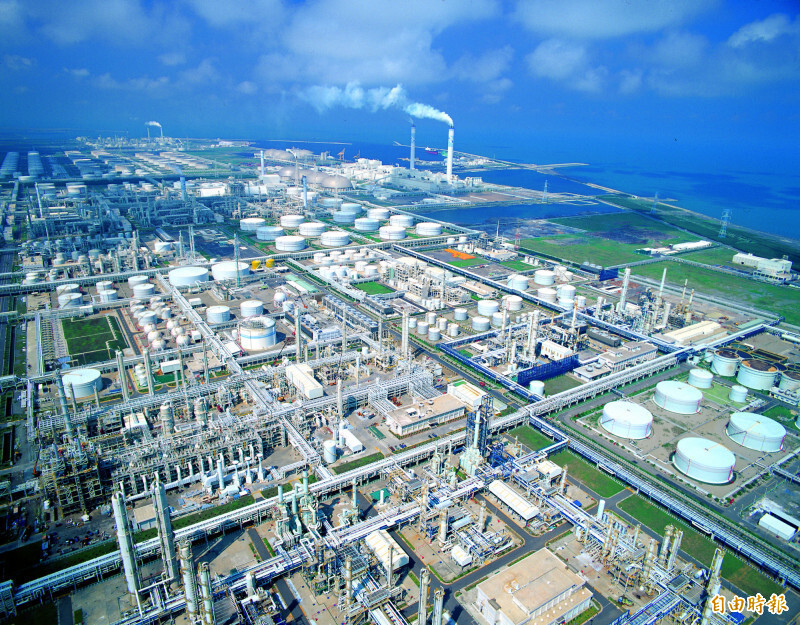
中華信評今宣布,將台塑企業四大公司的長期發行體信用評等從「twAA-」調升至「twAA」。(資料照)
〔記者吳欣恬/台北報導〕中華信評今宣布,因借款槓桿降低,已將台塑企業四大公司的長期發行體信用評等從「twAA-」調升至「twAA」,同時將各類公司債的債務發行信用評等從「twAA-」調升至「twAA」,並確認其短期發行體信用評等為「twA-1+」。此外,由於流動性緩衝空間擴大,中華信評將台塑集團的流動性評估結果由允當等級調整為極強健等級,評等展望則維持「穩定」。
中華信評表示,此次評等調升行動係反映台塑集團明顯改善的財務實力與獲利韌性。台塑四寶向高階電子材料與其他特用產品轉型的策略,可望在隨著高油價帶來的短暫效益逐漸消退後,維持其有所改善的獲利能力。中華信評指出,更為強勁的營運現金流量、處分南亞科技與南亞電路板部分股權的收益,以及短期投資公允價值的提升,應可使台塑四寶在未來兩年內將其借款槓桿維持在較低的水準並增強財務彈性。
中華信評進一步指出,更強健的獲利能力與更低的借款槓桿,預計將使台塑四寶2026年的EBITDA從2025年的新台幣655億元大幅成長至新台幣1900億元至2100億元,未來兩年的借款對EBITDA比也將維持在0.5倍以下。
在各項業務發展上,中華信評預測台塑集團的煉油業務利潤率將更具韌性,主因在於受損的中東地區煉油廠長期停產且部分煉油廠可能要到2027年方能全面恢復營運,加上已規劃的維護作業以及新增煉油產能有限。同時,AI伺服器、高效能運算與高速網路等領域日益成長的需求,應可帶動高價值電子材料業務強勁成長,並提升集團獲利的分散性與韌性。
中華信評預估,電子材料與零組件業務在該集團合併EBITDA中的貢獻占比,將由2024年至2025年時的30%以下,上升至2027年至2028年的40%至50%。儘管大宗化學品持續供過於求可能使其未來1至2年持續處於虧損狀態,但持續成長的電子材料獲利貢獻度應可降低該集團對大宗化學品的仰賴程度。
針對未來的「穩定」評等展望,中華信評認為這反映了台塑集團未來1至2年的借款對EBITDA比率將維持在低於0.5倍的水準,進而為其大宗商品業務的波動性提供充裕的緩衝空間。
此外,台塑四寶2026年至2027年的資本支出預計將維持在可控管的範圍內,主要用於投資特用化學品、電子材料與脫碳,而不會投入其他大型大宗化學品專案。在流動性方面,在短期投資部位價值大幅提升以及營運現金流量增強的支持下,中華信評認為,未來24個月期間該集團應可將其流動性來源對流動性用途比維持在2倍以上的水準,足以支應至2028年6月30日之前的流動性需求。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法