评股论经:中国银河证券调低吉宝REIT目标价
我们看好吉宝房地产投资信托拟斥资约6亿2710万元收购Keppel South Central办公楼51%权益的计划。按总收购成本计算,这项收购的净房地产收入收益率为4.3%。我们预计,这项收购将使信托的每单位派息增加至少2%。
联合早报联合早报查看原文 ↗
吉宝房地产投资信托(Keppel REIT)
我们看好吉宝房地产投资信托拟斥资约6亿2710万元收购Keppel South Central办公楼51%权益的计划。按总收购成本计算,这项收购的净房地产收入收益率为4.3%。我们预计,这项收购将使信托的每单位派息增加至少2%。
截至10月中旬,这栋办公楼的出租率约为60%。卖方承诺在最长五年内,如果每月净房地产收入低于223万元,将补足差额。
此外,这栋办公楼还有约20%的办公面积的相关租约仍在洽谈中。因此,我们认为未来的出租率和租金收入仍有增长空间。
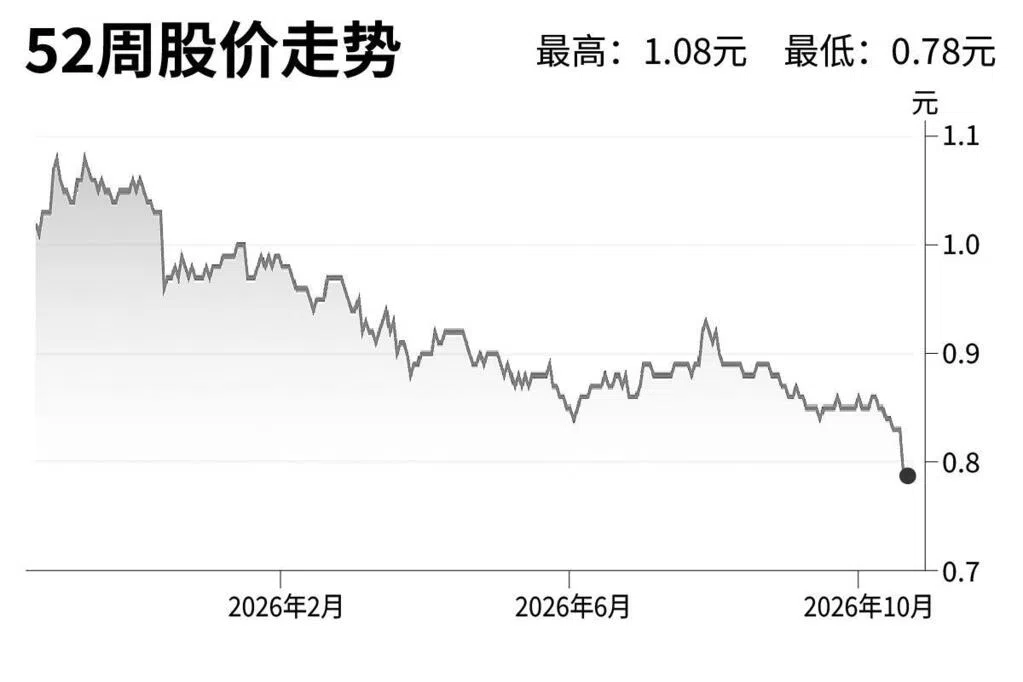
不过,考虑到利率上升的风险,我们把目标价从1.09元调低至0.945元,维持“增持”建议。其他主要风险包括澳大利亚资产变现进度不如预期,以及位于悉尼的Pinnacle Office Park空置办公空间未能按计划租出。(中国银河证券)
手机左右滑动,电脑按 ← → 键,也能切换新闻