KPMG 2026稅務年會:跨境布局聚焦合規與實質
跨境租稅規範持續調整,企業投資布局與稅務合規面臨新挑戰。KPMG安侯建業聯合會計師事務所今(30)日舉辦「2026稅務年會」,聚焦臺新所得稅協定、境外公司法規、全球最低稅負及移轉訂價查核四大議題。與會專家指出,企業除須掌握租稅優惠適用條件,也應重新檢視跨境交易與投資架構,強化營運實質、資料一致性及申報準備,以因應各國查核與資訊揭露要求。
(中央社財經訊息服務20261030 14:49:27)跨境租稅規範持續調整,企業投資布局與稅務合規面臨新挑戰。KPMG安侯建業聯合會計師事務所今(30)日舉辦「2026稅務年會」,聚焦臺新所得稅協定、境外公司法規、全球最低稅負及移轉訂價查核四大議題。與會專家指出,企業除須掌握租稅優惠適用條件,也應重新檢視跨境交易與投資架構,強化營運實質、資料一致性及申報準備,以因應各國查核與資訊揭露要求。
臺新協定明年適用 企業宜檢視跨境交易安排 臺灣與新加坡修訂後的所得稅協定已於115年2月13日生效,將自116年1月1日起適用。KPMG安侯建業稅務投資部執業會計師謝昌君表示,此次修約參考OECD及聯合國租稅協定範本,調降扣繳稅率、明確化常設機構規範,並擴大跨境投資優惠,預期有助於促進雙邊投資與經貿往來。
新協定將股利及權利金的扣繳稅率上限均調降至10%,並新增利息適用10%優惠扣繳稅率的規定,可望降低臺新跨境交易成本。同時,刪除管理服務費不得適用營業利潤免稅規定的限制,有助於在新加坡設置區域總部的跨國企業於符合相關條件或申請下降低集團管理服務相關稅負。 此外,新協定納入集合投資工具適用協定優惠的規定,明定服務型常設機構認定標準,並將工程常設機構構成期間由六個月延長至九個月。謝昌君指出,企業可藉此重新檢視跨境交易、投資架構及人員派駐安排,及早評估交易模式與所得發生時點,確認協定優惠適用條件,掌握新制可能帶來的租稅效益。
境外公司法規趨嚴 架構彈性須兼顧合規 國際租稅透明與反避稅趨勢,帶動境外公司制度調整。薩摩亞已啟動稅制改革,預計自2028年起改採屬地主義課稅制度;境外股利、利息、權利金及資本利得等被動收入,須符合相關條件與經濟實質要求,才能維持免稅待遇,反映境外司法管轄區逐步由全面免稅轉向國際合規的趨勢。KPMG安侯建業稅務投資部執業會計師丁英泰提醒,英屬維京群島、塞席爾等地也陸續強化經濟實質、周年申報、會計紀錄及實質受益人資訊要求。企業若僅仰賴註冊代理人,未定期確認申報內容與法定義務,可能面臨罰款、公司除名及跨境稅負風險。不過,境外公司在法律風險隔離、股份安排、股權轉讓及家族傳承上仍具制度彈性。企業應盤點現有架構與維護狀況,依實際商業功能評估維持、遷冊、合併或清算等方案,並透過專業團隊檢視合規情形,兼顧投資與治理需求。
全球最低稅負進入實務階段 優惠效益須整體評估 全球最低稅負制度逐步由政策討論進入實務執行。KPMG安侯建業稅務投資部執業會計師張維欣在年會說明 Pillar 2 最新進展,包括 OECD 於 2026 年公布的 Side-by-Side Package,以及最終母公司、簡化有效稅率、實質性基礎稅務優惠與過渡性國別報告等避風港機制。張維欣提醒,各項措施的生效時點、適用條件及各國導入進程不同,企業應持續追蹤法規、確認適用資格,並比較各項避風港與完整 GloBE 計算結果。
租稅優惠方面,原則上自 2026 會計年度起,符合條件的支出型或生產型優惠,可依實質性基礎稅務優惠避風港,作為合格租稅優惠(QTI)處理。張維欣以超額扣除、不可退還稅額抵減及免稅期間等案例說明,QTI 處理可能提高 GloBE 有效稅率、降低補充稅,但實際效益仍受當地薪資及有形資產等上限計算結果影響。因此,企業不宜僅比較優惠的名目金額,還須將 QTI 資格及最終補充稅效果等因素納入整體評估。
申報準備也是企業面臨的重點。針對 GloBE 資訊申報表(GIR),企業須釐清一般資訊與租稅管轄區別資訊的填報範圍、QDMTT 避風港等規則的適用性,以及集中申報與資訊交換安排。張維欣強調,企業應及早盤點集團實體、各租稅管轄區課稅權、避風港適用情形及資料來源,建立跨部門、跨國協作流程,降低後續計算、申報與稅務遵循風險。
移轉訂價查核升溫 稅局重視營運與文件一致性 各國稅務機關運用人工智慧、資料探勘及風險分析工具強化跨境交易查核,移轉訂價查核更重視風險與數據分析。KPMG安侯建業副執行長丁傳倫表示,近年各地稅局不僅要求企業備妥移轉訂價文件,也檢視實際營運模式、決策流程與交易執行是否符合文件內容,查核重點已由形式合規延伸至經濟實質驗證。近期關注議題包括無形資產及相關功能風險分析、集團融資、移轉訂價與關稅,以及跨境人才流動衍生的管理與稅務風險。
隨著年底將近,企業也開始檢視集團成員獲利並規劃一次性移轉訂價調整。丁傳倫提醒,若透過年末調整使關係人交易結果符合常規交易原則,須具備合理商業理由與完整佐證文件,並留意相關函令及執行時點,確保調整方式符合實際交易情況與法規要求,降低遭稅局質疑或調整的風險。此外,在全球稅務透明化方面,部分國家已開始推動公開國別報告制度,顯示稅務資訊揭露要求持續提高。丁傳倫指出,目前歐盟、澳洲等地已陸續建立公開國別報告揭露機制,但適用範圍、揭露內容與申報要求仍有差異。跨國企業應持續掌握各地規範,評估合規及聲譽風險。丁傳倫建議,面對查核強度提升與稅務資訊透明化,企業應以經濟實質為核心,定期檢視功能、風險、利潤分配與移轉訂價文件的一致性,並運用科技工具強化管理及風險監控。 圖說KPMG安侯建業聯合會計師事務所今(30)日舉辦「2026稅務年會」,左起KPMG安侯建業稅務投資部執業會計師丁英泰、執業會計師張維欣、稅務部營運長陳彩凰、副執行長丁傳倫及執業會計師謝昌君均一同與會。
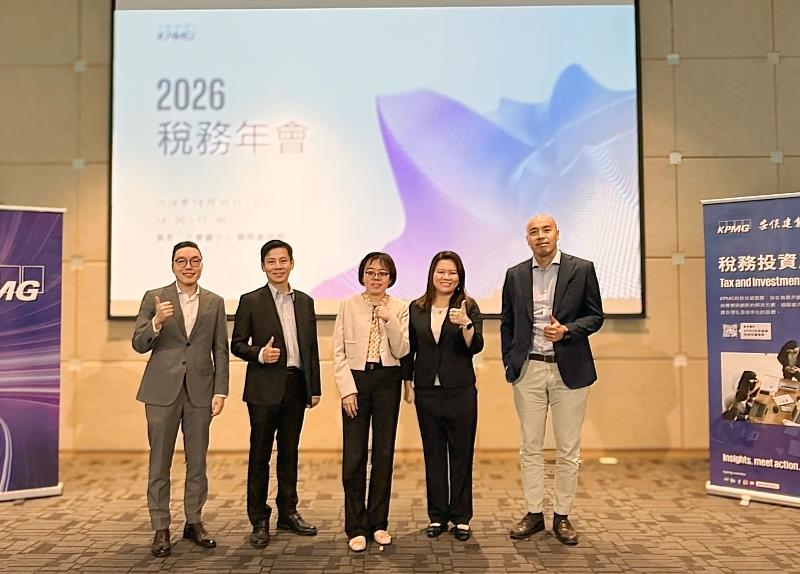
圖說KPMG安侯建業聯合會計師事務所今(30)日舉辦「2026稅務年會」,左起KPMG安侯建業稅務投資部執業會計師丁英泰、執業會計師張維欣、稅務部營運長陳彩凰、副執行長丁傳倫及執業會計師謝昌君均一同與會。