賣房送冰箱、冷氣能扣稅?屋主列報20萬遭剔除 「補徵4萬稅金」
民眾賣房時如果連同冰箱、洗衣機、電視、冷氣等家電一起送給買方,這些家電的金額能不能算進房屋成本,拿來扣減房地交易所得?國稅局提醒,隨屋附贈的家電用品屬於可移動的動產,並非房屋本體的一部分,因此不能列為房地交易所得的減除成本,申報時民眾應特別留意。
2026/09/16 12:27 文/記者朱語蕎
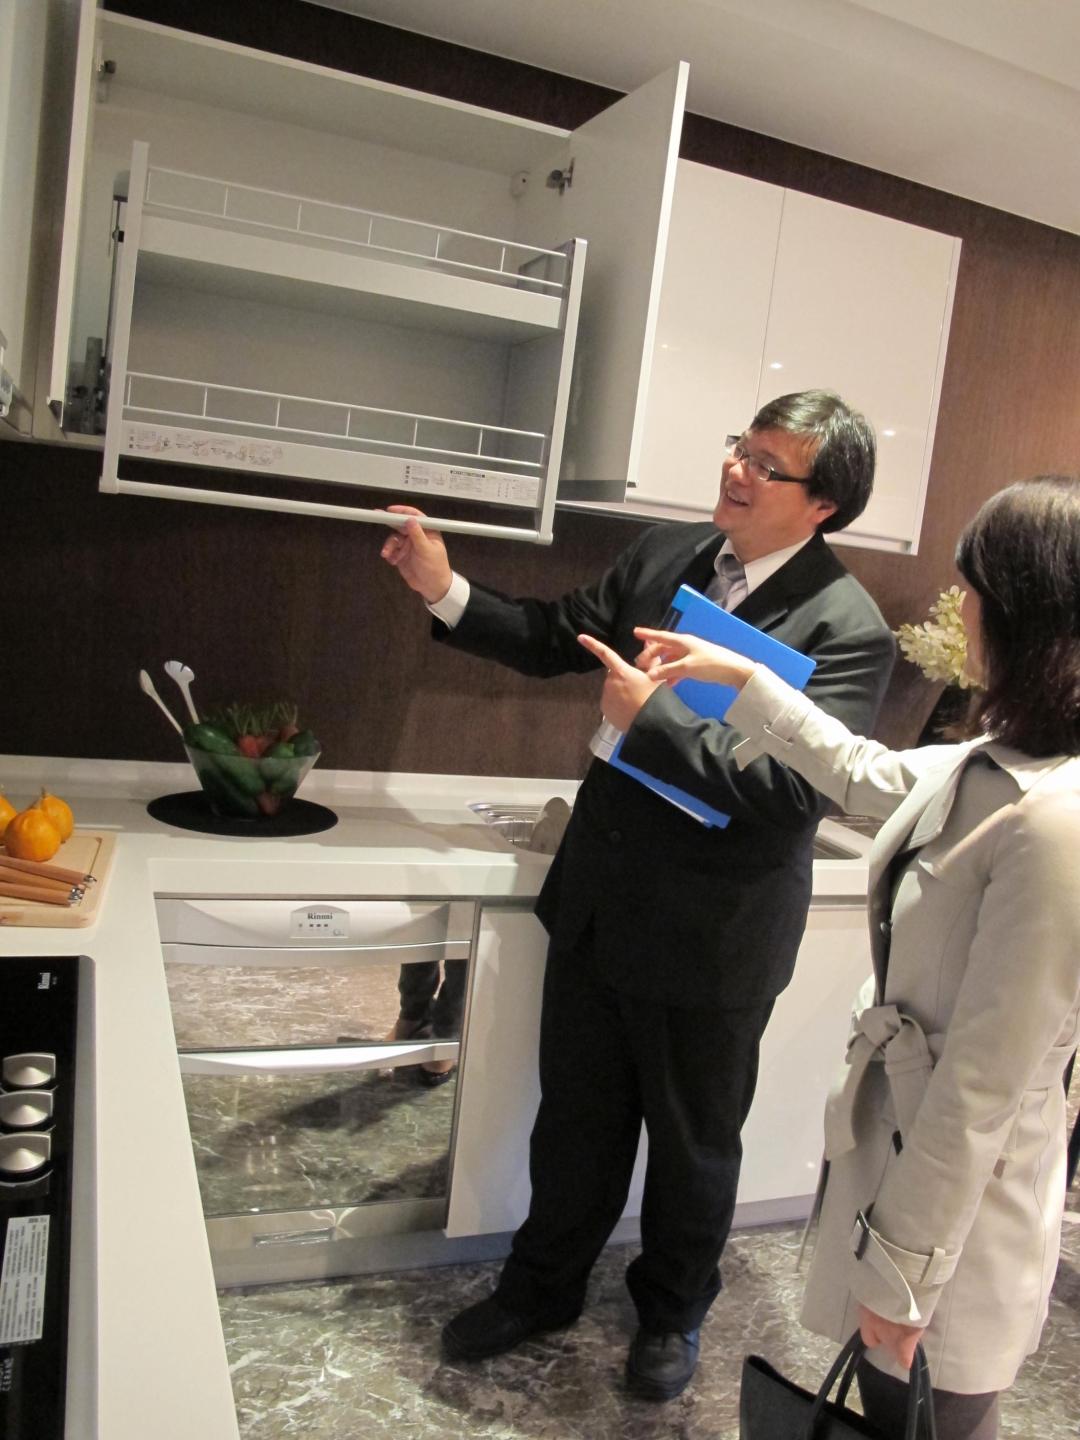
賣屋附贈家具家電不能列入房屋交易成本,扣抵房地合一或財產交易所得稅。(資料照、記者朱語蕎攝)
民眾賣房時如果連同冰箱、洗衣機、電視、冷氣等家電一起送給買方,這些家電的金額能不能算進房屋成本,拿來扣減房地交易所得?國稅局提醒,隨屋附贈的家電用品屬於可移動的動產,並非房屋本體的一部分,因此不能列為房地交易所得的減除成本,申報時民眾應特別留意。
財政部高雄國稅局表示,個人出售房屋、土地時,計算房地合一稅或舊制財產交易所得,雖然可以減除取得、改良及移轉不動產所支付的相關費用,但並非所有支出都能列入成本。
依規定,個人取得不動產後,在持有、使用期間所支付的費用,必須屬於能增加房屋價值或效能,且不是 2 年內就會耗竭的增置、改良或修繕費用,並且能提出相關證明文件,才可以在計算交易所得時列入成本。
至於民眾常見的冰箱、洗衣機、電視、冷氣、美術燈、抽油煙機及其他廚房用品,如果是在出售房屋時隨屋附贈給買方,由於這些用品可以獨立於房屋主體之外拆卸、搬遷,屬於可移動的動產,與增加房屋本身價值或效能的支出不同,因此不能列報為房地交易成本。
舉例來說,老張在 2024 年 6 月出售一筆於 105 年 9 月取得的房地,適用 20% 稅率,原申報房地合一稅課稅所得 462 萬元,應納稅額 92.4 萬元。
國稅局查核後發現,老張申報的可減除成本中,有 20 萬元是隨屋附贈給買方的家電用品。由於這些家電屬於可移動的動產,並非房地交易相關必要成本,因此遭國稅局剔除。
剔除 20 萬元家電費用後,甲君的課稅所得提高至 482 萬元,應納稅額也增加至 96.4 萬元,最後需補繳 4 萬元。甲君不服申請復查,但經國稅局審理後,仍維持原補稅金額。
國稅局進一步指出,即使出售的房地適用舊制財產交易所得,計算房屋交易所得時,隨屋附贈的家電用品同樣不能列入成本,因為這些支出不符合「取得、改良及移轉房屋所支付的必要費用」。
國稅局提醒,民眾申報房地合一稅或舊制財產交易所得時,收入、成本及費用都會依相關憑證及實際使用情形進行核實審查。因此,賣房時若有附贈家電,不能因為家電價格已反映在交易安排中,就直接將該筆金額列為房屋成本扣除。
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法
房市築底倒數?專家揭「3+1」判讀指標:「這年」將迎轉折