ครัวเรือนไทยแบกหนี้หลังแอ่น เกือบ 8 แสนบาททำนิวไฮนับตั้งแต่ปี 52泰国家庭背负着巨额债务,自 2009 年以来已达到近 80 万泰铢的新高。
ม.หอการค้าไทย เผยปี 69 ครัวเรือนไทยแบกหนี้เกือบ 8 แสนบาท สูงสุดเป็นประวัติการณ์นับตั้งแต่ปี 52 เพิ่มขึ้น 7.3% ผ่อนเฉลี่ย 21,935 บาทต่อเดือน เหตุก่อหนี้เพิ่มรายได้ไม่พอรายจ่าย ค่าครองชีพสูง
# สถานภาพหนี้ครัวเรือน
# มหาวิทยาลัยหอการค้าไทย
# ผลสำรวจหนี้ครัวเรือน
# ปัญหาหนี้เชิงโครงสร้าง
# การควบคุมโฆษณาทางการเงิน
ทำไม Stablecoin ถึงเป็นธุรกิจที่ฉลาดที่สุดในโลกการเงิน | Digital Frontiers EP.76
ม.หอการค้าไทย เผยปี 69 ครัวเรือนไทยแบกหนี้เกือบ 8 แสนบาท สูงสุดเป็นประวัติการณ์นับตั้งแต่ปี 52 เพิ่มขึ้น 7.3% ผ่อนเฉลี่ย 21,935 บาทต่อเดือน สาเหตุก่อหนี้เพิ่มรายได้ไม่พอรายจ่าย ค่าครองชีพสูง “ธนวรรธน์” คาดหนี้ครัวเรือนอาจแตะ 16.5-16.6 ล้านล้านบาทปลายปีนี้ แต่สัดส่วนต่อ GDP มีแนวโน้มลดลงเหลือราว 84%
“เอกนิติ” พร้อมชง ครม. 22 ก.ย. ต่ออายุ “ไทยช่วยไทย พลัส” เติมเงินบัตรสวัสดิการเพิ่มให้ด้วย
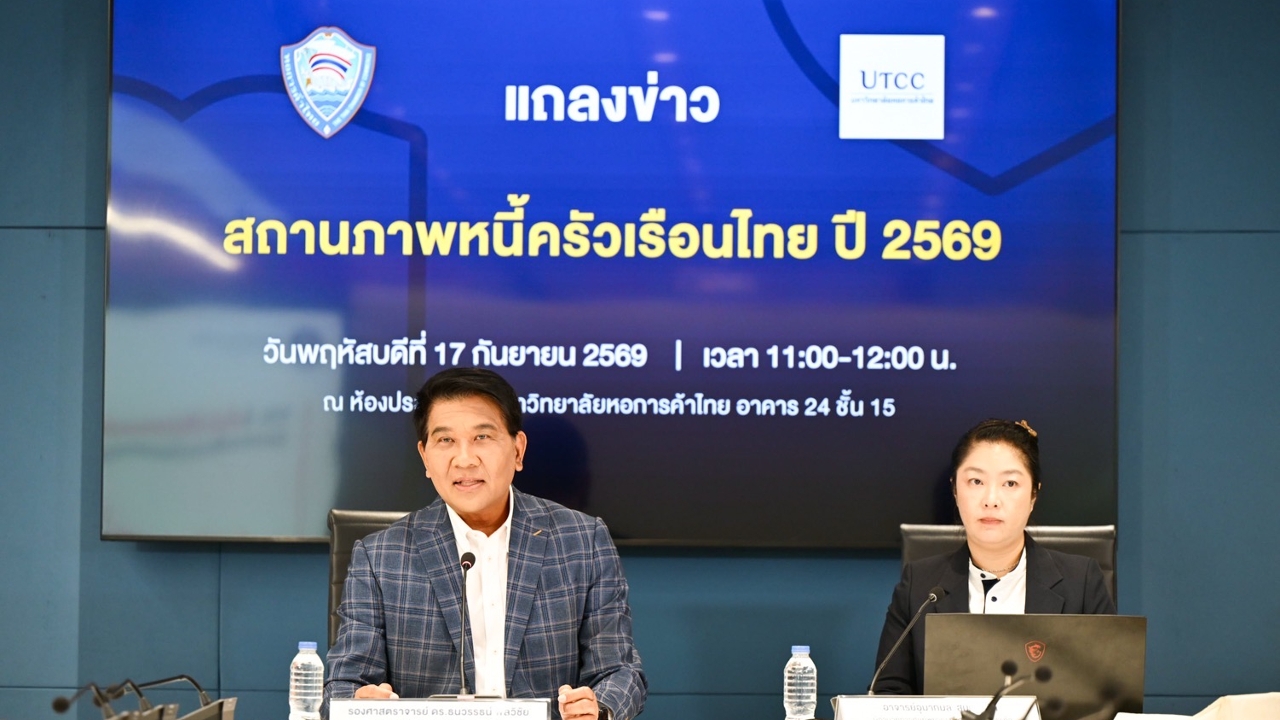
นายธนวรรธน์ พลวิชัย อธิการบดี และประธานที่ปรึกษาศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยถึงผลสำรวจสถานภาพหนี้ครัวเรือนไทย ปี 69 ที่สำรวจจากกลุ่มตัวอย่าง 1,720 ตัวอย่าง ระหว่างวันที่ 7-13 ก.ย.69 ว่า ปัญหาหนี้ครัวเรือนยังถือเป็นปัญหาเชิงโครงสร้างของเศรษฐกิจไทย ที่ต้องเร่งแก้ไข เพราะแม้สัดส่วนหนี้ต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) จะลดลงมาอยู่ที่ 85.2% ในไตรมาส 2 แต่ความสามารถในการชำระหนี้ของครัวเรือนยังอ่อนแอ โดยเฉพาะกลุ่มรายได้น้อยและครัวเรือนที่มีภาระค่าใช้จ่าย โดยผลสำรวจพบว่า 91.8% ของกลุ่มตัวอย่างมีหนี้ ลดลงจาก 95.1% ในปี 68 ส่วนอีก 8.2% ไม่มีหนี้
สำหรับภาระหนี้เฉลี่ยต่อครัวเรือนอยู่ที่ 794,945.49 บาท เพิ่มจาก 740,596.94 บาทในปี 68 หรือเพิ่มขึ้น 7.3% และเป็นมูลหนี้สูงสุดนับตั้งแต่ที่ศูนย์ฯ เริ่มสำรวจสถานภาพหนี้ครัวเรือนในปี 52 โดยเป็นหนี้ในระบบ 77.2% และหนี้นอกระบบ 22.8% สาเหตุที่ก่อหนี้เพิ่ม มาจากภาระทางการเงินในครอบครัว รายได้ไม่เพียงพอกับรายจ่าย ค่าครองชีพสูงขึ้น มีเหตุฉุกเฉินที่ต้องใช้เงินโดยไม่คาดคิด ลงทุนประกอบธุรกิจ ขณะที่ภาระผ่อนชำระเฉลี่ยอยู่ที่ 21,935.31 บาทต่อเดือน เพิ่มขึ้น 8.11% จากปีก่อน
ทั้งนี้ หากพิจารณาลักษณะการก่อหนี้ พบว่า 72% มีเฉพาะหนี้ในระบบ เพิ่มขึ้นจาก 50.9% ในปี 68 ส่วนผู้ที่มีเฉพาะหนี้นอกระบบ ลดลงเหลือ 5% จาก 15.4% และผู้ที่มีทั้งหนี้ในและนอกระบบลดลงเหลือ 23% จาก 33.7% โดยประเภทหนี้ที่พบมากที่สุดในปี 69 ได้แก่ หนี้บัตรเครดิต 55.1% รองลงมาเป็นสินเชื่อส่วนบุคคลเพื่อการอุปโภคบริโภค 45.8%, สินเชื่อยานพาหนะ 41.9%, สินเชื่อเพื่อประกอบธุรกิจ 33.6% และสินเชื่อที่อยู่อาศัย 27.2% ขณะที่หนี้ Buy Now Pay Later (BNPL) อยู่ที่ 14.2% เพิ่มขึ้นจาก 6.2% ในปีก่อน
“หนี้ส่วนบุคคลและบัตรเครดิต นำไปใช้เพื่อการอุปโภคบริโภค ซื้อสินค้าคงทน อุปกรณ์อิเล็กทรอนิกส์ และชำระหนี้เดิม สะท้อนว่าหนี้บางส่วนถูกใช้เพื่อประคองการใช้จ่ายในชีวิตประจำวันและหมุนภาระหนี้เดิม ส่วนหนี้เพื่อประกอบธุรกิจ จะใช้เป็นเงินทุนหมุนเวียน ลงทุนทางการเกษตร และขยายกิจการ สอดคล้องกับภาวะเศรษฐกิจที่ยังฟื้นตัวไม่เด่น รายได้ประชาชนและธุรกิจยังเพิ่มไม่มาก หลายครัวเรือนต้องพึ่งสินเชื่อเพื่อประคองสภาพคล่อง ขณะที่ภาระค่าครองชีพ โดยเฉพาะต้นทุนพลังงาน ยังเป็นแรงกดดันสำคัญ”
อย่างไรก็ตาม มากถึง 73.1% ยังชำระได้ตามกำหนด ขณะที่ 16.1% สามารถชำระได้ไม่เกิน 6 เดือน, 8.9% สามารถชำระได้ไม่เกิน 3 เดือน และ 1.9% ไม่สามารถชำระหนี้ได้ ส่วนในอีก 1 ปีข้างหน้า ส่วนใหญ่ยังมองสถานการณ์หนี้ในเชิงลบ เพราะคาดสถานการณ์จะแย่ลง มีเพียงเล็กน้อยที่มองจะดีขึ้น
สำหรับเรื่องที่ต้องเร่งดำเนินการ คือ เพิ่มค่าจ้างขั้นต่ำหรือปรับโครงสร้างค่าจ้าง สร้างระบบข้อมูลหนี้ครัวเรือนให้ครบถ้วน เพิ่มการควบคุมโฆษณาผลิตภัณฑ์ทางการเงิน และส่งเสริมการออมและการลงทุนระยะยาว
“หนี้ครัวเรือนมีโอกาสเพิ่มขึ้นมาอยู่ที่ 16.5-16.6 ล้านล้านบาทภายในสิ้นปี 69 จากปัจจัยเศรษฐกิจและสภาพคล่องของครัวเรือน แม้สัดส่วนหนี้ต่อ GDP ลดลง แต่ยังไม่ควรตีความว่าปัญหาหนี้ครัวเรือนคลี่คลาย เพราะส่วนหนึ่งเกิดจากความระมัดระวังของสถาบันการเงินในการปล่อยสินเชื่อ ขณะที่ฐานะทางการเงินและความสามารถในการชำระหนี้ของครัวเรือนยังอยู่ในภาวะเปราะบาง”
อย่างไรก็ตาม หาก GDP ไทยปี 69 ขยายตัวได้ 2.5% ประเมินว่า สัดส่วนหนี้ครัวเรือนต่อ GDP จะลดลงจาก 85.9% ในไตรมาสแรก มาอยู่ที่ประมาณ 84% ในไตรมาส 4 และหาก GDP โต 2% สัดส่วนหนี้จะอยู่ที่ 84.4% และหากโต 2.8% สัดส่วนหนี้จะลดลงเหลือ 83.7%
กองบรรณาธิการ หนังสือพิมพ์ไทยรัฐ
# 家庭债务状况
泰国商会大学
# 家庭债务调查结果
# 结构性债务问题
# 控制金融广告
为什么稳定币是金融界最明智的商业模式 | 数字前沿 第76期
泰国商会大学发布的数据显示,到2026年,泰国家庭平均负债将接近80万泰铢,达到2009年以来的最高水平,增幅达7.3%。平均每月还款额为21935泰铢。造成债务增加的原因是收入不足以支付开支以及生活成本高昂。塔纳瓦特预测,到今年年底,家庭债务总额可能达到16.5万亿至16.6万亿泰铢,但占GDP的比重预计将下降至84%左右。
埃克尼蒂准备于9月22日向内阁提议延长“泰人互助加强版”计划,包括向福利卡增加资金。
泰国商会大学经济与商业预测中心总裁兼首席顾问塔纳瓦·波尔维猜先生公布了2026年泰国家庭债务状况调查结果。该调查于2026年9月7日至13日期间进行,共访问了1720个样本。他指出,家庭债务仍然是泰国经济中一个亟待解决的结构性问题。尽管第二季度债务占GDP的比重下降至85.2%,但家庭偿债能力依然薄弱,尤其是在低收入群体和高支出家庭中。调查发现,91.8%的样本家庭背负债务,低于2025年的95.1%,而只有8.2%的家庭没有债务。
平均家庭债务负担为794,945.49泰铢,较2025年的740,596.94泰铢有所增加,增幅为7.3%。这是自该中心2009年开始调查家庭债务状况以来的最高水平。其中77.2%的债务属于正规金融体系,22.8%属于正规体系之外。债务增加的原因包括家庭经济负担加重、收入不足以支付开支、生活成本上涨、突发紧急情况需要资金以及商业投资。平均每月还款额为21,935.31泰铢,较上年增长8.11%。
从债务性质来看,72%的人只有正规债务,高于2025年的50.9%。只有非正规债务的人的比例从15.4%下降到5%,同时拥有正规和非正规债务的人的比例从33.7%下降到23%。2026年最常见的债务类型是信用卡债务(55.1%),其次是个人消费贷款(45.8%)、汽车贷款(41.9%)、商业贷款(33.6%)和住房贷款(27.2%)。与此同时,“先买后付”(BNPL)债务占比为14.2%,高于上一年的6.2%。
个人债务和信用卡债务主要用于消费、购买耐用品、电子设备以及偿还现有债务。这反映出部分债务用于维持日常开支和管理现有债务。另一方面,企业债务则用于营运资金、农业投资和业务扩张。这与当前经济形势相符,经济尚未出现显著复苏,个人和企业收入也未大幅增长。许多家庭依靠贷款来维持流动性,而生活成本,尤其是能源成本,仍然是一个主要的压力点。
然而,仍有高达73.1%的人能够按时还款,16.1%的人能够在6个月内还清,8.9%的人能够在3个月内还清,而1.9%的人则无力偿还债务。展望来年,大多数人仍然对债务状况持悲观态度,预计情况会恶化,只有少数人认为情况会有所改善。
亟需采取的行动包括提高最低工资或改革工资制度、建立全面的家庭债务数据系统、加强对金融产品广告的管控以及促进长期储蓄和投资。
“受经济因素和家庭流动性问题的影响,到2026年底,家庭债务可能增至16.5-16.6万亿泰铢。尽管债务占GDP的比重有所下降,但这并不意味着家庭债务问题有所缓解。这部分是由于金融机构放贷谨慎,而家庭的财务状况和偿债能力依然脆弱。”
然而,如果泰国2026年的GDP增长2.5%,预计家庭债务占GDP的比重将从第一季度的85.9%下降到第四季度的约84%。如果GDP增长2%,债务比率将为84.4%;如果增长2.8%,债务比率将下降到83.7%。
《泰叻报》编辑部。