评股论经:洪新刘海运
洪新刘海运 (ASL Marine) 2026财年营收增长,净利大幅提升。本文分析它的船舶租赁业务的强劲表现及造船和船舶修理业务的稳定情况。
联合早报王阳发查看原文 ↗
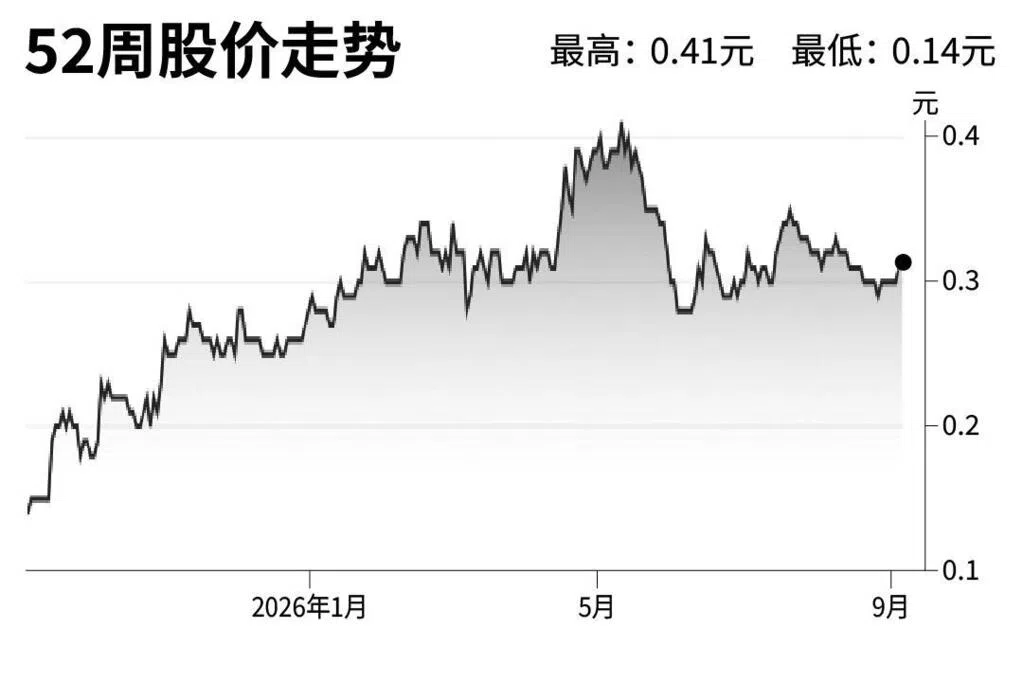
挂牌公司 洪新刘海运的 2026财年营收 增长3%至3亿6070万元,净利增长128.3%至3330万元,皆符合预期,分别达到我们的预测的95%和103%。这个增长主要得益于船舶租赁业务的强劲贡献,而 造船和船舶修理 业务则保持稳定。船舶租赁业务营收上扬10%,毛利率提高至20.1%。
我们维持买入评级,目标价从0.43元稍微下调至0.41元,与12倍的2027财年预测本益比挂钩,符合同业平均。略微下调目标价反映了洪新刘海运近期配股后股本扩大的情况。我们仍然预期,在下一财年,洪新刘海运的净利增长将受益于强劲的船舶维修需求和持续的租船活动。(大华继显)
更多新加坡股市信息,请 点击这里 前往。
手机左右滑动,电脑按 ← → 键,也能切换新闻