川普想壓柴油價 ! 高盛卻算出5個後果:「第2個」最麻煩
〔財經頻道/綜合報導〕美國柴油價格飆至每加侖約6.5美元歷史高位後,川普政府正認真考慮祭出柴油出口禁令。美國總統川普9月27日公開表示,政府正「非常認真」研究限制柴油出口,甚至不排除真的出手。 外媒指出,這項政策看似能把更多柴油留在美國、壓低國內價格,但高盛最新模型卻顯示,後續影響可能比想像中複雜
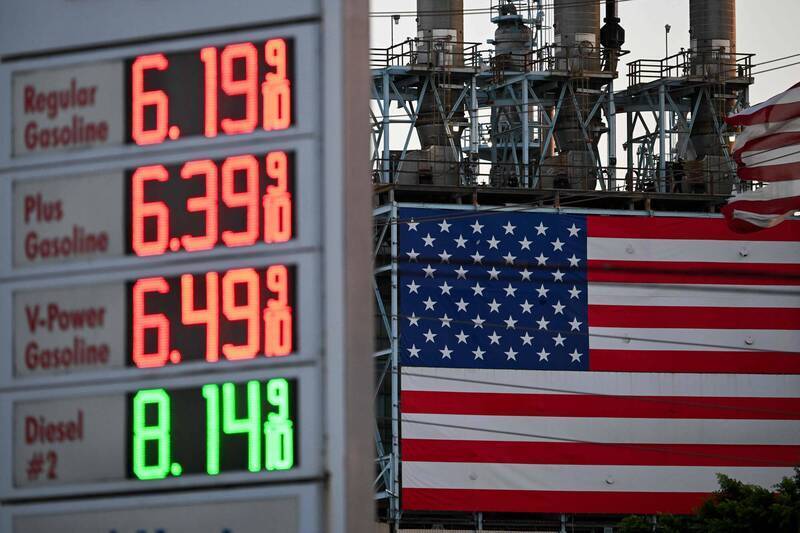
柴油太貴就禁止出口?川普認真考慮,高盛卻算出「9週後的麻煩」。(法新社資料照)
〔財經頻道/綜合報導〕美國柴油價格飆至每加侖約6.5美元歷史高位後,川普政府正認真考慮祭出柴油出口禁令。美國總統川普9月27日公開表示,政府正「非常認真」研究限制柴油出口,甚至不排除真的出手。
外媒指出,這項政策看似能把更多柴油留在美國、壓低國內價格,但高盛最新模型卻顯示,後續影響可能比想像中複雜,恐有5個影響後果,當中的「第2個」影響恐最麻煩,因為預估汽油反而可能變貴。
高盛分析師Daan Struyven等人在9月26日發布研究,假設美國自10月初開始限制柴油出口、並持續約90天,推演政策落地後的5大影響,但高盛強調,這是值得高度關注的情境,但並非該行的基準預測。
影響一:美國柴油價格短期下跌,禁令最直接的效果,是原本出口海外的柴油留在美國國內。高盛認為,隨著庫存增加,批發價格承壓,零售柴油價格也會跟著下降。該行估算,在國內儲槽仍有空間的情況下,出口禁令每持續1週,美國零售柴油價格可能下降約每加侖0.25美元。
以目前每加侖約6.5美元計算,相當於接近4%的降幅。也就是說,出口禁令初期確實可能達到川普政府最想看到的效果:柴油變便宜。
影響二:9至10週後,汽油反而可能變貴。高盛指出,其問題在於,美國目前柴油淨出口量約為每日160萬桶。如果這些柴油突然全部留在國內,庫存將快速累積。他們推算,在其他條件不變的情況下,美國柴油儲槽約9至10週後可能逼近容量上限。
不過,一旦柴油無處可放,煉油廠就可能被迫降低整體開工率,但煉油廠減產時,減少的不只是柴油,汽油和航空燃油供應也會同步下降。高盛估算,一旦柴油庫存逼近上限,美國零售汽油價格可能面臨每週約0.30美元/加侖的上漲壓力。
換句話說,這項政策可能出現最反直覺的結果:為了壓低柴油價格而限制柴油出口,最後卻可能推高汽油價格。而且煉油商通常不會等到儲槽完全裝滿才減產,因此汽油價格壓力可能早於第9週出現。
影響三:歐洲與拉美柴油價格上漲。高盛指出,美國同時也是全球重要柴油出口國,包括歐洲、巴西、墨西哥等市場高度依賴美國柴油供應。該行估算,如果美國出口突然中斷,歐洲ARA柴油批發價格每週可能上漲約3美元/桶,漲幅接近2%。不過,歐洲仍持有大量戰略柴油儲備,可以在短期內釋放庫存、降低價格衝擊。
高盛估計,戰略儲備可能抵銷約一半漲幅,但全球柴油市場高度連動。因此,當歐洲和拉丁美洲買不到美國柴油,就會轉而爭取印度、中東和亞洲供應,等於把壓力從美國轉移到其他地區。
影響四:禁令解除後,美國柴油價格還會反彈,出口限制帶來的低柴油價格並不會永久存在。一旦禁令解除,美國柴油重新出口海外,國內價格就會重新與歐洲、拉丁美洲和亞洲市場接軌。屆時,美國柴油價格可能反彈,海外柴油價格則回落。
但高盛指出,市場未必能完全回到「從未實施禁令」的狀態,其原因是禁令期間,如果美國煉油廠因庫存過高而降低開工率,全球成品油總產量也會一起減少。這意味著,禁令解除後,全球庫存仍可能低於沒有實施禁令的情境。換句話說,政策可以解除,但禁令期間少掉的產量無法立刻補回來。
影響五:高盛反而看多歐洲汽油。高盛指出,他們並沒有因此看空整體成品油市場,反而重申做多2027年歐洲汽油的交易觀點,其原因之一是,目前柴油利潤遠高於汽油,全球煉油商會盡可能提高柴油產量,間接壓縮汽油供應。如果美國限制柴油出口,海外柴油價格進一步上漲,這種調整可能更加明顯。
此外,歐洲汽油戰略儲備規模明顯低於柴油,政府可以用來平抑價格的政策工具也更有限。因此,高盛認為,這場柴油危機最後可能不只反映在柴油價格上,汽油反而可能成為下一個更值得關注的市場。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法