非農業用地仍作農用 這樣做少繳遺產稅560萬
〔記者鄭琪芳/台北報導〕財政部北區國稅局表示,被繼承人原來所有的「農業用地」,於死亡前經政府依法變更為「非農業用地」,但受限於土地所在地的都市計畫細部計畫尚未完成,或尚未實施市地重劃、區段徵收,導致於被繼承人死亡時仍無法按變更後的用途使用,只要現況仍維持農業使用,並取得農業與都市計畫主管機關核發的
LTN經濟通》凡事看中國臉色?台灣親密卻現實的東協貿易夥伴
拚製造業回流!川普將宣布愛荷華州投資案 150億美元蓋鋼鐵廠
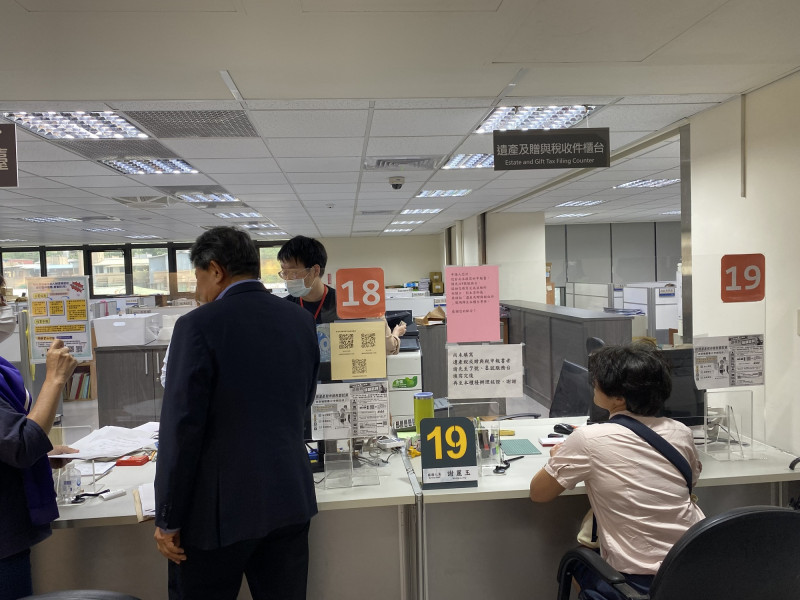
北區國稅局表示,非農業用地仍作農用,符合一定條件並檢附相關文件,可申請免徵遺產稅。(記者鄭琪芳攝)
〔記者鄭琪芳/台北報導〕財政部北區國稅局表示,被繼承人原來所有的「農業用地」,於死亡前經政府依法變更為「非農業用地」,但受限於土地所在地的都市計畫細部計畫尚未完成,或尚未實施市地重劃、區段徵收,導致於被繼承人死亡時仍無法按變更後的用途使用,只要現況仍維持農業使用,並取得農業與都市計畫主管機關核發的證明文件,就能比照「農業用地」享有免徵遺產稅的優惠。
北區國稅局說明,依據「農發條例」第38條之1規定,農業用地經變更為非農業用地後仍作農業使用,若符合以下兩項條件之一,並取得農業與都市計畫主管機關核發的證明文件,即可申請免徵遺產稅:一、細部計畫尚未完成:依法應完成的細部計畫尚未完成,導致已依法變更的「非農業用地」,無法准許依變更後的計畫用途使用;二、重劃或徵收尚未實施:已依法變更為「非農業用地」,且土地所在的都市計畫已發布細部計畫,但都市計畫書規定應實施市地重劃或區段徵收,在正式公告實施計畫前,土地仍無法依新用途建築使用。
北區國稅局強調,若該土地於被繼承人死亡時已經可以依照變更後的用途(如住宅區、商業區)進行開發或建築使用,即使仍從事農業生產,但未取得「農發條例」第38條之1規定的證明文件,也無法再適用免徵遺產稅的規定。
舉例說明,被繼承人甲君遺留一筆位於桃園市都市計畫「住宅區」的A土地,公告現值2800萬元;繼承人乙君於申報甲君遺產稅時,主張A土地符合農業使用規定,欲申請依「遺贈稅法」規定扣除農業用地扣除額,但僅提示農業用地作農業使用證明書;國稅局輔導乙君向桃園市政府都市發展局申請出具A土地符合「農發條例」規定的公文書,經乙君補齊公文書後,核定准予扣除A土地的遺產價值2800萬元,核減遺產稅560萬元。
北區國稅局提醒,上述經核准免徵遺產稅的A土地,依「遺贈稅法」第17條第1項第6款規定,同樣受到「5年列管」的限制,繼承人自承受之日起5年內,必須持續作農業使用,若期間發生未繼續經營、移轉或廢耕等情事,將會被依法追繳原免徵的遺產稅。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法