美国就业数据降温 美股走高纳指创新高
美国就业数据放缓引发市场对美联储加息预期调整,推动美股上涨及美元波动,影响投资者关注全球经济动态。
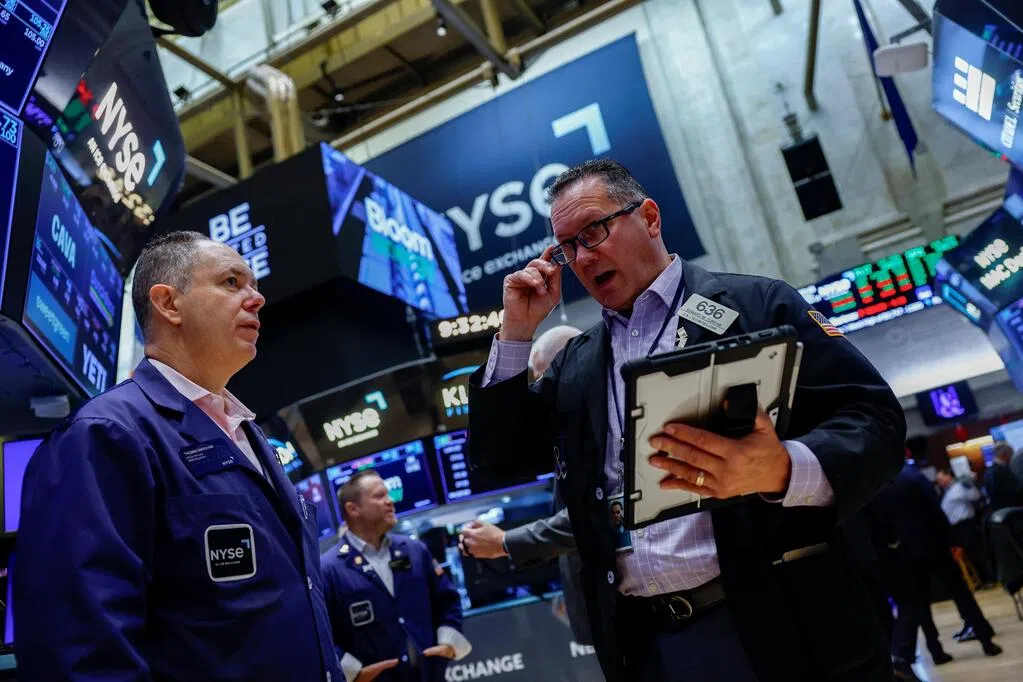
美国9月就业增长低于预期,市场对美国短期内进一步加息的预期降温,带动美股星期五(10月2日)走高,纳斯达克100指数创下新高。
标普500指数上涨0.7%,纳斯达克100指数上涨1%,道琼斯工业平均指数上涨0.5%。
彭博社报道,美国劳工部数据显示,9月非农就业人数增加2万9000个,远低于彭博调查经济师预估的中位数9万个;前两个月的就业增幅也向下修订。失业率从4.1%升至4.2%,主要反映劳动力人数增加;工资增幅也有所放缓。
就业数据公布后,交易员一度大幅降低对美国联邦储备局今年再次加息的预期,货币市场一度认为10月加息的概率低于25%。不过,截至周五收市,市场对联储局年底前再加息的预期有所回升。
Principal Asset Management首席策略师沙阿(Seema Shah)说,低于预期的就业数据应会让美联储10月加息的可能性明显降低。就业增长放缓、工资增幅减弱以及失业率上升,都显示就业市场正在降温,而不是重新加速。
不过,eToro分析师肯威尔(Bret Kenwell)指出,市场再次出现“坏消息就是好消息”的说法,但寄望就业市场转弱以换取更宽松的金融环境,并非没有代价。通胀仍是问题,但就业市场若明显恶化,又会带来另一项风险。
债市方面,美国10年期国债收益率上涨4个基点至5.28%。本周一度升至2002年以来最高水平。市场近期持续担忧通胀居高不下、政府支出增加,以及企业为人工智能建设融资而大举举债。
汇市方面,美元指数周五下跌0.3%,创一个月来最大单日跌幅。美元兑主要货币普遍走低,欧元上涨0.1%至1.1257美元,英镑上涨0.4%至1.3246美元,日元上涨0.2%至每美元兑157.82日元。
不过,美元本周仍上涨约0.8%,连续第三周走高,是2025年1月以来最长的连涨周期。分析师指出,欧洲财政风险以及中东局势推高能源价格,仍可能支撑美元的避险需求。
个股方面,特斯拉第三季销量优于预期;波音737 Max的软件故障经美国联邦航空管理局小组认定不构成安全风险。耐克则宣布裁员并展开大规模业务重组。西部数据和希捷科技股价下跌,此前有报道称东芝计划投入约600亿日元,将硬盘生产能力提高一倍。