零售业疲态不阻零售房地产交易 交易额同比近翻倍
尽管新加坡零售销售疲软,但零售房地产交易额今年至今已近翻倍。本文探讨了投资者对零售资产的强劲需求及市场信心。
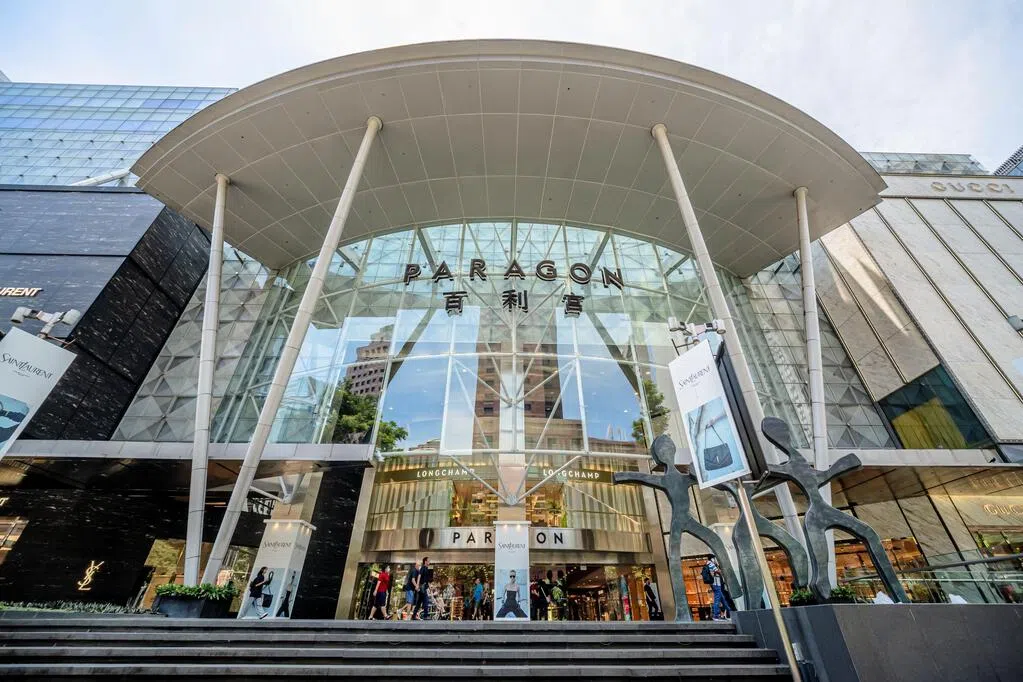
新加坡零售销售表现依旧疲软,但零售房地产交易转趋蓬勃,今年以来交易额已约达70亿元。
美国9月宣布加息,分析师认为,这或会促使投资者采取更谨慎的投资策略。不过,由于零售房地产收益率仍具吸引力,投资活动预计仍可获得支撑。
根据统计局数据,今年8月我国的零售销售同比增长0.7%,增速比7月的1.3%慢,也是今年1月以来最低的增幅。然而,今年以来,零售房地产交易金额则比去年多了近一倍。
世邦魏理仕(CBRE)提供给《联合早报》的数据显示,2023年至2025年,每年的零售房地产交易额都低于40亿元。截至9月22日,今年的交易额达73亿8000万元,比2025年全年的37亿5000万元增加将近一倍,也比2022年疫情后的高峰51亿元显著多44.6%。
世邦魏理仕东南亚研究主管宋明蔚受访时说:“这反映投资者对零售资产的需求强劲复苏,主要得益于零售业基本面改善,以及投资者对新加坡零售市场的信心增强。”
乌节路地标高端商场百利宫(Paragon)虽然包含医疗中心,但零售空间占大部分,因此这宗39亿元的交易仍是今年以来最大宗零售房地产交易。
若只看纯零售资产,今年以来最大宗交易为白沙坊(White Sands),交易额为4亿6700万元;其次是以4亿2800万元售出的武吉班让大厦(Bukit Panjang Plaza)。
戴德梁行(Cushman & Wakefield)新加坡及东南亚研究部主管黄显洋受访时说,交通便利、租户组合吸引人的优质购物商场,客流量依然保持稳健,出租率也居高。
他说:“投资者的兴趣依旧集中在更高质量的零售资产,尤其是拥有庞大周边住宅覆盖的市郊购物中心。这类资产主要满足必需消费,能提供稳定收入流,对经济下行也有防御性。”
第一太平戴维斯(Savills)研究与咨询执行董事张敏璋受访时也说:“相比借贷成本,零售房地产的收益率更具吸引力,因此受到投资者青睐。”
乌节路是新加坡零售业的集中地,除了百利宫的交易外,今年也不乏零售混合办公楼或住宅的交易,例如综合零售与办公楼的伟乐坊(Wheelock Place)、结合零售和住宅的先得坊(The Centrepoint)后栋,以及诗阁广场(Scotts Square)的四层永久地契零售商场。
戴德梁行亚太区零售销售与策略主管阿加瓦尔(Sona Aggarwal)受访时说,如今购物已不再是购物商场的唯一吸引力。综合项目的优势在于,可在同一地点融合零售、餐饮、办公、住宅及休闲等互补业态,打造一个多元化的商业生态系统。
张敏璋指出,乌节路的商场很少出现交易,因为持有的年份已久,一旦出售,卖家的收益相当可观。
反观市郊购物商场,交易相对活跃,主要因为业主多为私募股权公司或投资公司,因而更倾向于通过出售资产实现资本收益。
据日前的报道, SC Capital Partners以2亿7600万元出售盛港的河滨坊 (Rivervale Mall),卖价比七年前买入价高出20%。
另一方面,市场也担忧零售房地产易手后会推高租金。张敏璋说:“未来几年,租金每年还是会增长约2%,但由于零售业者面临的逆风依然很大,业主无法大幅提高租金。”
在提到美国加息的影响时,黄显洋认为,如果持续加息,或未来的利率走向持续不明朗,大宗房地产交易可能会因为投资者更谨慎而趋缓。不过,零售资产还是能提供有利的回报,净收益率在4%至5%之间。
“这个收益率范围仍高于当前的借贷成本,而且零售资产能产生正现金回报率,这将支撑投资活动。”