新ETF登场 理财自主迈出新一步
10月13日起,新加坡散户投资者首次可通过新加坡交易所,买卖4只追踪全球发达市场及美国股市、以新元计价的交易所挂牌基金(ETF)。
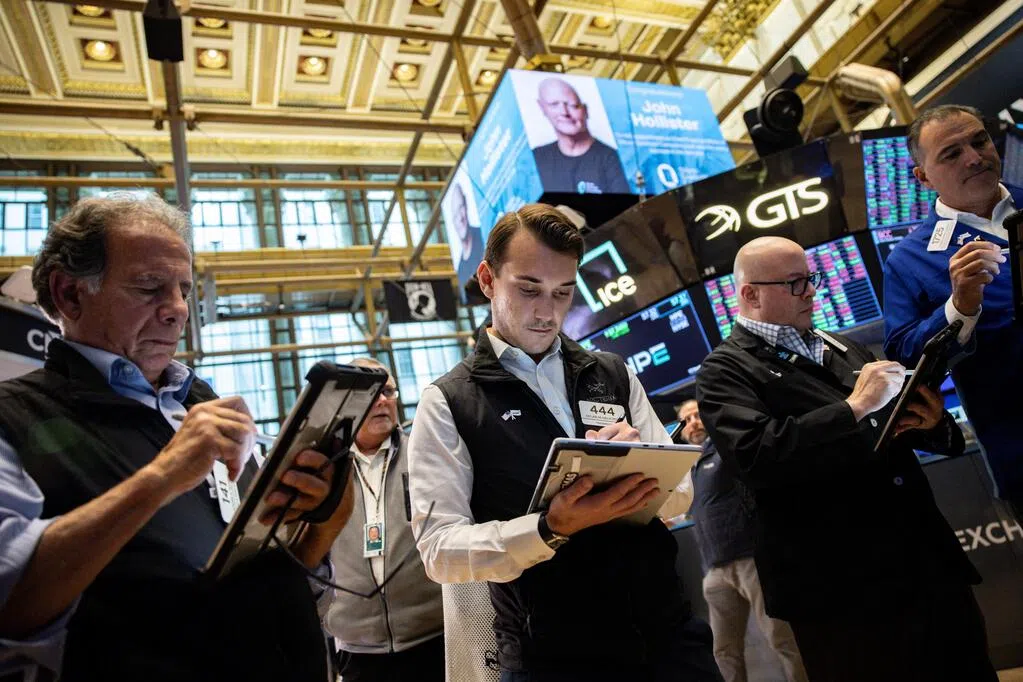
10月13日起,新加坡散户投资者首次可通过新加坡交易所,买卖4只追踪全球发达市场及美国股市、以新元计价的交易所挂牌基金(ETF)。
这四只ETF年度总费用率(Total Expense Ratio,简称TER)介于0.03%至0.20%,投资者可使用现金或退休辅助计划(SRS)资金投资。它们均属DWS旗下的Xtrackers品牌,在爱尔兰注册,属于欧洲广泛采用的UCITS基金。
这四只ETF的上市,让普通投资者参与全球股市的途径更加便利。这类低成本投资选择,过去主要由机构及高净值客户享有,如今正逐步走向大众。
十年前,我在一家资助社会公益项目的基金会担任首席投资总监,已能以低成本投资全球指数基金。
但这主要是机构及高净值投资者较容易取得的投资工具。普通投资者若通过理财顾问投资,除了基金费用,还可能须支付顾问费和销售费。
后来智能投顾及线上投资平台陆续推出低成本指数基金,才逐步降低投资门槛。不过,为了支付服务成本,智能投顾和投资平台仍在基金费用之外,每年收取0.30%至0.60%的附加费用。
2024年,这一局面出现转变。辉立资本(PhillipCapital)采纳MoneyOwl的建议,在旗下供投资者自行买卖的POEMS平台上架东方汇理资产管理(Amundi)单位信托基金,不另收销售费、顾问费或平台费。(MoneyOwl基于社会使命促成这项安排,并未从中收取任何商业报酬。)
不过,并非所有自行投资的投资者都青睐单位信托基金:下单时无法确定成交价格,赎回款项到账也较慢,最长可达交易日后的第七个工作日。有些投资者也希望使用其他平台。
若要通过ETF获得类似投资组合,就须到海外交易所购买以外币计价的ETF,承担相应的风险和隐性成本。此次推出的Xtrackers UCITS ETF,有助于减轻部分风险和成本,让投资更便利,但也有自身的风险与成本需要考量。
1. 股息预扣税较低 :这4只ETF均注册于爱尔兰,相较于前述东方汇理单位信托基金及美国注册ETF,一大优势是美国股票的股息预扣税负担较低。根据美国与爱尔兰的税收协定,UCITS ETF持有美国公司股票所获的股息,通常适用15%的预扣税率;相比之下,新加坡个人投资者持有美国注册ETF,所收取的股息一般须缴付30%的预扣税。以标普500指数的股息率1.1%计算,预扣税率从30%降至15%,相当于每年节省投资额的约0.165%,可达部分低费率基金总费用率的数倍。像追踪全球发达市场的UCITS ETF也可受惠,因为美股约占MSCI世界指数的七成。
2. 可降低美国遗产税风险: 美国注册ETF,即使在新加坡挂牌,也可能涉及美国遗产税。投资者去世时,若包括这类ETF在内的美国境内资产总值超过6万美元,遗产执行人一般须申报,适用税率最高可达40%,相关程序也可能延迟受益人取得资产。在新加坡挂牌的新Xtrackers ETF,则与前述东方汇理单位信托基金一样,非美国人士持有这些基金一般不会涉及美国遗产税 。
3. 以新元交易,可省兑换费: 投资以外币计价的ETF或单位信托基金,买入时将新元兑换成外币,赎回时将款项换回新元,都可能产生兑换成本。这些成本往往隐含在证券行或平台提供的汇率中。据估计,每次兑换的汇率价差可达0.30%至0.80%,同样是总费用率的数倍。新Xtrackers ETF与东方汇理单位信托基金均以新元计价,可省去这类兑换成本。须注意,以新元计价并不等于已对冲汇率风险,底层资产所涉及的外币兑新元汇率变动,仍会影响投资回报。
4. 买卖价差会影响实际成本 :ETF在交易所买卖,投资者通常按卖方要价买入、买方出价卖出,两者之间的差额就是买卖价差,受底层资产流动性、市况及做市商活动等因素影响。长期持有可减少交易次数,但价差过大或流动性不足,仍会增加买卖成本。
5. 小额投资更要留意佣金 :买卖ETF可能产生经纪佣金及其他交易费用,收费因平台而异。交易费用对小额投资者及定期投资计划参与者的影响尤其显著,因此须留意最低投资额、买卖价差及各项收费。
ETF终究只是一种投资工具的“包装”。就像挑选食物便当时,要看盒里装了什么,选择ETF也须看它投资哪些市场和公司,以及这些资产是否符合自己的投资目标。
成功投资不只在于降低成本,也在于持续投资、不择时,以及分散风险、不择股。
不择时,是因为市场通常能迅速反映已知信息,投资者很难靠预测买卖时机持续跑赢市场。与其追逐短期涨跌,不如承受市场波动、保持投资,以争取长期回报。不择股,则是因为我们很难准确预测,哪些国家、行业或公司会成为长期赢家或输家。
分散投资有助于降低过度集中所带来的重大损失风险,也让我们有机会分享赢家的增长成果。主动型基金的成绩单,正反映了即使是专业基金经理,也难以靠择时和择股持续跑赢基准指数。标普道琼斯指数公司定期发布的标普指数与主动基金表现报告,比较主动型基金与相应基准指数的表现,长期数据显示,多数主动型基金未能跑赢指数。
低收费、被动追踪全球指数的基金,正能体现跟随市场与分散风险的原则。这种投资方式不依赖主观预测,而是按各家公司在市场中的市值比重配置,分享全球企业的增长成果。通俗地说,就是不猜谁会赢,而是搭上整个市场的“顺风车”。
按市值加权的指数投资,常被批评过度集中于大型公司。但这种批评误解了分散投资的原意:分散投资并非要求每家公司占比相同,而是避免押注自己能预先挑出赢家。事实上,股票市场的回报向来由少数公司主导,并非平均分布。
亚利桑那州立大学金融学教授贝森宾德(Hendrik Bessembinder)在一项涵盖美国股市百年表现的研究中发现,1926年至2025年间,2万9081家公司中,仅46家就贡献了股市净财富创造总额的一半。通过指数基金广泛持有整个市场的好处,正是不必预先识别这些赢家,也能分享它们的回报,弥补多数公司表现平平的不足。
新登场的ETF,为新加坡散户投资市场迈出重要一步。愿意自行投资的大众,如今有了更便利的途径,参与低成本、分散化的全球投资,并减少持有美国注册或外币计价ETF可能涉及的股息预扣税、遗产税、身后资产转移程序及外汇兑换成本。不过,要让长期投资者真正受益,基金须维持足够的流动性和较窄的买卖价差,投资者也须坚持长期投资,避免短线炒作。
这项发展不仅丰富了个人的投资选择,也有助于提升大众的理财能力和自主权。当投资者能自行取得优质、低成本的投资产品,顾问和平台的价值,就更须体现于专业建议与服务质量,而不只是提供购买产品的渠道。投资者仍可选择为这些增值服务付费。这将推动业界提升水平,促进更成熟的个人理财体系,也让国民更有能力掌握自己的财务未来。
(作者是MoneyOwl执行总裁兼投资总监黄君亭)