台積電跌破2400元 內資報告抱屈喊「評價偏低」
〔記者張慧雯/台北報導〕台股權值王台積電(2330)自今年高點2590元一路下殺,上周四更跌破2400元大關,以2385元作收;元大投顧最新報告直指「台積電2027年報價調漲、2028年追加N3產線,目前評價偏低」,給予目標價3500元。 元大投顧指出,台積電第三季N7以下製程比重來到79%,HP
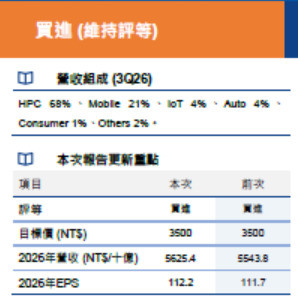
台積電跌破2400元,內資報告抱屈喊「評價偏低」。(擷取自法人報告)
〔記者張慧雯/台北報導〕台股權值王台積電(2330)自今年高點2590元一路下殺,上周四更跌破2400元大關,以2385元作收;元大投顧最新報告直指「台積電2027年報價調漲、2028年追加N3產線,目前評價偏低」,給予目標價3500元。
元大投顧指出,台積電第三季N7以下製程比重來到79%,HPC、手機、車用皆雙位數季增,消費性則季減10%,毛利率不如預期,但每股稅後盈餘(EPS)達 29.43元仍優於預期;報告也預估,第四季營收財測為523-543億美元、季增14%約在市場共識上緣,EPS預估將續創新高來到33.48元。
同時,台積電維持2026年資本支出600-640億美元,美元營收上調至年增44%,並宣布在南科追加一座N3廠,預計2028年上半年量產;元大投顧也將台積電2028年稅後EPS上修至197.19元,更直指整體而言台積電憑藉領先技術、卓越製造執行力及前後段高度整合能力,在先進製程領域仍具穩固領導地位,且未來2年至3年皆可維持主導優勢。
元大投顧認為,台積電2027年先進製程報價將上漲5-10%、成熟製程上漲0-5%,加上N2量產對毛利率稀釋的幅度及影響時間縮小,預估2027、2028年毛利率將分別站上69%、72%,獲利能力將持續提升,而南科追加一座N3產線,2026、2027、2028年EPS上修至112.23元、157.06元、197.19元,今年下半年起新款AI晶片推出及N2量產雙雙貢獻營收,且台積電確認美國Data Center及電廠建置進度順利,AI需求成長無虞,未來2-3年在先進製程及先進封裝領域皆無具威脅性的競爭對手,以2027、2028年獲利計算,目前本益比約在16倍、12倍偏低位置,維持「買進」建議,目標價維持3500元。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法