被繼承人遺有抵押權 遺產稅申報看過來
〔記者鄭琪芳/台北報導〕財政部中區國稅局表示,被繼承人遺有抵押權所擔保的債權,繼承人應依實際未獲清償的債權金額併入遺產申報,而非以抵押權登記金額申報。 中區國稅局說明,抵押權是當債權不獲清償時,對於債務人或第三人不移轉占有而提供擔保的不動產,可就其賣得價金受清償,是抵押權性質為物權而非債權,是為擔
LTN經濟通》左手翡翠右手稀土 卻是南亞最窮國
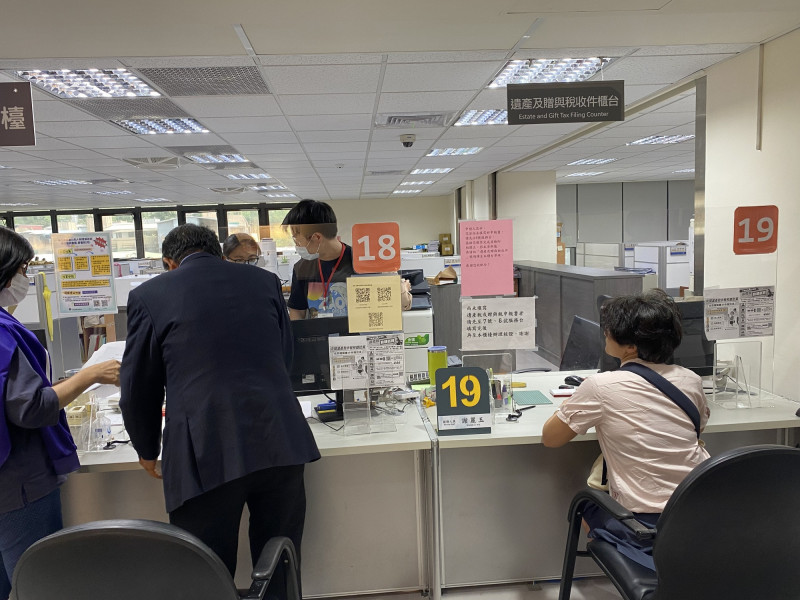
中區國稅局表示,被繼承人遺有抵押權所擔保的債權,應依實際未獲清償的債權金額併入遺產申報。(記者鄭琪芳攝)
〔記者鄭琪芳/台北報導〕財政部中區國稅局表示,被繼承人遺有抵押權所擔保的債權,繼承人應依實際未獲清償的債權金額併入遺產申報,而非以抵押權登記金額申報。
中區國稅局說明,抵押權是當債權不獲清償時,對於債務人或第三人不移轉占有而提供擔保的不動產,可就其賣得價金受清償,是抵押權性質為物權而非債權,是為擔保債權而存在;因此,計算遺產價值時,應依「遺贈稅法」施行細則第27條規定,以債權金額申報遺產,若該債權有利息約定,則應加計至被繼承人死亡日止已經過期間的利息額。
而且,不論被繼承人生前設定權利種類為普通抵押權或最高限額抵押權,繼承人於申報遺產價值時,均應根據生前受償情形,而非依土地登記謄本的他項權利部所載抵押權設定「擔保債權總金額」申報,應以實際所遺債權金額據以申報。
舉例說明,甲君於2025年借款200萬元給乙君,並約定以乙君所有土地作為擔保設定抵押,抵押權登記金額350萬元,甲君於該債權受清償前死亡,其繼承人申報遺產稅時,應就實際未償還債權200萬元併計遺產總額申報,而非以抵押權登記金額350萬元申報。
中區國稅局提醒,若抵押權人於主債權因清償而消滅,但尚未完成抵押權塗銷登記前死亡,繼承人於辦理遺產稅申報時,應檢附債務清償證明資料並主張所遺債權金額為0元,避免日後徵納爭議。民眾如有任何稅務疑問,可撥打免費服務電話「0800-000321」。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法