在宅醫療險成新趨勢 專家教保單怎麼補強
〔記者吳欣恬/台北報導〕健保署自2024年7月推動「在宅急症照護試辦計畫」,將住院級醫療服務直接搬回家中,至2026年4月底已累計服務7788人次,近9成病人順利完成治療。衛福部也規劃推動癌症居家化療,今年9月起,多家壽險公司更陸續推出在宅醫療險,醫療與保險正同步走進家中。對於在宅醫療險的選擇,磊
台灣半導體產值今年估破9.1兆 侯永清重申「支持評估重啟核電」
友達中科廠賣台積電處分利益185億!華亞廠售廣達案喊停
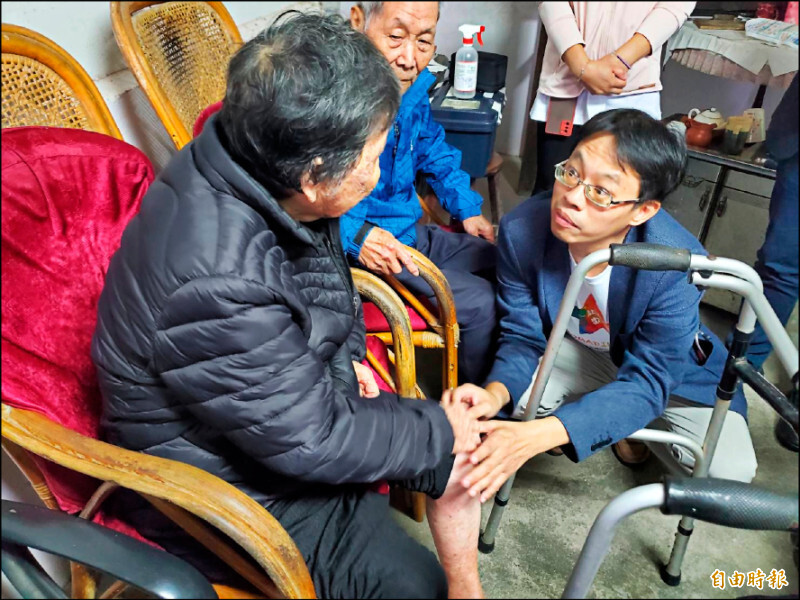
健保署自2024年7月推動「在宅急症照護試辦計畫」。(資料照)
〔記者吳欣恬/台北報導〕健保署自2024年7月推動「在宅急症照護試辦計畫」,將住院級醫療服務直接搬回家中,至2026年4月底已累計服務7788人次,近9成病人順利完成治療。衛福部也規劃推動癌症居家化療,今年9月起,多家壽險公司更陸續推出在宅醫療險,醫療與保險正同步走進家中。對於在宅醫療險的選擇,磊山保經首都營運處業務總監張若雯提供三方向的建議。
張若雯觀察,最近客戶常問她,當治療改在家中進行時,保障該如何銜接?目前推出的在宅醫療險多為1年期商品,續保由保險公司每年評估,在宅理賠範圍則依主管機關公告的急症照護項目而定。她指出,這是保險公司觀察市場反應的第一步。隨著在宅治療逐漸普及,未來新推出的醫療險可望將在宅治療納入給付項目,手上的保單也需要跟著定期檢視並適時調整。
檢視的第一步,是弄清楚自己買了什麼。張若雯常用記帳來比喻,買東西會記帳,保單也值得好好記一次帳。民眾可以透過壽險公會的「保險存摺」查詢名下保單,再依醫療、重大傷病、癌症、意外等類別列出各項保障額度,有填上數字的就是已經規劃的部分,留白處則是可以進一步了解的地方。最後,對照現在的醫療費用與家庭責任,和信任的專業人員討論調整方向。
她強調,過去買的每一張保單都有當時的意義。她曾遇過一位客戶,出生時由父母投保,住院日額是500元,20、30年後仍維持原額度。她說,這反映的是當年的物價,定期檢視,就能讓保障跟上現在的生活。她建議,生活穩定時每3到5年檢視一次,遇到結婚、買房、生小孩等家庭責任增加的時刻,也是重新檢視的好時機。
整理完保單,若要補強,張若雯建議先留意兩個地方:首先,是實支實付醫療險的醫療雜費,部分早期保單的額度約在5萬到6萬元,民眾可對照現今醫療費用,考量是否調高;其次,是重大傷病一次金,民眾可檢視手上是否已有相關保障,再依需求規劃。張若雯認為,在宅醫療險較適合40歲到60歲之間,既有醫療額度偏低又希望控制保費的族群,因為住院也能申請理賠,可以用來提高住院保障,而年輕族群則建議先把實支實付額度規劃完整。
最後,需要留意的是,在宅急症照護的對象以75歲以上的高齡長者為主,目前在宅醫療險的新投保年齡上限介於54歲到75歲,已投保者經保險公司評估後,續保最高可至80歲或85歲,及早規劃,保障就有機會延續到更高齡。對已超過新投保年齡的長輩,張若雯建議改以儲蓄準備,長輩若有經濟能力,可專款專用預留醫療費;若由子女照顧,兄弟姊妹可每月固定提撥一筆金額,一起為父母預備醫藥與照護費用。她說,每個人都把自己的保障準備好,家人之間就能安心,把愛留給彼此。
磊山保經提醒,民眾可趁健康時盤點保單,保留既有保障作為底盤,再依需求補強缺口,讓保障跟上醫療的腳步。實際承保與理賠仍以各保險公司保單條款為準。
一手掌握經濟脈動 點我訂閱自由財經Youtube頻道
不用抽 不用搶 現在用APP看新聞 保證天天中獎 點我下載APP 按我看活動辦法