“ซื้อเป็น แต่ขายไม่เป็น” สาเหตุจริงทำคนติดดอย ถอดกลยุทธ์ K WEALTH CIO ทำอย่างไร ให้รอด-โต ทุกสภาวะ“买入技巧高超,但卖出技巧欠佳”——这才是人们遭受损失的真正原因。K WEALTH首席投资官战略解析:如何在各种市场环境下生存并实现增长。
ถอดกลยุทธ์ K WEALTH CIO บริหารพอร์ตอย่างไร? ให้รอดและโตในทุกภาวะ ชู 3 กลยุทธ์ People, Process, Performance ในการเลือกผู้จัดการกองทุนมาช่วยบริหารเงิน
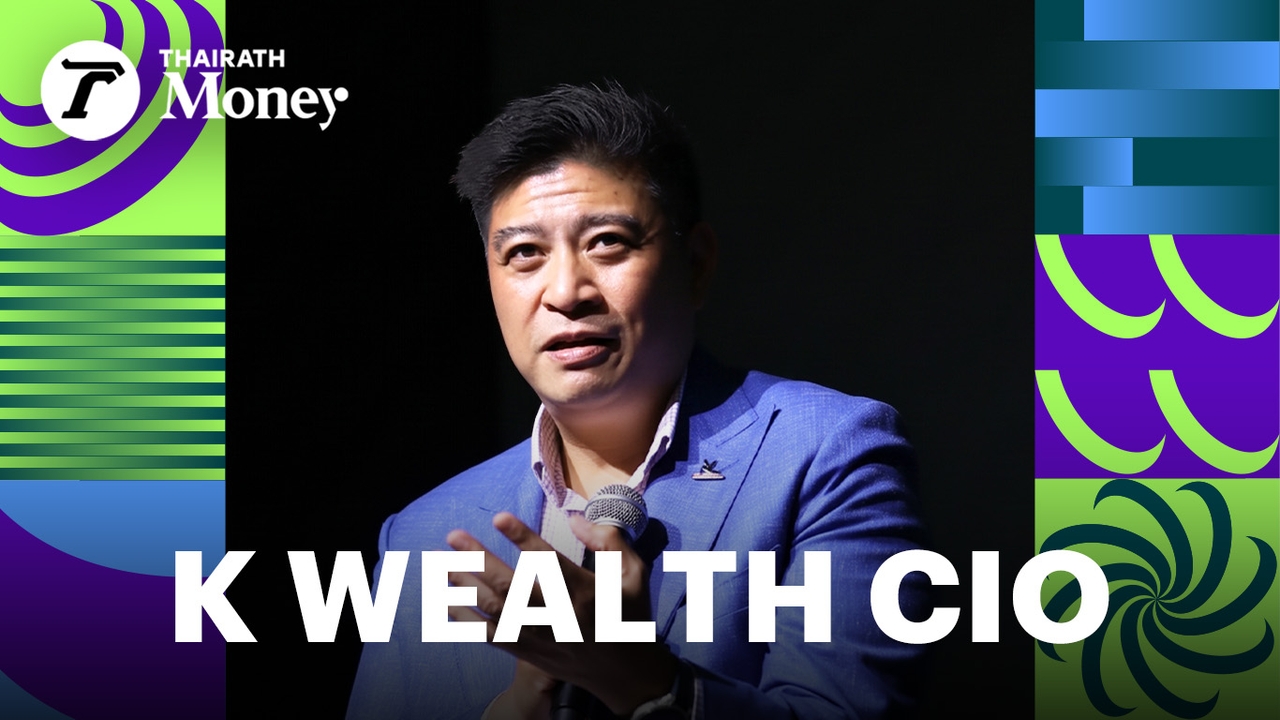
# CIO ธนาคารกสิกรไทย
# การกระจายความเสี่ยง
Nebius เอาเงินจากไหนมาลงทุนมหาศาล? | Digital Frontiers EP.75
จับตา 3 แผน ก.ล.ต. พลิกตลาดทุนไทย ดัน Tokenized MMF-ดึงธุรกิจยุคใหม่ IPO-เดินหน้า TISA เริ่มปี 70
เมื่อเริ่มต้นลงทุน ไม่ว่าเราจะมีเงินก้อนแรก 1,000,000 บาท หรือ 5,000,000 บาท คำถามแรกที่มักพุ่งขึ้นมาในหัวของคนส่วนใหญ่คือ “จะซื้อกองทุนไหนดี?” หรือ “ตัวไหนกำลังมา?”
แต่ในมุมมองของนักกลยุทธ์และผู้บริหารการลงทุนมืออาชีพ Point สำคัญที่สุดกลับไม่ใช่เรื่องของการเลือกสินทรัพย์ทันที แต่เป็นการตั้งคำถามย้อนกลับมาที่ตัวเราเองว่า “เราลงทุนไปเพื่ออะไร?”
บทเรียนจากคนติดดอย ซื้อเป็น แต่ขายไม่เป็น
ดร.ตรีพล ภูมิวสนะ K WEALTH CIO ธนาคารกสิกรไทย ให้มุมมองว่า คนส่วนใหญ่มักประสบปัญหา “ติดดอย” และเหตุผลสำคัญไม่ได้มาจากการซื้อไม่เป็น แต่เกิดจากการ “ขายไม่เป็น” เพราะขาดการกำหนดเป้าหมายและข้อจำกัดที่ชัดเจนตั้งแต่ต้น
ดังนั้นหากเรามีเป้าหมายที่ชัดเจน เช่น ต้องการซื้อคอนโดมิเนียมราคา 5,000,000 บาท โดยต้องวางเงินดาวน์ 20% หรือคิดเป็นเงิน 1,000,000 บาท และปัจจุบันเรามีเงินเริ่มต้น 300,000 บาท เราจะสามารถคำนวณย้อนกลับมาได้ ว่าภายในระยะเวลา 5 ปี เงิน 300,000 บาท นี้ต้องสร้างผลตอบแทนเท่าไรจึงจะโตไปถึง 1,000,000 บาท ได้
เมื่อเป้าหมายชัดเจน สิ่งสำคัญถัดมาคือ การประเมินว่าเรายอมรับความเสี่ยงขาทั้ง “ขึ้น” และ “ลง” ได้มากน้อยเพียงใด?
นักลงทุนหลายคนระบุในแบบประเมินความเสี่ยงว่ายอมรับความเสี่ยงได้สูงถึงระดับ 8 แต่ในชีวิตจริงเมื่อพอร์ตติดลบเพียง 3% - 5% ก็เริ่มเกิดความสั่นไหวและไม่กล้าตัดสินใจ ไม่ว่าจะเป็นการซื้อเพิ่มหรือการ Stop Loss / Cut Loss การไม่กล้าขายตัดขาดทุนเพราะคิดว่า “ไม่ขายไม่ขาดทุน” ที่กลายมาเป็นกับดักทางความคิด เพราะในทางบัญชีและการลงทุน ราคาต้นทุนที่แท้จริงคือราคาของเมื่อวาน หากทิศทางสินทรัพย์นั้นเป็นขาลงยาวนาน การ hold ต่อไปโดยไม่มีเป้าหมาย มีแต่จะทำให้สูญเสียโอกาส
สินทรัพย์ที่ดี อาจไม่ใช่สินทรัพย์ที่เหมาะกับเรา
จากประสบการณ์ในวงการลงทุนเกือบ 30 ปี ของ CIO ดร.ตรีพล ได้ยกตัวอย่างกรณีศึกษาน่าสนใจเกี่ยวกับผู้จัดการกองทุนต่างประเทศรายหนึ่งที่ทำผลงานโดดเด่นอย่างมาก 3 ปีติด (รวมถึงทำผลงานได้ดีทุกไตรมาส) ด้วยกลยุทธ์การคาดเดาผลประกอบการของหุ้นบริษัทใหญ่ โดยการซื้อหุ้นที่คาดว่าจะออกมาดี และช็อตหุ้นที่คาดว่าจะออกมาแย่ ซึ่งเกิดขึ้นปีละ 4 ครั้ง ตามรอบการประกาศงบ
แม้ผลงานในอดีตจะดูดีมาก แต่ CIO มืออาชีพกลับเลือกที่จะ “ไม่ลงทุน” ในกองทุนนี้ เนื่องจากมองว่ากลยุทธ์ดังกล่าวอาศัยปัจจัยรบกวน และการคาดเดาที่สม่ำเสมอได้ยากมาก หุ้นเทคโนโลยีระดับโลกอย่าง Apple มีนักวิเคราะห์ติดตามมากกว่า 500 คน การที่ผู้จัดการกองทุนจะพยายามเอาชนะตลาดด้วยข้อมูลสั้นๆ เป็นเรื่องที่สม่ำเสมอได้ยาก
และในที่สุดกองทุนดังกล่าวก็ล่มสลายไปภายใน 3-4 ปีต่อมา บทเรียนนี้สอนให้รู้ว่าสินทรัพย์หรือกลยุทธ์ที่สร้างผลตอบแทนหวือหวาในระยะสั้น อาจไม่ใช่สิ่งที่สร้างความยั่งยืนในระยะยาว
หลักเกณฑ์ 3 ข้อในการเลือกผู้จัดการกองทุน
สำหรับนักลงทุนทั่วไปที่ไม่สามารถลงลึกวิเคราะห์งบหรือผู้บริหารได้ด้วยตนเอง การเลือกผู้จัดการกองทุนถือเป็นทางเลือกที่ดี โดยมืออาชีพจะมีเกณฑ์คัดเลือก 3 ประเด็นสำคัญ ได้แก่
People (ผู้จัดการกองทุน) คนที่บริหารมีความเชี่ยวชาญ ลึกซึ้ง และมีแนวคิดการลงทุนอย่างไร
Process (กระบวนการลงทุน) มีระบบการบริหารจัดการที่ชัดเจน แน่นหนา และสม่ำเสมอ เพื่อให้สร้างผลงานได้ตามเป้าหมาย
Performance (ผลงานที่สอดคล้อง) ผลตอบแทนต้องเป็นไปตามกลยุทธ์ที่วางไว้ หากหุ้นเทคโนโลยีร่วง แต่กองทุนเทคโนโลยีนั้นกลับไม่ร่วง อาจเป็นสัญญาณเตือนว่าผู้จัดการกองทุนกำลังเปลี่ยนกลยุทธ์นอกเหนือจากกรอบที่ตั้งไว้
ผสานพลัง AI และ Advisor ป้องกันความมั่นใจที่มากเกินไป
ในยุคปัจจุบัน เทคโนโลยี AI เข้ามามีบทบาทอย่างมากในการรวบรวมข้อมูล สรุปข่าวสาร และช่วยวิเคราะห์ แต่สิ่งที่นักลงทุนต้องระวังคือ ความแม่นยำของ Data เนื่องจากในตลาดมีข่าวปลอม (Fake News) จำนวนมาก AI จะตัดสินใจได้ดีขึ้นอยู่กับฐานข้อมูลที่ถูกต้อง การใช้ AI จึงต้องใช้งานอย่างลึกซึ้งและระมัดระวัง
นอกจากนี้ การเปรียบเทียบกระแสความตื่นตัวของเทคโนโลยี AI ในปัจจุบัน ดร.ตรีพล ได้ฉายภาพประวัติศาสตร์ย้อนกลับไปถึงช่วงการสร้างรางรถไฟเมื่อ 200 ปีที่แล้ว รวมถึงการขยายระบบไฟฟ้าในสหรัฐอเมริกา หรือการวางสายเคเบิล ทุกช่วงเวลาที่มีเทคโนโลยีใหม่เกิดขึ้น ตลาดมักจะมีช่วงเวลาที่ลงทุนเกินขนาดเสมอ ดังนั้นการใช้ประสบการณ์ร่วมกับ Advisor หรือผู้จัดการกองทุน จะช่วยเตือนสติว่าเมื่อใดที่ตลาดร้อนแรงเกินไป เราควรจะเริ่มถอยหรือปรับสมดุลพอร์ต
ทั้งนี้ สาเหตุสำคัญที่ทำให้คนส่วนใหญ่ติดดอย มักเกิดจาก “ความมั่นใจที่มากเกินไป” จนมองข้ามข้อจำกัดของตนเอง การกระจายความเสี่ยง (Asset Allocation) ทั้งในหุ้น ตราสารหนี้ ทองคำ หรือสินค้าโภคภัณฑ์ ไม่ใช่เพราะเราเก่ง แต่เพราะยอมรับว่าไม่มีใครคาดเดาอนาคตได้อย่างแม่นยำ 100% การกระจายความเสี่ยงจึงเป็นสิ่งสำคัญที่สุดในการลด Ego ของนักลงทุน downside risk ลง
3 คีย์สำคัญเปลี่ยนความคิดสู่นักลงทุนมืออาชีพ
ทั้งนี้ ดร.ตรีพล ได้ทิ้งท้ายไว้ให้นักลงทุนที่ต้องการนำแนวคิดไปปรับใช้บริหารเงินของตนเอง สามารถสรุปเป็นหลักคิด 3 ข้อ ดังนี้
1.ตั้งเป้าหมายการลงทุนให้ชัดเจน รู้ว่าเราลงทุนเงินก้อนนี้ไปเพื่ออะไร เช่น เพื่อดาวน์คอนโด เพื่อการเกษียณ หรือเก็บออม เพราะเป้าหมายที่ชัดเจนจะเป็นแรงจูงใจในการออมเงินและเป็นเข็มทิศในการตัดสินใจ
2.เข้าใจข้อจำกัดการลงทุนของตนเอง รู้จักตัวเองอย่างแท้จริงว่ายอมรับผลขาดทุนได้เท่าไร มีระยะเวลาในการลงทุนนานแค่ไหน สินทรัพย์ไหนที่เราไม่มีความรู้ก็ควรใช้การ Outsource ให้มืออาชีพดูแล เพื่อให้เราตัดสินใจได้ถูกต้องทั้งขาซื้อและขาขาย
3.หมั่นทบทวนข้อที่ 1 และข้อที่ 2 อยู่เสมอ เพราะเป้าหมายชีวิตและข้อจำกัดของคนเราเปลี่ยนแปลงไปตามช่วงวัยและสถานการณ์ การกลับมาเช็กพอร์ตและเป้าหมายเป็นประจำจะช่วยให้เราปรับพอร์ตได้อย่างเหมาะสม ไม่ติดดอย และสามารถสร้างเงินให้เติบโตได้อย่างยั่งยืน
อ่านข่าวเทคโนโลยี โลกนวัตกรรม digital transformation กับ ThairathMoney เพื่อให้คุณ "การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/tech_innovation
ติดตามเพจ Facebook: Thairath Money ได้ที่ลิงก์นี้ - https://www.facebook.com/ThairathMoney
# 开泰银行首席信息官
# 分散风险
尼比乌斯从哪里弄来这么多钱进行投资? | 数字前沿 第75期
请密切关注泰国证券交易委员会 (SEC) 为彻底改革泰国资本市场而制定的 3 项计划:推广代币化货币市场基金 (MMF)、通过首次公开募股 (IPO) 吸引新一代企业,以及从 2027 年开始推进 TISA。
开始投资时,无论你的初始资金是 100 万泰铢还是 500 万泰铢,大多数人首先想到的问题通常是:“我应该买哪个基金?”或者“哪个基金现在比较热门?”
然而,从专业策略师和投资经理的角度来看,最重要的不是立即选择资产,而是问自己:“我们投资的目的是什么?”
从那些遭受损失的人身上吸取的教训是:他们知道如何买,但不知道如何卖。
开泰银行 K WEALTH 首席投资官 Triphol Phumivasan 博士认为,大多数人都会遇到“被困在山上”(泰语成语,意为被损失困住)的问题,主要原因不是不知道如何买入,而是“不知道如何卖出”,因为缺乏从一开始就设定的明确目标和限制。
因此,如果我们有一个明确的目标,例如想要购买一套价格为 500 万泰铢的公寓,需要支付 20% 的首付,即 100 万泰铢,而目前我们有 30 万泰铢的初始投资,我们可以反向计算,看看这 30 万泰铢需要产生多少回报才能在 5 年内增长到 100 万泰铢。
一旦目标明确,下一步的重要工作就是评估我们在“上升”和“下降”两种情况下愿意承担多大的风险。
许多投资者在风险评估中将风险承受能力标到8级,但实际上,当他们的投资组合仅下跌3%-5%时,他们就会变得情绪波动,犹豫不决,无论是加仓还是设置止损/止损单。这种基于“不卖就不会亏损”的观念而不愿卖出的心态,会形成一种思维陷阱。在会计和投资中,真正的成本基础是昨天的价格。如果一项资产处于长期下跌趋势,没有目标价位就继续持有,只会错失良机。
好的资产未必适合我们。
首席投资官特里普霍尔博士凭借其近30年的投资行业经验,举了一个有趣的案例:一位外国基金经理运用预测大型公司盈利的策略,连续三年取得了卓越的业绩(包括强劲的季度业绩)。该策略包括买入预期表现良好的股票,同时卖空预期表现不佳的股票,每年进行四次,与公司财报发布时间相吻合。
尽管该基金过去业绩斐然,但专业的首席投资官们并不选择投资,他们认为该策略过度依赖混杂因素,难以实现持续的可预测性。像苹果这样的全球科技股通常有超过500位分析师关注;基金经理很难仅凭短期数据就持续跑赢市场。
最终,该基金在三四年内崩溃了。这个教训告诉我们,那些能带来短期巨额回报的资产或策略,从长远来看可能并不可持续。
选择基金经理的三个标准。
对于无法自行深入分析财务报表或管理团队的普通投资者而言,选择基金经理是一个不错的选择。专业人士通常会使用三个关键的选择标准:
人员(基金经理):管理该基金的人员具备什么样的专业知识、理解深度和投资理念?
该投资流程拥有清晰、稳健、一致的管理体系,以确保按计划实现预期结果。
业绩(持续性结果):收益必须与既定策略保持一致。如果科技股下跌但科技基金表现良好,这可能是一个警示信号,表明基金经理正在偏离既定框架改变策略。
结合人工智能和智能顾问的力量,防止过度自信。
在当今时代,人工智能技术在信息收集、新闻汇总和辅助分析方面发挥着重要作用。然而,由于市场充斥着虚假新闻,投资者必须警惕数据的准确性。人工智能的决策依赖于准确的数据,因此,其应用需要深入且谨慎。
此外,特里普霍尔博士在比较当前人工智能技术的炒作时,以200年前铁路的建设、美国电力系统的扩张或电缆的铺设为例进行说明。他指出,每一次新的技术进步都会伴随着市场过度投资的时期。因此,与顾问或基金经理分享经验可以帮助我们判断市场何时过热,以及何时应该考虑撤资或重新平衡投资组合。
大多数人遭受损失的主要原因往往是“过度自信”,忽视了自身的局限性。将资产分散投资于股票、债券、黄金或大宗商品并非因为我们是专家,而是因为我们承认没有人能够百分之百准确地预测未来。因此,分散投资对于降低投资者的自负情绪和最大限度减少下行风险至关重要。
转变思维模式,成为专业投资者的三大关键因素。
最后,特里普霍尔博士向希望将这些理念应用于自身资金管理的投资者提出了三项关键原则:
1. 设定明确的投资目标。清楚你投资这笔钱的用途,例如公寓首付、退休储蓄或一般储蓄。明确的目标会激励你储蓄,并指导你的决策。
2. 了解自身的投资局限性。真正了解自己:你能承受多大的损失,以及你想投资多久。对于你缺乏知识的资产,可以考虑寻求专业人士的帮助,以确保在买卖时做出正确的决策。
3. 定期回顾第1点和第2点,因为人生目标和局限性会随着年龄和环境的变化而改变。定期检查您的投资组合和目标将有助于您进行适当调整,避免损失,并积累可持续的财富。
通过 ThairathMoney 阅读最新的科技新闻、创新和数字化转型资讯,助您实现“更美好的财务生活”,网址:https://www.thairath.co.th/money/tech_innovation
请点击以下链接关注Thairath Money的Facebook主页:https://www.facebook.com/ThairathMoney