评股论经:新加坡交易所
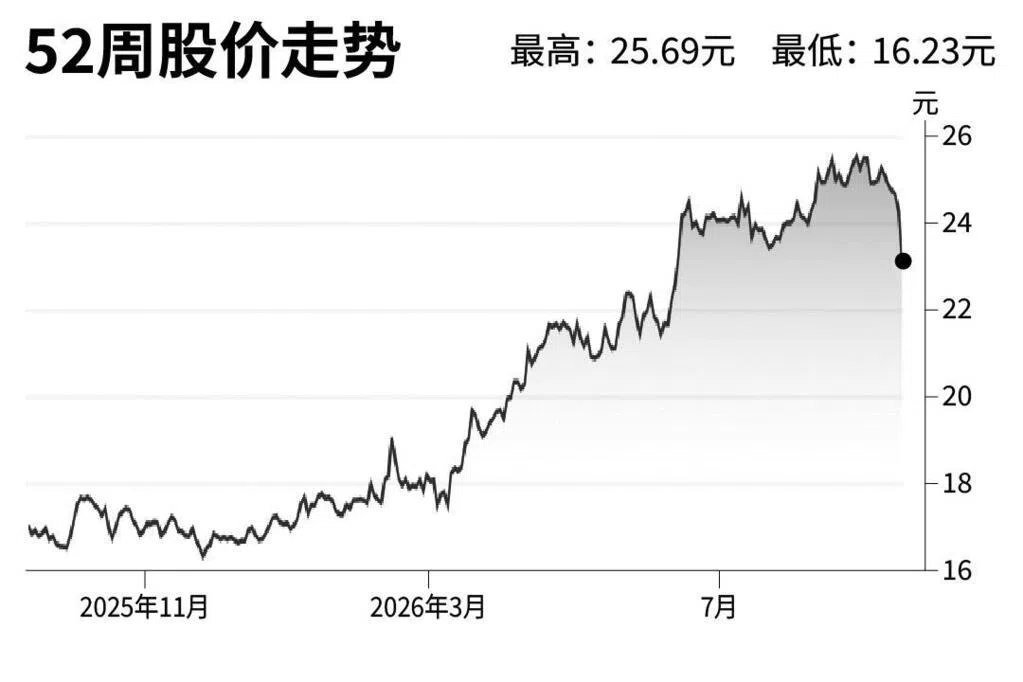
新加坡交易所(SGX)近期股价走高,但分析指出其上涨空间有限,并下调了评级和目标价。
联合早报联合早报查看原文 ↗
建议:弱于大盘(Underperform)
新加坡交易所 近期股价走高,证券市场流动性改善的利好已体现在股价中,进一步上涨空间有限。新交所目前价格较香港交易所高约30%,也比亚太同行溢价约40%。
要支撑当前股价,新交所证券市场日均交易额须达到29亿元至35亿元才合理,但实际是介于20亿元至22亿元。
市场潜在支撑因素可能被高估了。 证券市场发展计划 (EQDP)后续资金投入、2028年实施的公积金制度改革,以及更多新股上市,都是利好,但预计将维持当前活跃度,未必带来大幅跃升。
此外,衍生品业务增长基础偏高,增长可能放缓。8月衍生品交易量同比减少1%,过去两个月平均每月约3000万份合约。预计未来三年衍生品交易量年均增长将从过去三年的13%,回落至约5%。
新交所未来两年派息计划已基本确定,预期股息收益率约2%,派息率约65%,低于过去以及同行约90%至95%的水平。因此,我们同时下调评级和目标价。(麦格理资本研究)
手机左右滑动,电脑按 ← → 键,也能切换新闻