"ทนายทักษิณ" ชี้ "สรรพากร" ยึด-อายัดทรัพย์ "ทักษิณ"ซ้ำซ้อน ปมภาษีขายหุ้นชินคอร์ป“他信的律师”指出,税务部门扣押和冻结他信的资产,与出售 Shin Corp 股份相关的税款无关,这是多余的。
"วิญญัติ" ทนายทักษิณ เผย ศาลภาษีอากรกลางรับคำฟ้องคดีที่นายทักษิณขอให้เพิกถอนการยึดและอายัดทรัพย์ของกรมสรรพากรเพื่อชำระภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 แล้ว นัดไต่สวนคำร้องขอคุ้มครองชั่วคราว 7 ต.ค.นี้
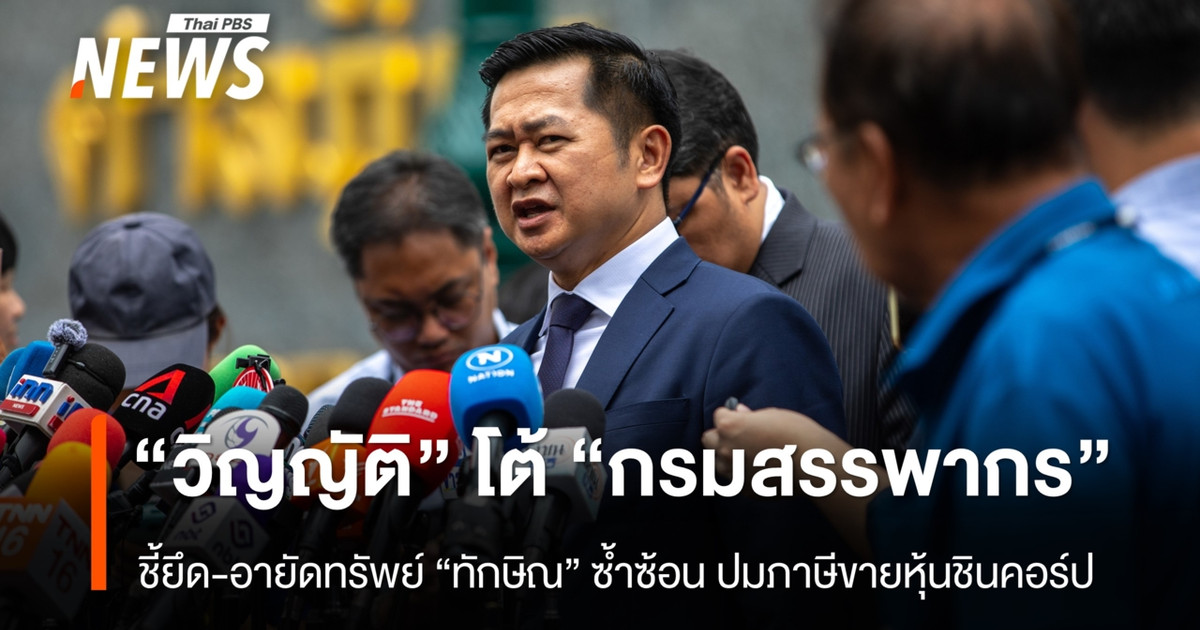
วันนี้ ( 16 ก.ย.2569) นายวิญญัติ ชาติมนตรี ทนายความของนายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ชี้แจงกรณี กรมสรรพากรดำเนินการยึดและอายัดทรัพย์ของนายทักษิณ เพื่อนำไปชำระหนี้ภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 ตามคำพิพากษาศาลฎีกาแผนกคดีภาษีอากร โดยมีเนื้อหาดังนี้
ตามที่เป็นข่าวว่า ขณะนี้กรมสรรพากรดำเนินการยึดและอายัดทรัพย์ของนายทักษิณ ชินวัตร เพื่อนำไปชำระหนี้ภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 ตามคำพิพากษาศาลฎีกาแผนกคดีภาษีอากรที่ 68902568 วันที่ 14 ส.ค.2568 ที่วินิจฉัยสรุปว่า การประเมินภาษีโดยกรมสรรพากรชอบแล้วนั้น
นายวิญญัติ กล่าวยืนยันว่า นายทักษิณมิได้มีเจตนาโต้แย้งหรือไม่เคารพคำพิพากษาอันถึงที่สุดดังกล่าวแต่อย่างใด แม้การที่คดีดังกล่าวศาลฎีกาวินิจฉัยว่า การประเมินภาษีของกรมสรรพากรจากการที่นายทักษิณขายหุ้นบริษัทชินคอร์ปฯ จำนวน 329,200,000 หุ้น ให้แก่กลุ่มเทมาเส็กไปในปี 2549 คิดเป็นเงินจำนวน 15,883,900,000 บาท ถือเป็นฐานเงินได้พึงประเมินที่ต้องนำมาคำนวณเพื่อชำระภาษีประจำปี 2549 ศาลฎีกาเห็นว่า เป็นการประเมินที่ชอบด้วยกฎหมาย และนายทักษิณต้องชำระภาษีสำหรับเงินได้ดังกล่าวก็ตาม
แต่ขอให้ทุกฝ่ายเข้าใจว่า เงินได้จำนวน 15,883,900,000 บาท ดังกล่าวเป็นส่วนหนึ่งของเงินได้ที่นายทักษิณได้รับจากการขายหุ้นบริษัทชินคอร์ปฯ ทั้งหมด จำนวน 1,419,490,150 หุ้น ซึ่งนายทักษิณเป็นเจ้าของกรรมสิทธิ์ และถูกศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองพิพากษาเป็นคดีหมายเลขแดงที่ อม.1/2553 วันที่ 26 ก.พ.2553 ให้ตกเป็นของแผ่นดินทั้งสิ้นแล้ว รวมเป็นเงิน 46,373,687,454.70 บาท จึงไม่มีเงินได้หรือประโยชน์อื่นใดที่นายทักษิณได้รับจากการขายหุ้นบริษัทชินคอร์ปฯ คงเหลือให้ต้องชำระภาษีสำหรับปี 2549 อีกต่อไป
การยึดและอายัดทรัพย์ของนายทักษิณในเวลาต่อมาจึงเป็นการยึดและอายัดซ้ำซ้อนกับการบังคับคดีตามคำพิพากษาศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง คดีหมายเลขแดงที่ อม.1/2553 โดยมีข้อเท็จจริงและข้อกฎหมายโดยละเอียดตามคำฟ้อง เมื่อเงินได้ทั้งหมดจากการขายหุ้นถูกยึดไปแล้ว การที่กรมสรรพากรยังติดตามยึดทรัพย์ของนายทักษิณอีก ย่อมเป็นการยึดอายัดโดยมิชอบและเกินกว่าที่นายทักษิณต้องรับผิดตามกฎหมาย ถือว่านายทักษิณถูกโต้แย้งสิทธิแล้ว นี่จึงเป็นมูลเหตุให้ต้องยื่นฟ้องคดีนี้ต่อศาลภาษีอาการกลางเมื่อวันที่ 2 ก.ค.2569 ซึ่งศาลมีคำสั่งรับคำฟ้องไว้พิจารณาแล้ว
นอกจากนั้น นายทักษิณมีความจำเป็นต้องขอให้ศาลภาษีอากรกลางมีคำสั่งห้ามชั่วคราวมิให้กรมสรรพากรกระทำซ้ำหรือกระทำต่อไปซึ่งการยึดและอายัดทรัพย์โดยมิชอบดังกล่าว จนกว่าศาลภาษีอากรกลางจะมีคำพิพากษา ตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบพระราชบัญญัติจัดตั้งศาลภาษีอาการและวิธีพิจารณาคดีภาษีอากร พ.ศ.2528 มาตรา 17
จะเห็นว่าก่อนนี้กรมสรรพากรให้ข่าวพยายามสืบหาทรัพย์สินและจะฟ้องล้มละลายนั้น ผมขอแนะนำให้กรมสรรพากรควรไปขอรับเงินภาษีที่อ้างว่านายทักษิณค้างชำระให้ไปเอาจากกระทรวงการคลัง ไม่ไช่มายึดหรืออายัดทรัพย์ของนายทักษิณเพิ่มจนเกินกว่าความรับผิดตามคำพิพากษา ผมขอให้ทำแค่นี้ก่อน เพราะจริง ๆ แล้วยังมีข้อเท็จจริงที่ผมเห็นว่า กรมสรรพากรทำไม่ถูกต้องแต่ก็มีคณะบุคคลมาสั่งให้กรมสรรพากรทำอีกอย่าง ผมยังรอไว้ก่อนได้ นายทักษิณเองมิได้นิ่งนอนใจ หรือเพิกเฉยไม่ชำระภาษี แต่เพราะเงินได้ทั้งปวงที่ได้จากการขายหุ้นทั้งหมด 1,419,490,150 หุ้น ตกเป็นของแผ่นดินยึดเงินไปหมดแล้ว
ดังนั้น การยื่นฟ้องศาลภาษีอากรกลางคดีนี้ก็เพื่อให้เกิดความชัดเจนว่าภาระภาษีประจำปี 2549 สิ้นสุดแล้ว กรมสรรพากรก็ควรจะยุติการใช้อำนาจที่ส่อว่าจะไม่ชอบด้วยกฎหมาย โดยศาลภาษีอากรกลาง นัดไต่สวนคำร้องขอคุ้มครองชั่วคราวของนายทักษิณในวันที่ 7 ต.ค.2569 และนัดชี้สอบสถานและนัดสืบพยานในวันที่ 16 พ.ย.2569
กรมสรรพากรเร่งสืบทรัพย์ “ทักษิณ” คดีภาษีหุ้นชินคอร์ป 17,629 ล้านบาท
กรมสรรพากรเร่งรัดเก็บภาษี "ทักษิณ" ขู่ฟ้องล้มละลายหากชำระไม่ครบ
เส้นตาย มี.ค.70 "ทักษิณ" กับคดีภาษีหุ้นชินคอร์ปฯ 1.7 หมื่นล้าน
"ทักษิณ" น่วม-ปมภาษี “ชินคอร์ป” เส้นทางการเมืองสะดุด
คำพิพากษาฉบับเต็ม คดีภาษีหุ้นชินคอร์ป "ทักษิณ" จ่าย 1.76 หมื่นล้าน
ปิดฉากคดีหุ้นชินคอร์ป “ทักษิณ” ต้องจ่ายภาษี 1.76 หมื่นล้านคืนรัฐ
"ปลัดคลัง" ยันทำตามขั้นตอนคดีภาษี "หุ้นชินคอร์ป" 1.76 หมื่นล้าน
ไทม์ไลน์ "ทักษิณ" ขายหุ้นชินคอร์ป สู่คำสั่งเรียกเก็บภาษี 1.76 หมื่นล้าน
今天(2026年9月16日),前总理他信·西那瓦的律师温亚·查蒙特里先生就税务部门根据最高法院税务庭的裁决,查封并冻结他信先生资产以偿还其2006年出售Shin Corp.股份所欠税款一事作出澄清。内容如下:
据新闻报道,税务部门目前正在扣押和冻结他信·西那瓦先生的资产,以偿还其在2006年出售Shin Corp.股份时欠下的税款。此举是根据最高法院税务部门于2025年8月14日作出的第68902568号裁决进行的,该裁决认定税务部门的税务评估是合理的。
温亚特先生确认,尽管最高法院裁定,税务部门对塔信先生2006年向淡马锡集团出售3.292亿股新传媒股份(价值158.839亿泰铢)的税务评估构成应税收入,并用于计算2006年度所得税,但塔信先生并无意对最终判决提出异议或不予尊重。最高法院认为该评估合法,塔信先生有义务就该笔收入缴纳税款。
然而,各方应当理解,上述15,883,900,000泰铢是塔克信先生出售其持有的全部Shin Corp.股份(共计1,419,490,150股)所得收入的一部分。最高法院政治职务持有者刑事庭于2010年2月26日在Am.1/2553号案件中裁定,这些股份应予没收,归国家所有,总额为46,373,687,454.70泰铢。因此,塔克信先生出售Shin Corp.股份所得并无其他应纳税所得或利益,亦不属于2006年度的应税收入。
随后对塔信先生资产的扣押和查封,构成对最高法院刑事庭针对政治官员的裁决(案件编号Am.1/2553)的重复执行。诉讼中详细陈述了案件事实和法律论据。由于所有股票出售所得均已被扣押,税务部门继续追查和扣押塔信先生的资产是非法的,且超出其法定责任范围。这侵犯了塔信先生的权利。基于此,他于2016年7月2日向中央税务法院提起诉讼,该法院已受理此案。
此外,他信先生需要根据《民事诉讼法》第 254 条第 (2) 款以及《税务法院设立和税务诉讼程序法》(佛历 2528 年)第 17 条的规定,请求中央税务法院发布临时禁令,禁止税务部门在中央税务法院作出判决之前再次或继续非法扣押和查封资产。
可以看出,此前税务部门曾宣布正在追查资产并申请破产。我建议税务部门应该向财政部申请他信先生所欠的税款,而不是根据法院判决,在超出他信先生负债范围的情况下,扣押或冻结他的资产。我建议他们目前只做这些,因为实际上,我认为税务部门还有其他不当行为,只是有人指示他们这样做。我可以暂时等待。他信先生本人并没有疏忽或漏缴税款;相反,出售1,419,490,150股股票所得的所有收入都已被扣押并成为国家财产。
因此,向中央税务法院提起本诉讼旨在澄清2006年度的纳税义务已终止,并要求税务部门停止以看似非法的方式行使权力。中央税务法院已安排于2026年10月7日就他信先生提出的临时禁令申请举行听证会,并于2026年11月16日举行初步听证会和证人质询。
税务部门正在加快对塔克信在 Shin Corp 税务案中的资产调查,该案涉及 176.29 亿泰铢。
税务部门正在加快向他信征收税款,并威胁称如果他不全额缴纳税款,将面临破产。
他信和 Shin Corp. 170 亿泰铢税务案的最后期限是 2027 年 3 月。
他信的政治生涯因新集团税务丑闻而遭受重创。
Shin Corp税务案的完整判决:他信必须支付176亿泰铢。
Shin Corp 持股案判决:他信必须向国家偿还 176 亿泰铢的税款。
财政部常务秘书证实,在涉及176亿泰铢的Shin Corp税务案件中,相关程序均已遵循。
他信出售 Shin Corp 股份导致 176 亿泰铢税单的时间线。