“วรวงศ์” จี้ “ศุภจี” แจงให้ชัด ภาษีสหรัฐฯ เกิน 12.5% หรือไม่Worawong敦促Supajee澄清她的美国税率是否超过12.5%。
“วรวงศ์ รางมางกูร” จี้ “ศุภจี” แจงให้ชัดภาษีสหรัฐฯ เกิน 12.5% หรือไม่ ชี้ต้องเทียบคู่แข่ง หากไม่ได้ 10% เท่ากัน ทำไทยเสียเปรียบ ตั้ง 3 คำถามให้ช่วยตอบ
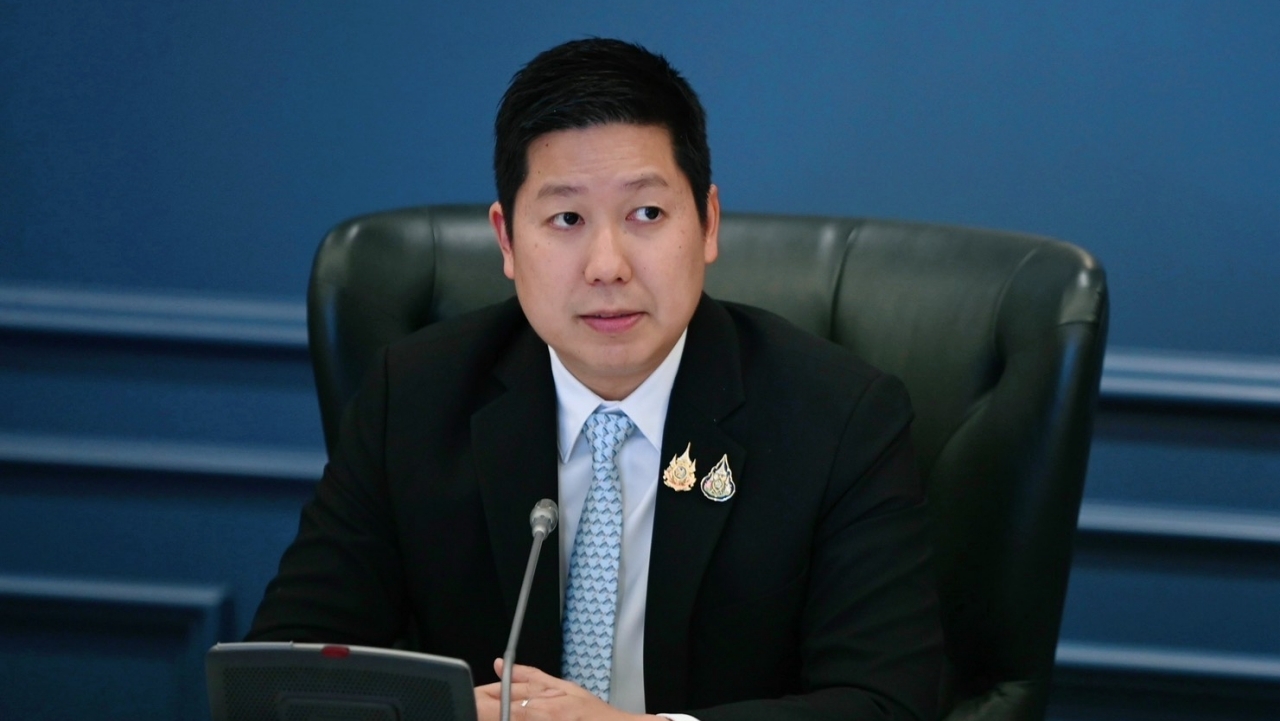
“วรวงศ์ รางมางกูร” จี้ “ศุภจี” แจงให้ชัดภาษีสหรัฐฯ เกิน 12.5% หรือไม่ ชี้ต้องเทียบคู่แข่ง หากไม่ได้ 10% เท่ากัน ทำไทยเสียเปรียบ ตั้ง 3 คำถามให้ช่วยตอบ
นายวรวงศ์ รางมางกูร อดีตผู้ช่วยรัฐมนตรีประจำกระทรวงพาณิชย์ กล่าวถึงกรณีที่ นางศุภจี สุธรรมพันธุ์ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ ออกมาชี้แจงเมื่อวันที่ 22 กันยายน 2569 ว่าไทยบรรลุข้อตกลงหลักการความตกลงการค้าต่างตอบแทน (ART) กับสหรัฐฯ แล้ว และอยู่ระหว่างเก็บรายละเอียดเพื่อคุมอัตราภาษีรวมให้อยู่ที่ 19% “เท่าเทียมคู่แข่งในภูมิภาค” ว่า คำชี้แจงดังกล่าวไม่ได้ตอบคำถามที่ตนตั้งไว้ตั้งแต่วันที่ 8 กันยายน แต่กลับเพิ่มความสับสนให้ประชาชนและภาคธุรกิจมากขึ้น
“ผมถามไปตั้งแต่ต้นเดือนว่า ตัวเลขไม่เกิน 19% กับ 12.5% ที่ไทยเสียอยู่ เป็นภาษีฐานเดียวกันหรือคนละฐาน ผ่านมาสองสัปดาห์ก็ยังไม่มีคำตอบตรง ๆ มีแต่การหยิบตัวเลขรวมมาพูดใหม่ ขอท่านรองนายกฯ อย่าใช้ความซับซ้อนของตัวเลขเป็นเครื่องมือแก้ตัว เพราะผู้ส่งออกต้องการรู้เพียงว่าสุดท้ายแล้วสินค้าไทยจะถูกเก็บภาษีเท่าไร และสู้คู่แข่งได้หรือไม่” นายวรวงศ์กล่าว
19% เคยเป็นผลงาน แต่วันนี้ใช้เป็นเป้าหมายไม่ได้
นายวรวงศ์ ย้อนลำดับเหตุการณ์ว่า อัตราภาษีสินค้าไทยในตลาดสหรัฐฯ เปลี่ยนฐานทางกฎหมายมาแล้วหลายรอบในเวลาไม่ถึงปี เดิมไทยถูกเก็บภาษีต่างตอบแทนภายใต้กฎหมาย IEEPA ในอัตรา 36% ก่อนที่ทีมเจรจาของรัฐบาลนางสาวแพทองธาร ชินวัตร ซึ่งมีนายพิชัย ชุณหวชิร อดีตรองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง และนายพิชัย นริพทะพันธุ์ อดีตรัฐมนตรีว่าการกระทรวงพาณิชย์ เจรจาลดเหลือ 19% ได้สำเร็จ ประกาศเมื่อวันที่ 1 สิงหาคม 2568
“ภาษีต่างตอบแทนอัตรา 19% เป็นผลการเจรจาที่ได้ข้อยุติในสมัยรัฐบาลที่แล้ว เป็นอัตราเดียวกับมาเลเซีย อินโดนีเซีย และกัมพูชา และดีกว่าเวียดนามและจีนในเวลานั้น จึงขอให้ท่านรองนายกฯ ให้ข้อมูลตามข้อเท็จจริง ไม่ควรสื่อสารให้สาธารณชนเข้าใจว่าการเจรจาในรอบนั้นยังมีบางส่วนค้างเจรจาอยู่” นายวรวงศ์กล่าว
ต่อมาวันที่ 20 กุมภาพันธ์ 2569 ศาลสูงสุดสหรัฐฯ วินิจฉัยด้วยมติ 6 ต่อ 3 ว่ากฎหมาย IEEPA ไม่ได้ให้อำนาจประธานาธิบดีเรียกเก็บภาษีศุลกากร ภาษีต่างตอบแทนทั้งชุดจึงสิ้นผล สหรัฐฯ จึงหันมาใช้มาตรา 122 เก็บภาษีชั่วคราว 10% จากทุกประเทศ จนสิ้นสุดเมื่อวันที่ 24 กรกฎาคม 2569 และในวันเดียวกัน สำนักงานผู้แทนการค้าสหรัฐฯ ได้ประกาศใช้ภาษีตามมาตรา 301 กับคู่ค้า 60 ราย โดยไทยถูกเก็บ 12.5% ขณะที่กัมพูชา อินโดนีเซีย และมาเลเซีย ได้อัตรา 10%
“19% เป็นตัวเลขที่ดีในบริบทของปี 2568 แต่เมื่อฐานกฎหมายเปลี่ยนไปแล้ว ตัวเลขนี้ไม่ควรถูกนำมาเป็นเป้าหมายในปี 2569 การที่ท่านรัฐมนตรีบอกว่าเป้าหมายคือรักษากรอบ 19% จึงเป็นการเอาตัวเลขจากคนละกฎหมายมาพูดปะปนกัน สร้างความสับสนเพื่อแก้ตัวทางการเมือง ถ้าตั้งเป้าแบบนี้ อาจกลายเป็นว่าเรายอมรับอัตราที่สูงกว่าที่ไทยควรได้ในสถานการณ์ปัจจุบัน” นายวรวงศ์กล่าว
“เท่าเทียมคู่แข่ง” ต้องเทียบฐานภาษีเดียวกัน
อดีตผู้ช่วยรัฐมนตรีพาณิชย์ระบุว่า คำว่า “เท่าเทียมคู่แข่ง” จะมีความหมายก็ต่อเมื่อเทียบในฐานภาษีเดียวกันเท่านั้น ข้อเท็จจริงในวันนี้คือ ภายใต้มาตรา 301 ผู้ส่งออกไทยแบกต้นทุนภาษีสูงกว่ากัมพูชา อินโดนีเซีย และมาเลเซีย ซึ่งแข่งขันกับไทยโดยตรงในหลายหมวดสินค้า อยู่แล้วราว 2.5 จุด แม้เวียดนามจะถูกเก็บ 12.5% เท่าไทย แต่ไม่ได้หมายความว่าไทยไม่เสียเปรียบ เพราะคู่แข่งอีกสามประเทศได้อัตราที่ต่ำกว่า
3 คำถามที่ขอให้รองนายกฯ ตอบ
นายวรวงศ์ระบุว่า ขอให้คุณศุภจี ตอบ 3 คำถาม ได้แก่ ผลการเจรจา ART จะทำให้ไทยเสียภาษีมาตรา 301 เกิน 12.5% หรือไม่, ไทยจะสามารถลดภาษีสหรัฐลงมาเหลือ 10% เท่ากับคู่แข่งในกลุ่มภูมิภาคได้หรือไม่ และปิดดีลแล้วจริงหรือไม่ และรัฐบาลจะเปิดเผยรายละเอียดข้อเจรจาได้เมื่อใด
สื่อสารไม่คงเส้นคงวา “ปิดดีล” ซ้ำหลายรอบ
นายวรวงศ์ ตั้งข้อสังเกตถึงความไม่คงเส้นคงวาของการสื่อสารฝ่ายรัฐบาล โดยเมื่อวันที่ 1 กันยายน 2569 รองนายกฯ เปิดเผยหลังหารือกับผู้แทนการค้าสหรัฐฯ ว่ามั่นใจไทยจะถูกเก็บภาษีรวมไม่เกิน 19% ต่อมาวันที่ 5 กันยายน เพจพรรคภูมิใจไทยประกาศว่าปิดดีลสหรัฐฯ ได้แล้ว ก่อนที่โฆษกกระทรวงพาณิชย์จะออกมาชี้แจงในวันที่ 7 กันยายนว่ากระแสข่าว “ปิดดีล” อาจทำให้เข้าใจคลาดเคลื่อน และยังต้องรอความชัดเจนของอัตราภาษีขั้นสุดท้าย ขณะที่วันที่ 17 กันยายน รองนายกฯ ยังระบุว่าเป้าหมายคือรักษาอัตราให้อยู่ในกรอบ 19% และล่าสุดวันที่ 22 กันยายนกลับยืนยันอีกครั้งว่าบรรลุข้อตกลงหลักการแล้ว
“ภายในไม่ถึงเดือน ประชาชนได้ยินทั้งปิดดีลแล้ว ยังไม่ปิด และปิดหลักการแล้ว ข้อมูลเหล่านี้นักลงทุนและภาคธุรกิจใช้ตัดสินใจจริง รัฐบาลจึงต้องพูดให้ตรงกันและพูดให้ชัด ไม่ใช่ปรับคำอธิบายไปตามกระแส” นายวรวงศ์กล่าว
ต้องประเมินผลต่อดุลการค้าและดุลบัญชีเดินสะพัด
นอกจากอัตราภาษีแล้ว นายวรวงศ์ย้ำว่ารัฐบาลต้องประเมินผลของข้อตกลงต่อเสถียรภาพเศรษฐกิจมหภาคด้วย โดยเฉพาะหากเงื่อนไขการเพิ่มการนำเข้าสินค้าจากสหรัฐฯ ทำให้การนำเข้าเติบโตเร็วกว่าการส่งออก ขณะที่ข้อมูลล่าสุดพบว่า 7 เดือนแรกของปี 2569 (ม.ค.–ก.ค.) ไทยขาดดุลการค้า 35,354.5 ล้านดอลลาร์สหรัฐ หรือประมาณ 1.23 ล้านล้านบาท และดุลบัญชีเดินสะพัดไตรมาสที่ 2 ขาดดุล 17.7 พันล้านดอลลาร์สหรัฐ หรือประมาณ 5.75 แสนล้านบาท
“ผมไม่ได้คัดค้านการเจรจากับสหรัฐอเมริกา แต่ก่อนลงนามใด ๆ รัฐบาลต้องเปิดเผยให้ชัดว่าอัตราภาษีแต่ละมาตรการคือเท่าไร ไทยได้อะไร สหรัฐฯ ได้อะไร และไทยต้องแลกอะไร รวมถึงต้องเร่งแก้ข้อกังวลเรื่อง Transshipment ให้สหรัฐฯ เชื่อมั่นว่าไทยไม่ได้เป็นทางผ่านสินค้าจากประเทศอื่น เพื่อให้ผู้ส่งออกไทยกลับมาแข่งขันได้อย่างเท่าเทียมจริง ไม่เสียเปรียบด้านภาษีแก่ประเทศคู่แข่งขันอีกสามประเทศ (มาเลเซีย อินโดนีเซีย และ กัมพูชา) ที่ได้รับอัตราภาษีที่ต่ำกว่า” นายวรวงศ์กล่าวทิ้งท้าย
沃拉翁·朗芒库尔敦促苏帕吉澄清美国关税是否超过12.5%,并指出有必要与竞争对手进行比较。他认为,如果关税不是10%,泰国将处于不利地位,并向她提出了三个问题。
前商务部助理部长沃拉翁·朗芒库尔先生就副总理兼商务部长苏帕吉·苏塔姆潘于2026年9月22日发表的声明发表评论。苏帕吉·苏塔姆潘当时表示,泰国已与美国就互惠贸易协定(ART)达成原则性协议,并正在收集细节信息,以将整体关税税率控制在19%“与区域内竞争对手持平”。沃拉翁先生指出,这一解释并未解答他自9月8日以来提出的问题,反而加剧了公众和企业的困惑。
“月初我曾询问,泰国目前缴纳的19%和12.5%的税率是否基于同一税基,还是基于不同的税基。两周过去了,仍然没有得到明确的答复;他们只是再次提及合并后的数字。我请求副总理不要以数字的复杂性为借口,因为出口商只想知道泰国商品的最终税率是多少,以及他们是否能够与竞争对手抗衡。”沃拉翁先生说道。
19% 曾经是一个成就,但如今已不能再作为目标了。
沃拉翁先生回顾了事件经过,指出美国市场对泰国商品征收关税的法律依据在不到一年的时间内几经变更。最初,根据《国际经济权力法》(IEEPA),泰国需缴纳36%的对等关税。之后,由前副总理兼财政部长皮猜·春哈瓦吉和前商务部长皮猜·纳里普塔潘组成的泰国政府谈判团队成功将关税降至19%,并于2025年8月1日宣布了这一减税方案。
“19%的互惠税率是上届政府谈判的结果。当时的税率与马来西亚、印尼和柬埔寨相同,优于越南和中国。因此,我要求副总理提供事实信息,不要误导公众,让他们以为那一轮谈判的某些方面仍在进行中。”沃拉翁先生说道。
随后,2026年2月20日,美国最高法院以6比3的投票结果裁定,《国际紧急经济权力法》(IEEPA)并未授权总统征收关税,导致整个互惠关税体系失效。美国随即援引第122条,对所有国家征收10%的临时关税,有效期至2026年7月24日。同日,美国贸易代表办公室宣布对60个贸易伙伴实施第301条规定的关税,其中泰国被征收12.5%的关税,柬埔寨、印度尼西亚和马来西亚被征收10%的关税。
“19%这个数字在2025年是一个不错的水平,但随着法律基础的改变,不应将其作为2026年的目标。部长声称目标是维持19%的框架,这是混淆了不同法律中的数据,旨在为政治目的制造混乱。设定这样的目标可能意味着接受一个高于泰国目前应达到的水平,”沃拉翁先生说道。
“与竞争对手处于同等地位”需要使用相同的税基。
一位前商务部副部长指出,“公平竞争”一词仅适用于在相同关税基数下进行比较的情况。而如今的现实是,根据《关税法》第301条,泰国出口商的关税成本比柬埔寨、印度尼西亚和马来西亚高出约2.5个百分点,而这三个国家在许多产品类别中与泰国直接竞争。尽管越南的税率与泰国相同,均为12.5%,但这并不意味着泰国就处于劣势,因为其他三个竞争对手的税率更低。
向副总理提出了三个问题。
沃拉翁先生表示,他要求苏帕吉女士回答三个问题:第一,ART谈判是否会导致泰国支付超过12.5%的301条款关税?第二,泰国能否将美国关税降至10%,与该地区的竞争对手持平?第三,该协议是否真的已经达成?政府何时会公布谈判细节?
沟通不畅导致多次“交易”达成。
沃拉翁先生指出政府沟通前后矛盾。2026年9月1日,副总理在与美国贸易代表会谈后表示,他有信心泰国面临的关税总额不会超过19%。随后,9月5日,泰自豪党在其脸书页面宣布已与美国达成协议。然而,9月7日,商务部发言人澄清说,“协议达成”的消息可能具有误导性,最终关税税率仍待确定。9月17日,副总理重申目标是将税率维持在19%以内。最终,在9月22日,他再次重申已达成原则性协议。
“不到一个月的时间,公众就已经了解到哪些交易已经完成,哪些交易尚未完成,以及哪些交易原则上已经完成。这些信息正是投资者和企业做出决策的依据。因此,政府必须保持一致和清晰的表态,不能根据舆论调整解释,”沃拉翁先生说道。
必须评估对贸易差额和经常账户余额的影响。
除了关税税率外,沃拉翁先生还强调,政府必须评估该协议对宏观经济稳定的影响,尤其是在增加从美国进口的条件导致进口增速超过出口增速的情况下。与此同时,最新数据显示,2026年前七个月(1月至7月),泰国贸易逆差为353.545亿美元,约合1.23万亿泰铢;第二季度经常账户逆差为177亿美元,约合5750亿泰铢。
“我并不反对与美国进行谈判,但在签署任何协议之前,泰国政府必须明确披露每项措施的关税税率,说明泰国从中获得了什么,美国获得了什么,以及泰国必须做出哪些牺牲。此外,泰国政府必须紧急解决转运问题,以确保美国相信泰国不仅仅是其他国家货物的过境点。这样做是为了确保泰国出口商能够在公平的竞争环境中开展业务,不会因为关税税率较低而处于劣势,与其他三个竞争国家(马来西亚、印度尼西亚和柬埔寨)相比,泰国的关税水平不会受到影响。”沃拉翁先生总结道。