评股论经:扬子江船业
扬子江船业管理层对实现2026年新签订单目标表示乐观,交付档期已排满至2030年上半年。
联合早报联合早报查看原文 ↗
扬子江船业(Yangzijiang Shipbuilding)
在我们主办的一场投资者会议, 扬子江船业 的管理层愈发乐观,表示有信心实现甚至超额完成2026年45亿美元(57亿5000万新元)的新签订单目标。扬子江船业的大型船舶交付档期已排满至2030年上半年。它在竞争新造船订单时保持审慎的策略,并透露新签合同的利润率水平预计将与现有订单的利润率水平相当。
扬子江船业2026年下半年的盈利率将与上半年持平,近期 人民币 升值带来的影响有限。它的中期 盈利增长前景 清晰且强劲,这主要得益于产能扩张,以及排期至2030年的强劲订单情况。
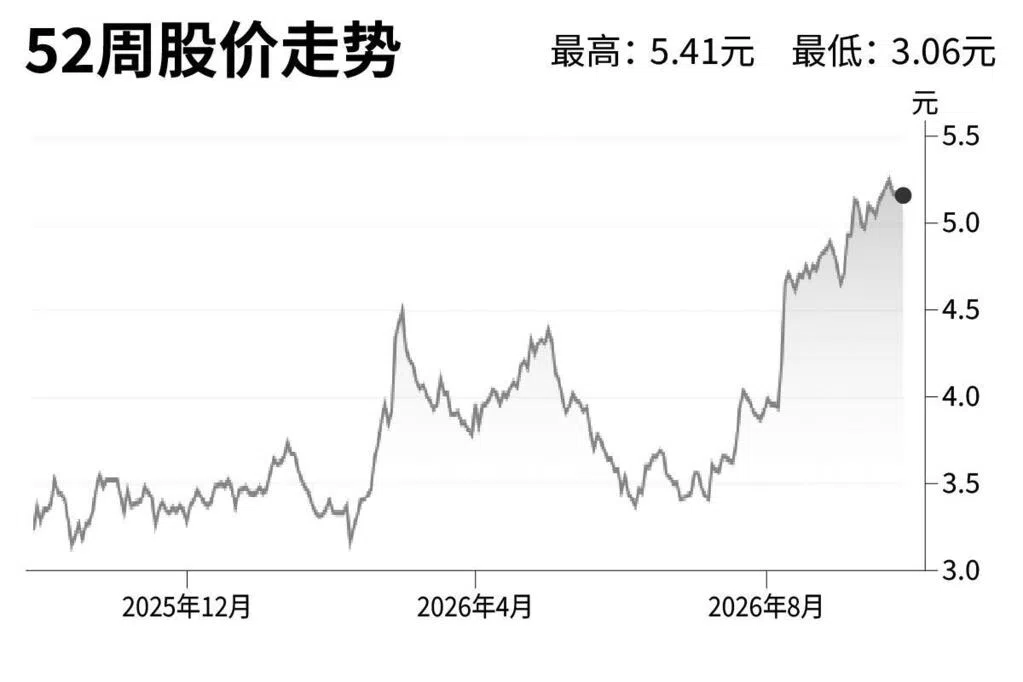
我们维持“买入”评级,目标价从5.30元上调至5.90元,基于10.1倍的2028财年预测本益比。(大华继显)
更多新加坡股市信息,请 点击这里 前往。
手机左右滑动,电脑按 ← → 键,也能切换新闻