แบงก์รัฐ-พาณิชย์ ออกมาตรการ เยียวยา“ลูกค้า-ลูกหนี้” ฝ่าวิกฤตน้ำท่วม国有银行和商业银行已出台措施,帮助客户和借款人克服洪灾危机。
แบงก์รัฐ-พาณิชย์ เร่งออกมาตรการช่วยเหลือบสย. “ลูกค้า-ลูกหนี้” ฝ่าวิกฤตน้ำท่วม พักชำระค่าธรรมเนียม-ค่างวด ดอกเบี้ย 0% นาน 6 เดือน เร่งเคลมสินไหม จากเหตุการณ์ฝนตกหนักในหลายพื้นที่
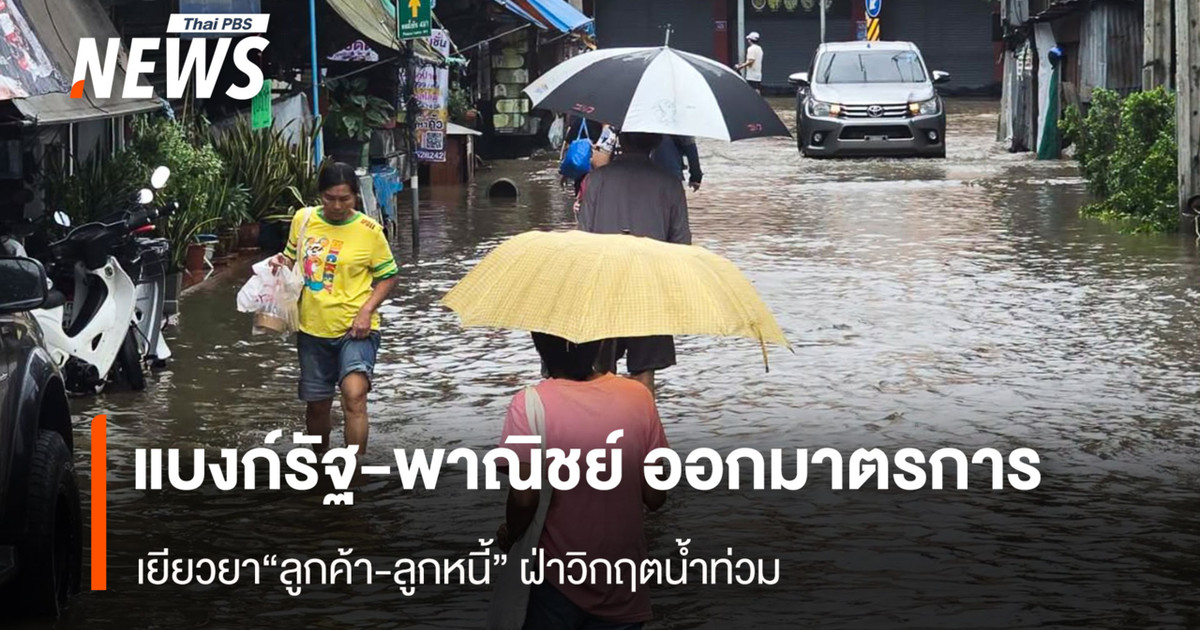
วันนี้ (28 ก.ย.2569) นายสิทธิกร ดิเรกสุนทร กรรมการและผู้จัดการทั่วไป บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) กล่าวว่า จากสถานการณ์น้ำท่วมในพื้นที่จังหวัดกรุงเทพมหานคร และปริมณฑลที่ส่งผลกระทบเป็นวงกว้าง ล่าสุด บสย. ได้ออกมาตรการเร่งด่วน ช่วยเหลือลูกค้าที่ประสบอุทกภัยและมีสถานประกอบการตั้งอยู่ในเขตพื้นที่จังหวัดกรุงเทพฯ และปริมณฑล (ตามประกาศของหน่วยงานราชการ หรือตามที่ บสย. กำหนด)
แบงก์รัฐ-พาณิชย์ ออกมาตรการ เยียวยา“ลูกค้า-ลูกหนี้” ฝ่าวิกฤตน้ำท่วม
โดยพักชำระค่าธรรมเนียม-ค่างวด 6 เดือน แบ่งเป็น 2 กลุ่ม มาตรการช่วยเหลือลูกค้า ผ่อนผันการชำระค่าธรรมเนียมค้ำประกันสินเชื่อ และค่าจัดการค้ำประกันสินเชื่อ พักชำระออกไปอีก 6 เดือน นับจากวันถึงกำหนดชำระค่าธรรมเนียม สำหรับผู้ประกอบการ SMEs ที่ บสย. ค้ำประกันสินเชื่อ ที่จะครบกำหนดชำระตั้งแต่วันที่ 26 ก.ย. 2569 ถึงวันที่ 31 ต.ค.2569
มาตรการช่วยเหลือลูกหนี้ พักชำระค่างวด เป็นระยะเวลา 6 เดือน สำหรับลูกหนี้ที่ บสย. จ่ายเคลม ซึ่งอยู่ในระหว่างผ่อนชำระตามแผนปรับโครงสร้างหนี้ และไม่ผิดนัดชำระหนี้
ด้านนายทวีลาภ ฤทธาภิรมย์ กรรมการและผู้จัดการ ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) กล่าวว่า ไอแบงก์ ออก มาตรการไอแบงก์..เรา..ไม่ทิ้งกัน (พักหนี้ เติมทุน ไปต่อ)เพื่อบรรเทาความเดือดร้อนของลูกค้าที่ได้รับผลกระทบจากภัยธรรมชาติหรือภัยพิบัติ และอยู่ในเขตประกาศเป็นพื้นที่ประสบภัย มาตรการครอบคลุม 3 ด้าน ได้แก่ การพักชำระหนี้เดิม การเติมทุนด้วยสินเชื่อใหม่เพื่อซ่อมแซมที่อยู่อาศัยและฟื้นฟูกิจการ และการเร่งรัดการเคลมประกันภัย ลูกค้าสามารถยื่นคำขอได้ตั้งแต่วันนี้ถึงวันที่ 31 ธ.ค. 2569
มาตรการที่ 1 พักหนี้ : พักชำระหนี้เดิม สำหรับลูกค้ารายย่อยที่มีภาระหนี้เงินต้นคงเหลือไม่เกิน 2 ล้านบาท และลูกค้า SMEs (สินเชื่อแบบมีระยะเวลา) ที่มีภาระหนี้เงินต้นคงเหลือไม่เกิน 20 ล้านบาท • กรณีเสียหายรุนแรง จนไม่สามารถอยู่อาศัยหรือดำเนินกิจการได้ พักชำระทั้งเงินต้นและกำไร สูงสุด 3 เดือน • กรณีเสียหายบางส่วน แต่ยังอยู่อาศัยหรือดำเนินกิจการได้ พักชำระเฉพาะเงินต้น (ชำระกำไร) สูงสุด 6 เดือน • ขยายระยะเวลาผ่อนชำระได้ไม่เกินระยะเวลาที่พักชำระ และยกเว้นค่าปรับ (Late Charge) ที่เกิดจากการผิดนัดชำระในช่วงที่พักชำระ
มาตรการที่ 2 เติมทุน : สินเชื่อใหม่เพื่อซ่อมแซมบ้านและฟื้นฟูกิจการ สินเชื่อซ่อมแซมฟื้นฟูที่อยู่อาศัย (รายย่อย) วงเงินสูงสุด 1 ล้านบาท ผ่อนชำระนานสูงสุด 20 ปี อัตรากำไรปีแรก 1.99% ต่อปี ปีที่ 2–3 เท่ากับ SPRL-3.50% ต่อปี และตั้งแต่ปีที่ 4 เท่ากับ SPRL-1.50% ต่อปี
สินเชื่อฟื้นฟูกิจการ (SMEs) วงเงินสูงสุด 5 ล้านบาท ผ่อนชำระนานสูงสุด 5 ปี อัตรากำไรปีแรก 3.25% ต่อปี ปีที่ 2–3 เท่ากับ SPRL-1.00% ต่อปี และตั้งแต่ปีที่ 4 เท่ากับ SPRL (ปัจจุบัน SPRL เท่ากับ 7.68% ต่อปี)
มาตรการที่ 3 ไปต่อ : เคลมประกันภัย Fast Track สำหรับลูกค้าเดิมที่ทำกรมธรรม์ประกันอัคคีภัยซึ่งคุ้มครองภัยธรรมชาติ ธนาคารจะเร่งประสานการเคลมสินไหมให้เป็นกรณีเร่งด่วน เพื่อให้ลูกค้าได้รับค่าสินไหมและซ่อมแซมทรัพย์สินได้เร็วที่สุด
เช่นเดียวกับ ธ.ก.ส. นายฉัตรชัย ศิริไล ผู้จัดการธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) เปิดเผยว่า ธ.ก.ส.เดินหน้าเร่งช่วยเหลือผ่านมาตรการเพื่อสนับสนุนเงินทุนอัตราดอกเบี้ยต่ำผ่านโครงการสินเชื่อเพื่อเป็นค่าใช้จ่ายฉุกเฉินให้แก่ลูกค้าผู้ประสบภัยธรรมชาติหรือภัยพิบัติ ปี 2569/70 วงเงินกู้สูงสุดรายละไม่เกิน 50,000 บาท อัตราดอกเบี้ยเงินกู้ 6 เดือนแรก 0% ต่อปี เดือนที่ 7 เป็นต้นไป อัตราดอกเบี้ย MRR ต่อปี
และสินเชื่อฟื้นฟูและพัฒนาคุณภาพชีวิตสำหรับเกษตรกรลูกค้า ผู้ประสบภัยธรรมชาติหรือภัยพิบัติ วงเงินรายละไม่เกิน 500,000 บาท อัตราดอกเบี้ย MRR-2 ต่อปี แจ้งความประสงค์ได้ตั้งแต่วันนี้เป็นต้นไปที่ ธ.ก.ส. สาขาที่ลูกค้าสังกัดและเตรียมมอบหมายเจ้าหน้าที่เตรียมลงพื้นที่สำรวจความเสียหายให้กับลูกค้าหลังน้ำลด เพื่อรวบรวมข้อมูลและวางแนวทางในการให้ความช่วยเหลืออื่น ๆ ต่อไป
ขณะที่ นายพิชิต มิทราวงศ์ กรรมการผู้จัดการ ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (ธพว.) หรือ SME D Bank กล่าวว่า SME D Bank ออกมาตรการด่วน ช่วยเหลือผู้ประกอบการเอสเอ็มอีทั่วประเทศได้รับผลกระทบจากอุทกภัย สามารถแจ้งความประสงค์พักชำระหนี้เงินต้นและดอกเบี้ย สูงสุดไม่เกิน 12 เดือน และเติมทุนฉุกเฉิน เพื่อซ่อมแซมฟื้นฟูกิจการ
มาตรการ “พักชำระหนี้เงินต้นและดอกเบี้ย” สำหรับลูกค้าธนาคารที่ได้รับผลกระทบทางตรงและทางอ้อม ในพื้นที่ประสบภัยพิบัติตามที่ธนาคารกำหนด เพื่อช่วยลดภาระค่าใช้จ่าย ด้วยการพักชำระหนี้เงินต้นและดอกเบี้ย สำหรับกลุ่มเงินกู้ยืมแบบมีระยะเวลา (Term Loan) สูงสุดไม่เกิน 12 เดือน สัญญาเบิกเงินทุนหมุนเวียนประเภทตั๋วสัญญาใช้เงิน (P/N) และสินเชื่อแฟคตอริ่ง ขยายระยะเวลาชำระตั๋วสัญญาใช้เงินออกไปอีกสูงสุด 180 วัน และสามารถพักชำระดอกเบี้ยได้
มาตรการ “เติมทุนฉุกเฉิน เพื่อซ่อมแซมฟื้นฟูกิจการ” สำหรับลูกค้าเดิมได้รับผลกระทบทางตรง ที่มีสถานประกอบการตั้งอยู่ในเขตพื้นที่ภัยพิบัติตามที่ธนาคารกำหนด เพื่อให้มีวงเงินกู้ฉุกเฉิน นำไปฟื้นฟูธุรกิจเฉพาะหน้า วงเงินกู้ 10% ของวงเงินเดิม ขั้นต่ำ 30,000 บาท ถึงสูงสุด 200,000 บาท (บุคคลธรรมดา สูงสุด 100,000 บาท และนิติบุคคล สูงสุด 200,000 บาท) อัตราดอกเบี้ย MLR ต่อปี ระยะเวลากู้ 3 ปี ปลอดชำระเงินต้น 12 เดือน ไม่ต้องมีหลักประกัน ยกเว้นค่าธรรมเนียม ลดกระบวนการนำส่งเอกสารเพื่อเร่งรัดช่วยเหลือลูกค้าที่ได้รับผลกระทบทางตรงเป็นการเร่งด่วน
นอกจากนั้น ธนาคารยังมีสินเชื่อช่วยเติมทุนเพิ่มเติม สำหรับเสริมสภาพคล่อง ลงทุน ยกระดับธุรกิจ ภายหลังสถานการณ์อุทกภัยคลี่คลาย อัตราดอกเบี้ยพิเศษเพียง 3% ต่อปี คงที่ตลอด 3 ปีแรก ผ่อนชำระนานสูงสุด 10 ปี ปลอดชำระหนี้เงินต้นสูงสุด 12 เดือน ได้แก่ 1.สินเชื่อ “SME Green Productivity” วงเงินกู้สูงสุด 30 ล้านบาท 2.สินเชื่อ “ปลุกพลัง SME” วงเงินกู้สูงสุด 1 ล้านบาท และ 3.สินเชื่อ “Beyond ติดปีก SME” วงเงินกู้สูงสุด 30 ล้านบาท
นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน เปิดเผยว่า ธนาคารประกาศพักชำระเงินต้นและไม่คิดดอกเบี้ย นาน 3 เดือน พร้อมจัดชุดสินเชื่อเงื่อนไขพิเศษรองรับผู้ที่จำเป็นต้องใช้จ่ายฉุกเฉิน การซ่อมแซมที่อยู่อาศัย และใช้ในการฟื้นฟูอาชีพหรือกิจการ เมื่อสถานการณ์คลี่คลาย
โดยมาตรการพักชำระเงินต้นและไม่คิดดอกเบี้ย นาน 3 เดือน โดยดอกเบี้ยที่เกิดขึ้นในช่วงเวลาพักหนี้ ธนาคารยกให้ทั้งหมด ลูกหนี้ไม่ต้องชำระคืนภายหลัง ส่วนเงินต้นที่พักไว้ 3 งวด จะถูกรวมไปชำระในงวดสุดท้าย และเมื่อครบกำหนดพักชำระหนี้แล้ว ลูกหนี้จะกลับมาชำระเงินงวดตามเงื่อนไขสัญญาเดิม ครอบคลุมลูกหนี้สินเชื่อทุกกลุ่ม (ยกเว้นบางประเภทตามเงื่อนไข*) ที่มีภูมิลำเนา ที่อยู่อาศัย หรือสถานที่ประกอบอาชีพในพื้นที่ภัยพิบัติตามประกาศของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) โดยธนาคารจะทยอยแจ้งสิทธิ์ผ่าน SMS หรือจดหมายโดยตรง
นอกจากนี้ธนาคารยังจัดชุดสินเชื่อเงื่อนไขพิเศษ ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก สำหรับผู้ที่จำเป็นต้องใช้เงินในช่วงวิกฤต ธนาคารมี สินเชื่อฉุกเฉินสำหรับผู้ประสบภัยพิบัติ เพื่อเป็นเงินทุนใช้จ่ายดำรงชีพในช่วงนี้ วงเงินกู้สูงสุดไม่เกิน 20,000 บาทต่อราย ไม่ต้องใช้หลักประกัน ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 เป็นต้นไป อัตราดอกเบี้ยคงที่ (Flat Rate) = 0.60% ต่อเดือน ผ่อนชำระได้สูงสุด 24 เดือน ยื่นความประสงค์ได้ที่สาขาธนาคารออมสิน อีกทางเลือกคือ สินเชื่อเพื่อช่วยเหลือผู้ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 50,000 บาทต่อราย ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 เป็นต้นไป อัตราดอกเบี้ยคงที่ (Flat Rate) = 0.50% ต่อเดือน ผ่อนชำระได้สูงสุด 60 เดือน
ช่วงฟื้นฟู ผู้ที่ต้องซ่อมแซมเครื่องมือทำกินหรือใช้ทุนหมุนเวียนเพื่อกลับมาประกอบอาชีพ สามารถขอ สินเชื่อฟื้นฟูรายย่อยสำหรับผู้ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 300,000 บาทต่อราย อัตราดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 เป็นต้นไป อัตราดอกเบี้ย (Effective Rate) = 15.00% ต่อปี ผ่อนชำระได้สูงสุด 7 ปี
ส่วนผู้ที่บ้านได้รับความเสียหายและต้องการซ่อมแซม มี สินเชื่อฟื้นฟูบ้านสำหรับผู้ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 1 ล้านบาทต่อราย ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 – 24 อัตราดอกเบี้ย 2.00% ต่อปี ปีที่ 3 = MRR – 3.35% ต่อปี และปีที่ 4 เป็นต้นไป = MRR – 0.75% ต่อปี (อัตราดอกเบี้ย MRR ในปัจจุบัน ประกาศ ณ วันที่ 2 มีนาคม 2569 อยู่ที่ 6.045% ต่อปี) พร้อมสนับสนุนค่าประเมินราคาหลักทรัพย์สูงสุดไม่เกิน 3,000 บาท
สำหรับผู้ประกอบการ SMEs ที่สถานประกอบการได้รับความเสียหาย หรือจำเป็นต้องลงทุนในสิ่งป้องกันภัย ธนาคารมี สินเชื่อเพื่อบรรเทาความเดือดร้อน SMEs ที่ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 5 ล้านบาทต่อราย กรณีใช้ บสย. ค้ำประกันเต็มวงเงินกู้ ให้กู้สูงสุดไม่เกิน 1 ล้านบาทต่อราย ผ่อนชำระได้สูงสุด 7 ปี อัตราดอกเบี้ยปีแรก = MLR – 2.65% ต่อปี ปีที่ 2 เป็นต้นไป = MLR (อัตราดอกเบี้ย MLR ในปัจจุบัน ประกาศ ณ วันที่ 2 มีนาคม 2569 อยู่ที่ 6.025% ต่อปี) ปลอดชำระหนี้เงินต้นสูงสุดไม่เกิน 1 ปี เงื่อนไขเป็นไปตามที่ธนาคารกำหนด
ทั้งนี้มาตรการพักหนี้ไม่รวมสินเชื่อบางประเภท เช่น สินเชื่อธุรกิจขนาดใหญ่, สินเชื่อชีวิตสุขสันต์, สินเชื่อสำหรับผู้มีรายได้ประจำ โดยสินเชื่อ Soft loan สินเชื่อองค์กรชุมชน และสินเชื่อตามนโยบายรัฐ (PSA) และเงื่อนไขอื่น ๆ เป็นไปตามที่ธนาคารกำหนด
นายชลัช รัตนบุญนิธิ กรรมการผู้จัดการ ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย (EXIM BANK) เปิดเผยว่า เร่งให้ความช่วยเหลือ บรรเทาภาระทางการเงิน เสริมสภาพคล่องให้แก่ลูกค้าที่ได้รับผลกระทบ ธนาคารได้พิจารณามาตรการช่วยเหลือที่เหมาะสมกับความเดือดร้อนของลูกค้าแต่ละราย เพื่อให้ธุรกิจเดินหน้าต่อได้อย่างมั่นคง ทั้งการบรรเทาผลกระทบทางการเงินผ่านการยืดหนี้ ขยายตั๋ว และปรับลดอัตราดอกเบี้ย ครอบคลุมทั้งลูกค้าที่มีภาระคงค้างวงเงินกู้ระยะสั้นและระยะยาว ตลอดจนเติมสภาพคล่อง เพิ่มวงเงินชั่วคราว 20% ของวงเงินเดิม โดยใช้อัตราดอกเบี้ยเท่าเดิม เพื่อใช้หมุนเวียนในกิจการ
ขณะที่ธนาคารกรุงไทย เคียงข้างผู้ประสบภัยน้ำท่วม ออกมาตรการช่วยเหลือลูกค้ารายย่อยและผู้ประกอบการเอสเอ็มอี ช่วยลดภาระทางการเงิน ครอบคลุมการลดดอกเบี้ย และลดค่างวดชำระหนี้ พร้อมเสริมสภาพคล่องในการดำรงชีพและซ่อมแซมทรัพย์สินที่ได้รับความเสียหาย แจ้งความประสงค์เข้าร่วมมาตรการ ตั้งแต่วันที่ 26 ก.ย. 69– 31 ธ.ค. 69 โดยลูกค้าต้องยื่นความประสงค์เข้าร่วมมาตรการภายใน 3 เดือนนับตั้งแต่วันเกิดเหตุ
เช่นเดียวกับ ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมดูแลลูกค้าในทุกสถานการณ์ ออก 7 มาตรการช่วยเหลือและเยียวยา มาตรการที่ 1 : สำหรับลูกค้าปัจจุบัน กรณีหลักประกันได้รับผลกระทบสาธารณภัย พักชำระหนี้นาน 3 เดือนพร้อมลดอัตราดอกเบี้ยเงินกู้เหลือ 0% ต่อปี เงินงวดผ่อนชำระ 0 บาท กรณีหลักประกันได้รับความเสียหายรุนแรงจนไม่สามารถอยู่อาศัยได้ พักชำระหนี้นาน 6 เดือน พร้อมลดอัตราดอกเบี้ยเงินกู้เหลือ 0% ต่อปี เงินงวดผ่อนชำระ 0 บาท เมื่อครบระยะเวลาให้ความช่วยเหลือ ลูกค้าสามารถกลับไปใช้อัตราดอกเบี้ยเงินกู้เดิมต่อไป
และลูกค้า ที่ต้องการกู้เพื่อซ่อมแซมที่อยู่อาศัยสามารถกู้ได้สูงสุดไม่เกิน 300,000 บาทต่อราย ระยะเวลาการกู้นานสูงสุด 5 ปี โดยวงเงิน 1 แสนบาทแรก อัตราดอกเบี้ยคงที่ 3 ปีเพียง 1% ต่อปี และอัตราดอกเบี้ย 1.99% ต่อปี ในวงเงิน 200,000 บาทถัดมา โดยไม่ต้องจดทะเบียนการจำนองเพิ่มที่สำนักงานที่ดิน (หลักเกณฑ์และเงื่อนไขการให้สินเชื่อเป็นไปตามที่ธนาคารกำหนดในผลิตภัณฑ์สินเชื่อซ่อม-แต่ง และสินเชื่อซ่อม-แต่ง Plus)
มาตรการที่ 2 : สำหรับลูกค้าปัจจุบันและลูกค้าใหม่ กู้เพิ่มเพื่อซ่อมแซม หรือปลูกสร้างทดแทนหลังเดิม วงเงินกู้สูงสุดต่อราย ต่อหลักประกันไม่เกิน 2 ล้านบาท อัตราดอกเบี้ยเดือนที่ 1 - 3 เท่ากับ 0% ต่อปี พร้อมปลอดชำระเงินงวด อัตราดอกเบี้ยเดือนที่ 4 - 24 เท่ากับ 2.00% ต่อปี อัตราดอกเบี้ยปีที่ 3 เท่ากับ MRR-3.30% ต่อปี ปีที่ 4 เท่ากับ MRR-2.40% ต่อปี และปีที่ 5 จนถึงตลอดอายุสัญญา
กรณีลูกค้ารายย่อย เท่ากับ MRR-0.50% ต่อปี ลูกค้าสวัสดิการ เท่ากับ MRR-1.00% ต่อปี และกู้เพื่อซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกที่เกี่ยวเนื่องเพื่อประโยชน์ ในการอยู่อาศัย เท่ากับ MRR (อัตราดอกเบี้ย MRR ของ ธอส. ปัจจุบัน เท่ากับ 6.145% ต่อปี) ระยะเวลาการกู้ 40 ปี กู้ 1 ล้านบาท ผ่อนชำระเริ่มต้นเพียง 3,100 บาทต่อเดือนเท่านั้น ฟรีค่าธรรมเนียมประเมินราคาหลักประกัน (1,900 – 2,800 บาท) และค่าธรรมเนียมจดทะเบียนการจำนองไม่เกิน 1% ของวงเงินจำนอง เพื่อช่วยลดภาระค่าใช้จ่ายให้กับประชาชน
มาตรการที่ 3 : สำหรับลูกค้าสถานะ NPL ที่หลักประกันได้รับความเสียหาย ให้ประนอมหนี้ระยะเวลาไม่เกิน 1 ปี 6 เดือน โดยคิดอัตราดอกเบี้ย 0% ต่อปี นาน 6 เดือนแรก และไม่ต้องชำระเงินงวด จากนั้นเดือนที่ 7-18 อัตราดอกเบี้ย 1.00% ต่อปี โดยให้ผ่อนชำระเงินงวดไม่น้อยกว่าดอกเบี้ยรายเดือน และเมื่อครบระยะเวลาประนอมหนี้ให้กลับมาใช้อัตราดอกเบี้ยตามสิทธิเดิมก่อนที่จะใช้มาตรการนี้
มาตรการที่ 4 : สำหรับลูกค้าสถานะ NPL ที่ได้รับผลกระทบด้านรายได้ ให้ประนอมหนี้เป็นระยะเวลาไม่เกิน 1 ปี โดยคิดอัตราดอกเบี้ย 0% ต่อปี นาน 6 เดือนแรก และผ่อนชำระเงินงวดเพียง 1,000 บาท จากนั้น เดือนที่ 7-12 อัตราดอกเบี้ย 1.00% ต่อปี โดยให้ผ่อนชำระเงินงวดไม่น้อยกว่าดอกเบี้ยรายเดือน บวกอีก 100 บาท และเมื่อผ่อนชำระครบระยะเวลาประนอมหนี้ ให้กลับมาใช้อัตราดอกเบี้ยตามสิทธิเดิมก่อนที่จะใช้มาตรการนี้
มาตรการที่ 5 : สำหรับลูกค้าสถานะบัญชีปกติและสถานะ NPL ที่เสียชีวิตหรือทุพพลภาพถาวร ให้ผ่อนชำระ โดยใช้อัตราดอกเบี้ย 0.01% ต่อปี ตลอดระยะเวลาคงเหลือ (พิจารณาเป็นรายกรณี)
มาตรการที่ 6 : สำหรับลูกค้าสถานะบัญชีปกติและสถานะ NPL หากที่อยู่อาศัยได้รับความเสียหายทั้งหลัง และไม่สามารถซ่อมแซมได้ ให้ปลอดหนี้ในส่วนของราคาอาคาร และให้ผ่อนชำระต่อเฉพาะส่วนของที่ดินคงเหลือเท่านั้น (พิจารณาเป็นรายกรณี)
มาตรการที่ 7 : พิจารณาสินไหมเร่งด่วน (Fast Track) สำหรับลูกค้าที่ทำกรมธรรม์ประกันอัคคีภัยที่อยู่อาศัย ซึ่งคุ้มครองภัยธรรมชาติกับบริษัทประกันภัยที่ธนาคารจัดให้ พิจารณาจ่ายค่าสินไหมให้กับลูกค้าที่ประสบภัยทุกราย อย่างเร่งด่วนเป็นกรณีพิเศษ โดยผู้เอาประกันสามารถแจ้งความเสียหายโดยใช้ภาพถ่าย จ่ายตามความเสียหายจริงไม่เกิน 20,000 บาท และสำหรับลูกค้าที่มีกรมธรรม์เริ่มความคุ้มครองตั้งแต่วันที่ 1 พฤศจิกายน 2562 เพิ่มความคุ้มครองภัยธรรมชาติตามความเสียหายจริงอีกไม่เกิน 30,000 บาท ต่อปี
เช่นเดียวกับธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) ออกมาตรการช่วยเหลือลูกค้าที่ได้รับผลกระทบจากสถานการณ์อุทกภัย เพื่อบรรเทาภาระทางการเงินและช่วยให้ลูกค้าสามารถฟื้นฟูและดำเนินชีวิตต่อไปได้ โดยเปิดโอกาสให้ลูกค้าที่มีคุณสมบัติตามเกณฑ์เข้าร่วมมาตรการพักชำระเงินต้นและดอกเบี้ยเป็นระยะเวลา 3 เดือน มาตรการดังกล่าวครอบคลุมลูกค้าสินเชื่อ 2 ประเภท ได้แก่ สินเชื่อบ้าน (Home Loan) พักชำระเงินต้นและดอกเบี้ย เป็นระยะเวลา 3 เดือน และสินเชื่อบุคคล (Personal Loan) พักชำระเงินต้นและดอกเบี้ย เป็นระยะเวลา 3 เดือน
สำหรับคุณสมบัติเบื้องต้น ลูกค้าที่ประสงค์เข้าร่วมมาตรการดังกล่าว เป็นลูกค้าที่ยังไม่เคยเข้าร่วมมาตรการช่วยเหลือกับธนาคาร หรืออยู่ระหว่างได้รับความช่วยเหลือจากธนาคาร และมีความประสงค์สมัครเข้าร่วมมาตรการนี้แทนมาตรการช่วยเหลือเดิม อีกทั้ง ลูกค้าไม่ได้เป็นหนี้เสีย (NPL) ณ วันที่สมัครหรือลงทะเบียนเข้าร่วมมาตรการ และภายหลังการลงทะเบียน ลูกค้าจะต้องแสดงข้อมูลหรือหลักฐานที่ยืนยันว่าได้รับผลกระทบจากภัยน้ำท่วม เช่น หลักฐานที่อยู่อาศัยได้รับผลกระทบจากอุทกภัย
ตั้งวอร์รูมสู้ภัยน้ำท่วม "แฟลตคลองจั่น" ช่วยประชาชน 20,000 ชีวิต
กทม.เร่งตั้งครัวกลาง ผลิตอาหาร 6 หมื่นชุด/วัน ช่วยผู้ประสบภัยน้ำท่วม
8 เขต กทม.ยังวิกฤต "ลาดกระบัง–บางกะปิ" ต้องการความช่วยเหลืออย่างมาก
今天(2026 年 9 月 28 日),中小企业信贷担保公司 (SMEG) 董事兼总经理 Sittikorn Direksuntorn 先生表示,由于曼谷及其周边地区发生大范围洪水,SMEG 已采取紧急措施,帮助受洪水影响且在曼谷及其周边地区(由政府机构宣布或 SMEG 确定)开展业务的客户。
国有银行和商业银行已出台措施,帮助客户和借款人克服洪灾危机。
该措施提供为期6个月的费用和分期付款延期,分为两类。它通过允许贷款担保费和贷款担保管理费自到期日起延期6个月支付,为客户提供援助。此措施适用于由泰国信贷担保公司(TCGC)担保且贷款到期日介于2026年9月26日至2026年10月31日之间的中小企业。
为帮助债务人,相关措施包括:对于债权已由泰国信贷担保公司(TCGC)支付、目前正在按照债务重组计划付款且未违约的债务人,给予 6 个月的付款延期。
泰国伊斯兰银行(iBank)董事兼经理塔维拉普·里塔皮罗姆先生表示,iBank已启动“iBank……我们不会抛弃任何人”(债务延期、资金注入、持续支持)计划,旨在减轻受自然灾害影响且身处已宣布灾区的客户的困境。该计划涵盖三个方面:延期偿还现有债务、提供用于房屋修缮和企业重建的新贷款以注入资金,以及加快保险理赔流程。客户可从即日起至2026年12月31日期间申请。
措施一:债务延期偿还:暂停未偿本金不超过200万泰铢的零售客户和未偿本金不超过2000万泰铢的中小企业客户(定期贷款)的现有债务偿还。• 若房屋遭受严重损坏,导致无法居住或使用,则本金和利息均可暂停偿还,最长可达3个月。• 若房屋遭受部分损坏,但仍无法居住或使用,则仅可暂停偿还本金(利息),最长可达6个月。• 还款期限可延长与暂停偿还期限相同的时长,且暂停偿还期间产生的滞纳金将被免除。
措施二:注资:新增房屋维修和商业复兴贷款。住宅维修和复兴贷款(零售),最高贷款额为100万泰铢,最长还款期限为20年,第一年年利率为1.99%,第二至第三年年利率为SPRL-3.50%,第四年及以后年利率为SPRL-1.50%。
企业重组贷款(中小企业),最高贷款额度为 500 万泰铢,还款期限最长为 5 年。第一年年利率为 3.25%,第二至第三年为 SPRL-1.00%,第四年及以后为 SPRL(目前 SPRL 为每年 7.68%)。
措施三:加快理赔速度:为已购买涵盖自然灾害的火灾保险的现有客户提供快速理赔通道。银行将优先加快理赔流程,确保客户尽快获得赔偿并修复财产。
同样,泰国农业及农业合作银行(BAAC)的银行经理查猜·西里莱先生透露,BAAC正在加快援助步伐,通过紧急贷款计划为受2026/2027年自然灾害影响的客户提供低息资金。每人最高贷款额为5万泰铢,前6个月年利率为0%,从第7个月起按年利率(MRR)计算。
此外,银行还为受自然灾害影响的农民客户提供灾后重建和生活质量改善贷款,每人最高贷款额度为50万泰铢,年利率为MRR-2。客户即日起可在所属银行网点提交申请。洪水退去后,银行工作人员将前往客户所在地进行现场损失评估,收集数据并制定后续援助计划。
与此同时,泰国中小企业发展银行(SME D Bank)总经理皮奇特·米特拉翁先生表示,SME D Bank已启动紧急措施,援助受洪水影响的全国中小企业主。这些措施允许他们申请长达12个月的本金和利息偿还延期,并提供紧急资金用于企业修复和恢复运营。
“本息延期还款”措施适用于受灾地区(由银行界定)直接或间接受影响的银行客户。该措施旨在通过延期偿还定期贷款本息(最长可达12个月)以及循环信贷(例如本票和保理贷款)的本息,来减轻客户的财务负担。本票的还款期限最多可延长180天,利息支付也可延期。
“企业修复与恢复紧急资金”计划面向受灾直接影响的现有客户,其营业场所位于指定的灾区。该计划提供紧急贷款,用于企业立即恢复运营,贷款额度为原贷款额的10%,最低3万泰铢,最高20万泰铢(个人最高10万泰铢,法人最高20万泰铢)。年利率为最低贷款利率(MLR),贷款期限为3年,本金偿还宽限期为12个月,无需抵押。该计划免收手续费,并简化了文件提交流程,以加快对受灾客户的援助。
此外,该银行还提供补充贷款,以帮助企业在洪灾过后改善流动性、进行投资和升级改造。这些贷款的优惠年利率仅为3%,前三年固定利率,最长还款期限为10年,并享有长达12个月的本金偿还宽限期。这些贷款包括:1.“中小企业绿色生产力”贷款,最高贷款额度为3000万泰铢;2.“激发中小企业活力”贷款,最高贷款额度为100万泰铢;以及3.“超越赋能中小企业”贷款,最高贷款额度为3000万泰铢。
政府储蓄银行行长宋波·切瓦帕尼亚罗吉先生透露,该行已宣布暂停偿还本金三个月,且免收利息。此外,该行还提供专项贷款方案,以帮助那些在疫情好转后需要资金应对紧急开支、房屋维修和企业复苏的人士。
该措施允许借款人暂停偿还本金和利息三个月。暂停期间产生的所有利息将被豁免,借款人无需在之后偿还。这三个月延期偿还的本金将计入最后一期还款。暂停期结束后,借款人将恢复按照原贷款协议进行还款。该措施适用于所有贷款类别(某些特定类别除外,需满足特定条件*),前提是借款人的住所、居住地或营业地点位于灾害预防和减灾部 (DDPM) 宣布的灾区。银行将通过短信或邮件逐步通知符合条件的借款人其享有的权利。
此外,该银行还为危机期间急需资金的人士提供特别贷款方案,前三个月免息还款,且本金无需偿还。该银行设有紧急灾害救济贷款,用于支付这段时期的生活开支。每人最高贷款额度为20,000泰铢,无需抵押。前三个月免息还款,从第四个月起,月利率固定为0.60%。还款期限最长为24个月。申请人可前往任何一家政府储蓄银行分行提交申请。另一种选择是灾害救济贷款,每人最高贷款额度为50,000泰铢。前三个月免息还款,从第四个月起,月利率固定为0.50%。还款期限最长为 60 个月。
在灾后重建阶段,需要修理工具或需要流动资金恢复生计的灾民可以申请小额灾后重建贷款。每人最高贷款额度为30万泰铢,前三个月免息。从第四个月起,实际年利率为15%。还款期限最长可达7年。
对于房屋受损需要修缮的居民,政府提供灾民房屋修复贷款,每人最高贷款额度为100万泰铢。前三个月免息免本金还款。第四至二十四个月,年利率为2.00%。第三年起,年利率为MRR-3.35%,第四年起,年利率为MRR-0.75%(2026年3月2日公布的现行MRR年利率为6.045%)。此外,还可申请最高3000泰铢的贷款,用于支付房产评估费用。
对于因灾害遭受损失或需要投资防灾的中小企业,银行提供中小企业灾害救济贷款,每位借款人最高贷款额度为500万泰铢。如果泰国信用担保公司(TCGC)提供全额贷款担保,则每位借款人最高贷款额度为100万泰铢。还款期限最长为7年。利率为最低贷款利率(MLR)-2.65%(首年),第二年起按最低贷款利率(MLR)计算(2026年3月2日公布的现行最低贷款利率为6.025%)。本金偿还享有最长1年的宽限期。具体条款和条件由银行决定。
然而,债务延期偿还措施并不包括某些类型的贷款,例如大额商业贷款、生活方式贷款和工薪阶层贷款。优惠贷款、社区组织贷款和政府政策性贷款(PSA贷款)以及其他符合特定条件的贷款,均须遵守银行的相关规定。
泰国进出口银行(EXIM BANK)总经理查拉·拉塔纳布尼提先生透露,该行正在加快援助步伐,以减轻受影响客户的财务负担并增强其流动性。该行已考虑根据每位客户的具体需求制定相应的援助措施,以确保其业务的持续运营。这些措施包括通过债务重组、延期付款和降低利率来减轻财务影响,涵盖短期和长期贷款客户。此外,该行还通过暂时将信贷额度提高至原额度的20%(利率不变)来提供额外的流动性,以满足客户的营运资金需求。
泰京银行在与洪灾受害者同舟共济的同时,也采取了一系列措施,帮助零售客户和中小企业减轻经济负担,包括降低利率和减少贷款还款额。这些措施旨在改善客户的日常流动资金,并帮助他们修复受损资产。客户可于2026年9月26日至2026年12月31日期间申请这些措施。申请必须在洪灾发生后三个月内提交。
同样,政府住房银行(GHB)也已做好准备,在各种情况下为客户提供支持,并推出了7项援助和救济措施。措施一:对于抵押物受自然灾害影响的现有客户,贷款还款可暂停3个月,同时享受0%的年利率和0%的月供。如果抵押物严重受损以致无法居住,贷款还款可暂停6个月,同时享受0%的年利率和0%的月供。援助期结束后,客户可恢复原贷款利率。
需要房屋维修贷款的客户每人最高可借贷30万泰铢,最长贷款期限为5年。前10万泰铢贷款的固定年利率为1%,持续3年;之后20万泰铢贷款的年利率为1.99%。无需在土地局进行额外的抵押登记。(贷款标准和条件以银行“房屋维修装修贷款”和“房屋维修装修升级贷款”产品的条款和条件为准。)
措施二:为现有及新客户提供用于维修或更换现有建筑物的额外贷款。每人、每份抵押品的最高贷款额度不超过200万泰铢。前三个月年利率为0%,分期付款享有宽限期。第四至二十四个月年利率为2.00%。第三年年利率为MRR-3.30%。第四年年利率为MRR-2.40%,第五年起至合同期满,利率保持不变。
零售客户的年利率为最低替代利率(MRR)减去0.50%。福利客户的年利率为最低替代利率(MRR)减去1.00%。用于购买住宅相关设备或设施的贷款利率为最低替代利率(MRR)(目前GHB的最低替代利率为6.145%)。贷款期限为40年。100万泰铢的贷款,首月还款额仅为3100泰铢起。为减轻公众的经济负担,免收抵押品评估费(1900-2800泰铢)和抵押登记费(不超过贷款金额的1%)。
措施三:对于抵押物受损的不良贷款客户,可提供不超过1年6个月的债务重组计划。前6个月年利率为0%,无需分期付款。第7个月至第18个月年利率为1.00%,每月分期付款额不得低于每月利息。重组期结束后,将恢复实施该措施前的原利率。
措施四:对于受收入中断影响的不良贷款客户,我们提供最长一年的债务重组期,前六个月年利率为0%,每月仅需支付1000泰铢。从第7个月到第12个月,年利率为1%,每月还款额不得低于月利息加100泰铢。重组期结束后,将恢复实施该措施之前的原利率。
措施 5:对于正常账户和不良贷款账户状态的客户,如果其已经去世或永久丧失劳动能力,则剩余期限的分期付款将按年利率 0.01% 计算(每个案例将单独考虑)。
措施 6:对于正常账户和不良贷款账户状态的客户,如果住宅完全损坏且无法修复,则免除房屋价格债务,只继续支付剩余的土地余额(每个案例将单独考虑)。
措施七:考虑为持有银行指定保险公司承保的住宅火灾保险(涵盖自然灾害)的客户加快理赔流程(快速通道)。所有受影响的客户将作为特殊案例获得紧急赔偿。投保人可使用照片申报损失,赔偿金额最高不超过实际损失2万泰铢。对于2019年11月1日或之后生效的保单,每年将额外提供最高3万泰铢的自然灾害保险。
同样,CIMB泰国银行有限公司也采取了一系列措施,帮助受洪水影响的客户减轻经济负担,并协助他们恢复正常生活。这些措施为符合条件的客户提供三个月的本金和利息延期支付机会。该计划涵盖两种类型的贷款:住房贷款(本金和利息延期支付三个月)和个人贷款(本金和利息延期支付三个月)。
申请此项措施的基本资格要求是:客户此前不得参与过银行的任何援助项目,或目前正在接受银行援助但希望以此项措施替代之前的援助。此外,客户在申请或注册时不得有任何不良贷款(NPL)。注册后,客户必须提供信息或证明材料,以确认其受到洪水影响,例如提供住所受洪水影响的证明。
已在“Khlong Chan Flats”设立作战指挥中心,为2万名居民提供援助,以应对洪水灾害。
曼谷正在紧急设立中央厨房,每天生产 6 万份餐食,以帮助洪灾灾民。
曼谷仍有八个区处于危急状态,“拉卡邦和邦卡皮”急需援助。