ความภักดีต่อแบรนด์รถยนต์ในไทยฟื้นตัว เจ้าของรถ 64% ตั้งใจซื้อรถใหม่แบรนด์เดิม泰国汽车品牌忠诚度正在恢复,64% 的车主打算购买同一品牌的新车。
ผลวิจัยชี้ชัดความภักดีต่อแบรนด์รถยนต์ในไทยฟื้นตัว เจ้าของรถ 64% ตั้งใจซื้อรถใหม่แบรนด์เดิม แต่จุดเปลี่ยนไปอยู่ที่การเลือก “ขุมพลัง” ของรถคันใหม่
ดิฟเฟอเรนเชียล (ประเทศไทย) บริษัทที่ปรึกษา และวิจัยการตลาดชั้นนำ เปิดเผยรายงานผลการศึกษา "2026 Thailand Service Customer Experience Index (Service CXI) Study℠" และ "2026 Thailand Product Customer Experience Index (Product CXI) Study℠" ซึ่งอ้างอิงข้อมูลการศึกษาวิจัยจากเจ้าของรถยนต์จำนวน 2,651 ราย พร้อมเปรียบเทียบแนวโน้มการตัดสินใจในการซื้อรถคันต่อไปของคนไทยในช่วงปี 2567-2569"ซื้อรถใหม่แบรนด์เดิม" หรือ "เปลี่ยนแบรนด์ใหม่" (Stay-Switch)
ดิฟเฟอเรนเชียล (ประเทศไทย) ได้ทำการศึกษาพฤติกรรม "ความภักดีต่อแบรนด์รถยนต์ในกลุ่มเจ้าของรถชาวไทย" อย่างต่อเนื่องในช่วง 3 ปีที่ผ่านมา (ตั้งแต่ปี 2567 – ปัจจุบัน) ทำให้เห็นความเปลี่ยนแปลงเรื่อยมาอย่างต่อเนื่อง และชัดเจน โดยในปี 2568 ที่ผ่านมา พฤติกรรมผู้ซื้อรถใหม่ มีความพร้อมที่จะเปลี่ยนแบรนด์รถที่จะซื้อสูงสุด โดยความตั้งใจที่จะซื้อรถแบรนด์เดิมมีการเปลี่ยนแปลงจาก 46% ในปี 2567 ลดลงเหลือ 36% ในปี 2568 และกลับทะยานเพิ่มสูงขึ้นเป็น 64% ในปี 2569ในขณะเดียวกัน สัดส่วนของผู้ที่ยังไม่แน่ใจว่าจะซื้อแบรนด์เดิม หรือแบรนด์ใหม่ได้ลดลงจากระดับสูงสุดที่ 61% ในปี 2568 และลดลงมาอยู่ที่ 31% ในปี 2569 (ซึ่งถือเป็นระดับที่ต่ำกว่าตัวเลข 48% ในปี 2567) แม้ว่าเจ้าของรถจะตัดสินใจเลือกแบรนด์ได้ชัดเจนขึ้น แต่การแข่งขันก็ไม่ได้ลดความรุนแรงลง โดยมีผู้ที่วางแผนจะเปลี่ยนแบรนด์ยังคงอยู่ที่ 5% ซึ่งใกล้เคียงกับตัวเลข 6% ในปี 2567 ซึ่งมองกลับได้ว่า แม้ความลังเลจะลดลง แต่โอกาสในการแย่งชิงลูกค้าระหว่างแบรนด์ยังเปิดกว้างอยู่ และเจ้าของรถเกือบ 4 ใน 10 รายยังไม่สามารถตัดสินใจได้ว่าจะเลือกระบบขุมพลังใดสำหรับรถคันต่อไป (เครื่องยนต์สันดาปภายใน มอเตอร์ไฟฟ้า ไฮบริด หรือปลั๊กอินไฮบริด)
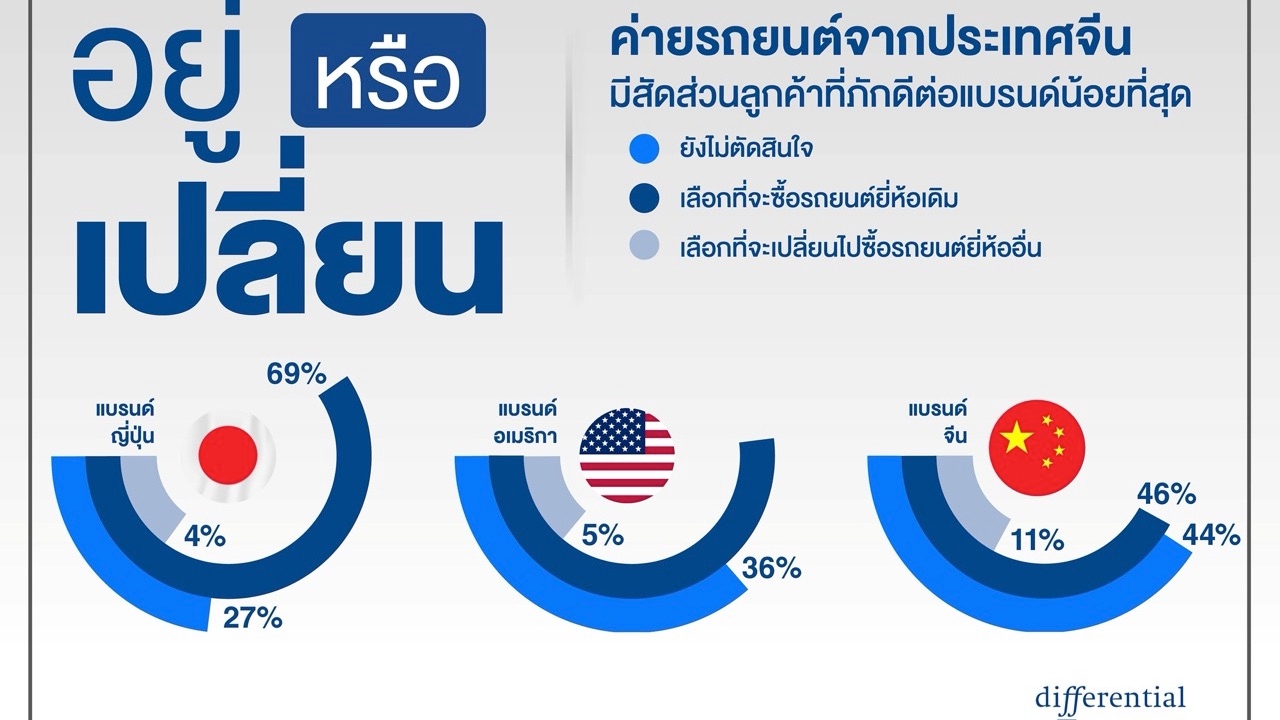
ภาพรวมสถานการณ์ จึงเปลี่ยนจากคำถามที่ว่า "จะซื้อแบรนด์ไหนดี" ไปสู่คำถามที่ว่า "เทคโนโลยีแบบใดที่จะตอบโจทย์การใช้งานจริงในชีวิตได้ดีที่สุด"ความภักดีต่อแบรนด์ฟื้นตัวในทุกกลุ่ม แต่ยังเผชิญความท้าทายที่แตกต่างกันแบรนด์ญี่ปุ่นยังคงรักษาฐานความภักดีของลูกค้าไว้ได้แข็งแกร่งที่สุด โดยมีเจ้าของรถถึง 69% ตั้งใจจะซื้อรถแบรนด์เดิมซ้ำ ตามมาด้วยแบรนด์อเมริกันที่ 60% และแบรนด์จีนที่ 46% แม้ว่าแบรนด์จีนจะมีตัวเลขการซื้อซ้ำสูงขึ้นจากปีก่อน แต่ยังมีกลุ่มที่ไม่แน่ใจสูงถึง 44% และมีผู้ตั้งใจเปลี่ยนแบรนด์อีก 11% ซึ่งถือเป็นสัดส่วนที่สูงที่สุดในบรรดากลุ่มแบรนด์ทั้ง 3 สัญชาติ ความท้าทายของแบรนด์จีนในขณะนี้จึงไม่ได้จำกัดอยู่แค่เรื่องการรับรู้แบรนด์ หรือการทดลองใช้เท่านั้น แต่จะต้องเร่ง "สร้างประสบการณ์การเป็นเจ้าของในช่วงแรก" ให้กลายเป็น "ความเชื่อมั่นต่อแบรนด์ที่ยั่งยืน" ทั้งในด้านคุณภาพ การบริการหลังการขาย เสถียรภาพของราคา มูลค่าราคาขายต่อ และความพร้อมของเครือข่ายการบริการ ส่วนแบรนด์ญี่ปุ่น และอเมริกันนั้น จำเป็นต้องเร่งต่อยอดจุดแข็งด้านชื่อเสียงเดิมเข้ากับนวัตกรรม และทางเลือกที่ตอบโจทย์ไลฟ์สไตล์ในปัจจุบันให้มากยิ่งขึ้น
ในกลุ่มเจ้าของรถที่ตั้งใจจะซื้อแบรนด์เดิมซ้ำ เหตุผลหลักคือ "ภาพลักษณ์ และชื่อเสียงของแบรนด์" (30%) รองลงมาคือประสบการณ์ที่ดีในอดีต (25%) และความพึงพอใจในตัวผลิตภัณฑ์ (22%) ขณะที่ปัจจัยด้านราคาขายต่อ เพิ่มขึ้นจาก 2% เป็น 6% ดังนั้น ความภักดีจึงขึ้นอยู่กับความเชื่อมั่นตลอดวงจรการเป็นเจ้าของ ไม่ใช่แค่ตัวรถเพียงอย่างเดียว สำหรับกลุ่มเจ้าของรถที่ยังลังเล หรือไม่คิดจะซื้อแบรนด์เดิมซ้ำนั้น 71% ระบุว่าความต้องการ หรือความชอบของตนได้เปลี่ยนไปแล้ว สอดคล้องกับพฤติกรรมการเปลี่ยนรถที่ขยับจากเหตุจำเป็นไปสู่เหตุผลด้านไลฟ์สไตล์มากขึ้น โดยการตัดสินใจเปลี่ยนรถยนต์คันใหม่เป็นเหตุผลเรื่องการเปลี่ยนแปลงไลฟ์สไตล์หรือรูปแบบการใช้งานรถยนต์เพิ่มขึ้นจาก 14% เป็น 20% ในขณะที่เหตุผลเรื่องรถยนต์ไม่สามารถใช้งานได้ปกติ หรือมีปัญหามีสัดส่วนลดลงจาก 50% เหลือ 36%
ความไม่แน่ใจเกี่ยวกับระบบขุมพลังของรถคันต่อไปมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง โดยขยับจาก 17% ในปี 2567 เป็น 29% ในปี 2568 และสูงถึง 39% ในปี 2569 สำหรับรถคันต่อไปนั้น เจ้าของรถ 34% ยังเลือกรถยนต์เครื่องยนต์สันดาปภายใน (ICE) อีก 32% เลือกรถไฮบริด หรือปลั๊กอินไฮบริด และ 13% เลือกรถไฟฟ้าแบตเตอรี่ (BEV) ทั้งนี้ เนื่องจากผู้ตอบแบบสอบถามสามารถเลือกได้มากกว่าหนึ่งระบบขุมพลัง ตัวเลขเหล่านี้จึงสะท้อนถึงทางเลือกที่กำลังพิจารณาอยู่ ไม่ใช่การตัดสินใจเลือกเพียงตัวเลือกเดียว ในกลุ่มผู้ใช้รถไฟฟ้า (BEV) ปัจจุบัน มีเพียง 30% เท่านั้นที่ระบุว่าจะพิจารณาซื้อรถไฟฟ้าอีกครั้ง ในขณะที่ 46% ยังมีความไม่แน่ใจเกี่ยวกับระบบขุมพลังที่จะเลือกใช้ในอนาคต สถานการณ์นี้ถือเป็นโจทย์ท้าทายสำหรับแบรนด์รถไฟฟ้า และเป็นโอกาสให้ผู้ผลิตรถทุกรายควรเน้นสื่อสารให้ชัดเจนยิ่งขึ้นในประเด็นต่าง ๆ อาทิ ความเหมาะสมในการใช้งานจริง ต้นทุน ระบบการชาร์จไฟ การบำรุงรักษา และความคุ้มค่าในระยะยาว
ศิรส สาดราภัย กรรมการผู้จัดการ บริษัท ดิฟเฟอเรนเชียล ประจำประเทศไทย กล่าวว่า "ภาพรวมปี 2569 ไม่ได้บอกว่าความภักดีกลับมาแข็งแกร่งอย่างถาวร แต่บอกว่าผู้บริโภคเริ่มตัดสินใจเรื่องแบรนด์ได้ชัดเจนขึ้น หลังจากปี 2568 เป็นช่วงที่ความลังเลสูงที่สุดในรอบสามปี สิ่งที่แบรนด์ต้องจับตาคือ เมื่อคำถามเรื่องแบรนด์เริ่มมีคำตอบ คำถามเรื่องระบบขุมพลังของรถที่เหมาะกับวิถีชีวิตของลูกค้ากลับยากขึ้นกว่าเดิม"
"การแข่งขันรอบต่อไปจึงไม่ได้อยู่ที่การดึงลูกค้าออกจากแบรนด์เดิมเท่านั้น แต่อยู่ที่การทำให้ลูกค้าเชื่อมั่นว่าแบรนด์จะดูแลเขาได้ตลอดอายุการใช้งาน และช่วยให้เขาเลือกเทคโนโลยีที่เหมาะกับชีวิตจริงได้ แบรนด์ที่อธิบายเรื่องยากให้เข้าใจง่าย สร้างประสบการณ์บริการที่สม่ำเสมอ และรักษามูลค่าของรถได้ จะมีโอกาสเปลี่ยนความชัดเจนในวันนี้ให้เป็นความภักดีในระยะยาว" นายศิรส กล่าว.
อาคม รวมสุวรรณ E-Mail chang.arcom@thairath.co.th Facebook https://www.facebook.com/chang.arcom https://www.facebook.com/ARCOM-CHANG-Thairath-Online-525369247505358/
领先的市场研究和咨询公司Differential(泰国)发布了基于2651位车主调研数据的《2026年泰国服务客户体验指数(Service CXI)研究℠》和《2026年泰国产品客户体验指数(Product CXI)研究℠》。这两份报告对比了2024年至2026年间泰国消费者在购车决策中的趋势,即“购买同一品牌的新车”或“更换品牌”(留牌-换牌)。
Differential(泰国)在过去三年(2024年至今)持续研究泰国车主的品牌忠诚度行为,揭示了清晰且持续的变化。2025年,新车买家表现出最高的品牌转换意愿。购买同一品牌的意愿从2024年的46%下降到2025年的36%,但预计到2026年将回升至64%。相反,不确定是购买同一品牌还是更换品牌的消费者比例从2025年的峰值61%下降到2026年的31%(低于2024年的48%)。尽管车主在品牌选择上更加明确,但竞争并未减弱,仍有5%的消费者计划更换品牌,与2024年的6%相近。这表明,虽然犹豫程度有所降低,但品牌挖角的机会依然显著。近 40% 的车主仍然犹豫不决,不知道下一辆车应该选择哪种动力系统(内燃机、电动机、混合动力或插电式混合动力)。
整体形势已从“我应该买哪个品牌?”的问题转变为“哪种技术最能满足实际需求?”的问题。品牌忠诚度在各个细分市场均有所恢复,但仍面临不同的挑战。日系品牌依然保持着最强的客户忠诚度,69%的车主打算再次购买同一品牌,其次是美国品牌(60%)和中国品牌(46%)。尽管中国品牌的复购率较上年有所增长,但仍有相当一部分消费者(44%)犹豫不决,另有11%的消费者打算更换品牌——这一比例在三个国家中最高。中国品牌目前面临的挑战不仅限于品牌知名度或试用,更在于如何迅速将“初始拥有体验”转化为“持久的品牌信任”,这体现在质量、售后服务、价格稳定性、二手车残值以及服务网络覆盖等方面。另一方面,日系和美系品牌则需要利用其现有的声誉优势,通过创新和更符合现代生活方式的选择来提升品牌价值。
在打算再次购买同一品牌汽车的车主中,首要原因是“品牌形象和声誉”(30%),其次是积极的过往体验(25%)和产品满意度(22%)。二手车残值占比从2%上升至6%,表明忠诚度取决于整个用车周期内的信任,而不仅仅是车辆本身。对于那些犹豫或不愿再次购买同一品牌汽车的车主,71%表示他们的需求或偏好发生了变化。这与汽车更换行为从必需品转向生活方式因素的趋势相符。因生活方式或用车习惯改变而选择升级换车的比例从14%上升至20%,而因车辆故障或问题而选择换车的比例则从50%下降至36%。
预计消费者对下一辆车动力系统的不确定性将持续上升,从2024年的17%增至2025年的29%,并在2026年达到39%的高位。在下一辆车的选择上,34%的车主仍然选择内燃机(ICE)汽车,32%选择混合动力或插电式混合动力汽车,13%选择纯电动汽车(BEV)。由于受访者有多种动力系统可供选择,这些数据反映的是他们正在考虑的多种选择,而不仅仅是单一的决定。在目前的纯电动汽车用户中,只有30%表示会考虑再次购买电动汽车,而46%的人仍然对未来的动力系统选择感到不确定。这种情况对电动汽车品牌来说是一个挑战,同时也为所有制造商提供了一个契机,让他们能够更加清晰地沟通有关实用性、成本、充电系统、维护和长期价值等方面的信息。
Differential Thailand董事总经理Siras Sadraphai表示:“2026年的整体形势并不一定意味着消费者忠诚度会永久强劲回归,而是表明消费者开始做出更明确的品牌选择。此前,2025年是三年来消费者犹豫最激烈的时期。品牌需要注意的是,随着消费者对品牌的疑虑逐渐得到解答,哪种动力系统最符合消费者的生活方式这一问题将变得比以往任何时候都更具挑战性。”
“因此,下一轮竞争不仅仅是从现有品牌那里吸引客户,更重要的是建立客户对品牌的信心,让他们相信品牌会在车辆的整个生命周期内提供支持,并帮助他们选择适合自身实际生活的技术。那些能够用简单易懂的语言解释复杂问题、创造始终如一的服务体验并保持车辆价值的品牌,将有机会把如今客户对技术的不了解转化为长期的忠诚度,”西拉斯先生说道。
Arcom Rumsawan 电子邮件:chang.arcom@thairath.co.th Facebook:https://www.facebook.com/chang.arcom https://www.facebook.com/ARCOM-CHANG-Thairath-Online-525369247505358/