财经人语:全球奢侈品卖不动了?涨价遭反噬 消费者重算品牌价值
全球奢侈品行业正在经历一场结构性的低迷期。其中原因包括核心市场需求降温、消费者价值观的转变,以及适得其反的激进标价策略。经历疫情后多年的繁荣增长后,各大奢侈品集团的营业额与盈利率都出现大幅下滑,这似乎标志着“超高速增长”时代已经结束。
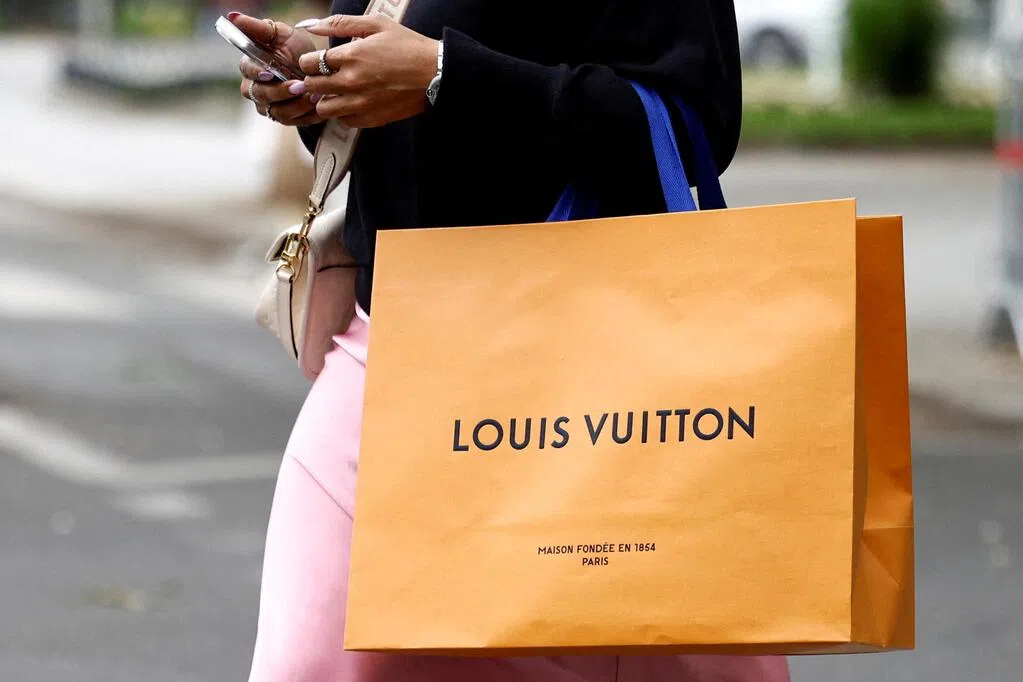
全球 奢侈品 行业正在经历一场结构性的低迷期。其中原因包括核心市场需求降温、消费者价值观的转变,以及适得其反的激进标价策略。经历疫情后多年的繁荣增长后,各大奢侈品集团的营业额与盈利率都出现大幅下滑,这似乎标志着“超高速增长”时代已经结束。
今年10月下旬,欧洲奢侈品集团陆续公布它们的第三季业绩报告。这些公司全部呈现出一个值得关注的现象:法国奢侈品牌路易威登(Louis Vuitton)的母公司 路威酩轩集团 (LVMH)的时装与皮具业务出现下滑, 古驰 (Gucci)母公司开云集团(Kering)销售也继续颓势。奢侈品市场并非全面失去需求,但是消费者明显不再愿意对所有品牌照单全收。
这场低迷的关键,在于奢侈品一直以来的增长模式正在受到挑战。多年涨价、强调稀缺性、依靠品牌历史与身份象征支撑高溢价,曾是这行有效的策略。但今时今日,价格不断攀升,消费者却未必感受到相应的品质、设计或是体验提升,品牌就可能把自己的优势变成负担。
奢侈品的问题,不只是消费者买少了,而是消费者开始重新计算品牌价值。
路威酩轩集团在10月中旬公布的今年第三季度业绩显示,集团营业额达185亿零400万欧元(约265亿2100万新元),有机同比增长1%。但时装与皮具部门的营业额却是82亿4500万欧元,有机同比下跌5%,表现明显比集团整体业务逊色。集团今年前九个月的营业额是571亿4800万欧元,同比下跌2%,有机增长2%;时装与皮具部门同个时段的有机营业额则下跌2%。
路威酩轩集团旗下的包包品牌除了路易威登之外,还有迪奥(Christian Dior)、赛琳(Celine)、罗意威(Loewe)、高田贤三(Kenzo)、纪梵希(Givenchy)和芬迪(Fendi)等,业绩覆盖面相当广泛。
开云集团在10月22日公布的业绩同样不乐观。其第三季度营业额为33亿4500万欧元,同比下跌1%;旗下旗舰品牌古驰的营业额是12亿9100万欧元,下跌6%,直营零售网络销售额更是显著跌了9%,显示零售门店客流同时在减少。
开云集团业绩也反映了公司旗下的圣罗兰(Yves Saint Laurent)、葆蝶家(Bottega Veneta)和巴黎世家(Balenciaga)的业务情况。
中国市场剧烈萎缩 爱马仕卡地亚经历销售额两位数下滑
中国市场的变化也尤其重要。中国消费者过去是全球奢侈品增长的重要动力。如今,经济环境、财富效应与消费信心转变,使得一部分消费者对大额非必需消费更加谨慎。对那些依赖中产和年轻消费群的入门级包包、鞋子与配饰品牌而言,这种变化尤其棘手。
全球奢侈品行业的结构性低迷在中国市场表现得尤为明显,行业在2024年至2025年间经历了剧烈萎缩,到了2026年下半年,即便是爱马仕和卡地亚(Cartier)这类韧性极强的行业巨头,也遭遇销售额两位数的下滑。
中国消费者,尤其是Z世代和千禧一代,正在重新审视自己的消费行为。他们不再单纯依赖西方品牌来彰显身份地位,而是转向高品质的本土高端品牌。这种消费模式的转变,源于“国潮”的兴起、经济上的务实考量,以及对文化本真性的追求。一些中国本土品牌凭借与西方奢侈品巨头相当的工艺水准,且更优惠的价格,业绩反而实现了令人瞩目的增长,山下有松(Songmont)就是其中一个例子。
山下有松是其中一个备受瞩目的中国本土品牌。(档案照片)
涨价原本是可以提升单件产品收入,也有助维持品牌高端定位。但如果涨价成为增长的主要支撑,风险便是售价与消费者感受到的价值逐渐脱节。奢侈品当然不能单纯按材料成本定价。它的设计创意、精湛工艺、品牌与服务都具有价值。问题是,品牌不能只强调自己有多悠久、多稀有,就假定消费者会永远接受更高的价格。
这也解释了为什么同样面对到行业逆风,那些能给到消费者价值的品牌,它们的表现相差甚远。
爱马仕在今年第三季度的营业额是40亿9600万欧元,按固定汇率计算同比增长4.3%,其中皮具与马具部门增长了10.8%。(档案照片)
爱马仕在10月22日公布今年第三季业绩。集团营业额40亿9600万欧元,按固定汇率计算同比增长4.3%;皮具与马具部门增长10.8%。这显示,高价本身并不是消费者拒绝购买的充分理由。当产品仍然具有吸引力,品牌能够维持独特性,消费者相信它的品质与价值,需求还是存在的。
爱马仕的表现似乎也显示,奢侈品市场并不是简单地从繁荣走向衰退,而是消费者正在更有选择地分配预算。真正的分水岭,是品牌是否仍然值得消费者打开钱包。
麦肯锡(McKinsey)与《时尚商业评论》(The Business of Fashion)在今年中旬曾发布一份《奢侈品行业现状》报告,为这种市场转变提供进一步的解释。报告调查了超过2000名美国和中国奢侈品消费者,并进行深度访问,发现这两个市场的消费者更在意品牌是否符合自己的身份、价值与审美,能否带来真正的认同感,而不只是向外展示消费能力。
报告也揭示了市场之间的差异。在美国,68%的受访者认为,新兴或具有颠覆性的品牌更能反映自己的身份,高于认同传统奢侈品牌的63%。中国消费者则仍比较看重品牌的认同感和信任度,69%认为传统国际或本土品牌更能代表自己的身份。
对奢侈品牌来说,这意味着不能用同一套逻辑面对所有市场。中国消费者仍然重视品牌声望,但并不代表品牌可以只靠声望定价。信任必须通过产品、服务与持续的体验来维持。尤其当消费者更谨慎时,品牌若只懂得涨价,却没有让人感受到额外价值,原有的忠诚也可能逐渐消失。另一个值得注意的改变,就是现在的消费者已经开始觉得稀缺并不一定等于价值。
麦肯锡报告也发现,美国和中国消费者若有额外可支配收入,都会把旅行列为优先选择之一。对越来越重视生活体验的消费者而言,一趟旅行、一次文化活动或一段特别的经历,可能比再添置一个价格更高的包包更有满足感。
年轻消费者也更愿意透过不同价位的服饰混搭来表达个人风格,或在二手平台寻找独特款式。奢侈品转售市场不只是价格较低的替代渠道,也让消费者接触旧款、稀有款和具有收藏价值的产品。社交媒体上的内容创作者和社群,则进一步改变消费者发现、比较和评估奢侈品的方式。奢侈品牌本身,已不再是掌握消费者接触产品,以及判断产品价值的唯一途径。
现在的消费者开始觉得,奢侈品转售市场不只是价格较低的替代渠道,也是个让他们接触旧款、稀有款和具有收藏价值的产品的地方。(法新社)
所谓“静奢风”(Quiet Luxury)也在面临类似考验。低调、简约、不强调标志的设计,曾吸引厌倦炫耀式的消费者。但当越来越多品牌采用相近的中色调与低调剪裁时,简约也变得千篇一律。品牌能不能在标志变得不那么重要时,仍能以设计、品质和个性证明自己的独特性,这是品牌们的一大考验。
麦肯锡在报告中预计,全球奢侈品市场到了2030年前后仍有望达到7000亿美元,年均增长4%至6%。这也说明,行业并非没有未来,而是未来的增长不会平均落在每个品牌身上。
对奢侈品集团而言,下一个阶段的挑战不是简单的降价,也不是换一个创意总监、推出一轮广告便能解决的。品牌必须重新检视产品是否令人渴望、定价是否合理、门店体验是否真正体现尊贵,以及与消费者的关系能否超越一次交易。